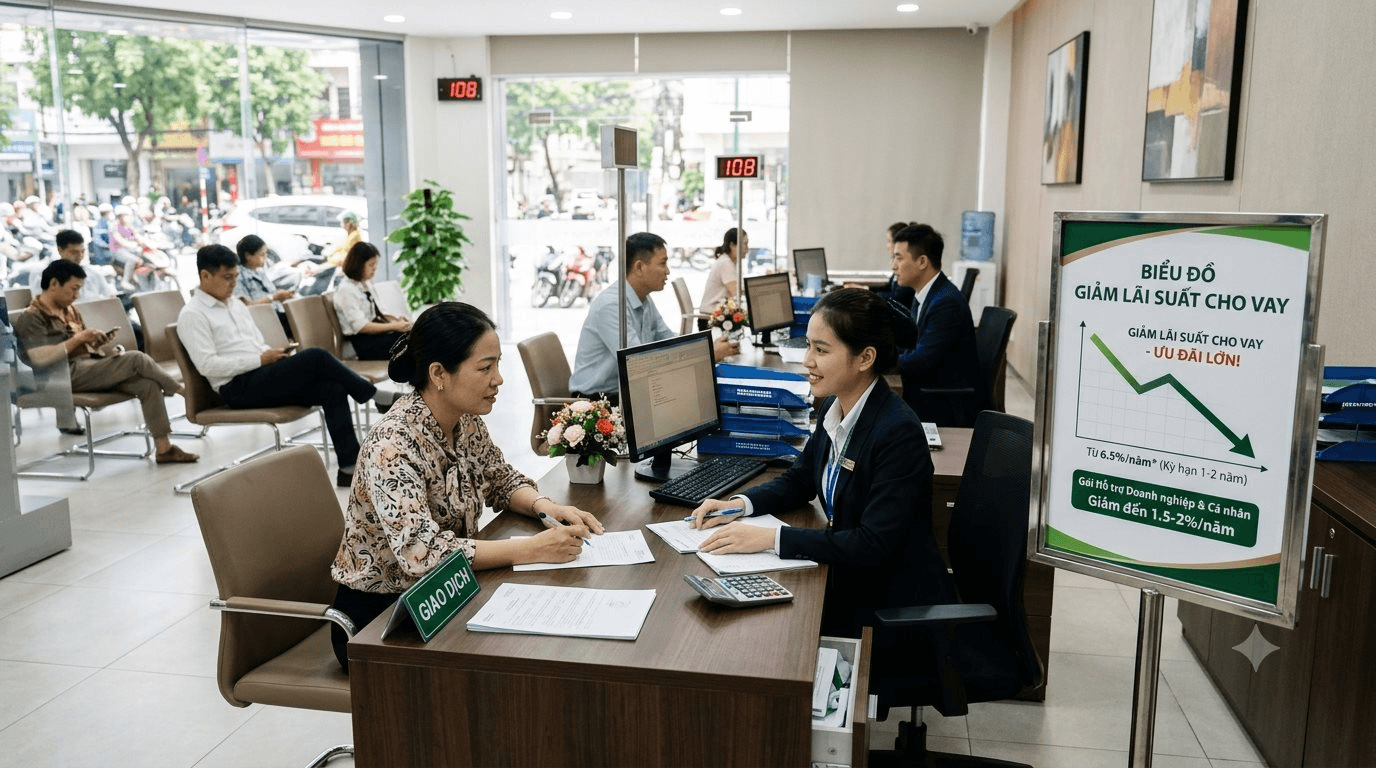
Sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước, làn sóng điều chỉnh lãi suất đang lan rộng trên toàn hệ thống, đến nay đã có 46/46 ngân hàng thương mại đồng thuận giảm ít nhất 0,5 điểm phần trăm lãi suất huy động kỳ hạn từ 6 tháng trở lên.
Mức giảm phổ biến ở nhóm ngân hàng thương mại nhà nước và khối nhà băng vốn ngoại là 0,5%/năm, trong khi nhóm cổ phần tư nhân mạnh tay hạ từ 0,5 đến 0,7%/năm. Đơn cử như Ngân hàng TMCP Quân đội (MB) kỳ hạn 1-2 tháng cho khoản từ 300 triệu đồng có mức lãi suất 7,2%/năm; từ 1 tỷ đồng 7,4%/năm. Đối với kỳ hạn 4-5 tháng gửi từ 300 triệu đồng, mức lãi suất 8,1%/năm và từ 1 tỷ đồng mức lãi suất 8,3%/năm… Mức lãi suất này đã giảm 0,5% so với hồi tháng 9.
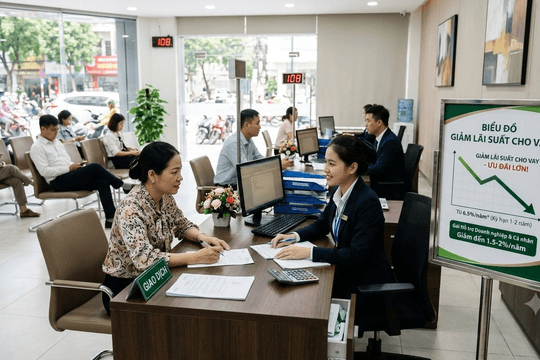
Động thái thu hẹp chi phí đầu vào nhanh chóng tạo tiền đề kéo hạ giá vốn đầu ra. NHNN ghi nhận lãi suất bình quân cho các khoản vay mới hạ từ 0,2 đến 0,5%/năm so với đầu tháng 10. Hơn 20 nhà băng cũng chủ động tung các gói tín dụng trợ lực với mức giảm biên độ lãi suất từ 1,5 đến 2%/năm.
Cụ thể, hồi giữa tháng 10/2026, SHB vừa công bố gói tín dụng ưu đãi dành cho khách hàng hoạt động sản xuất kinh doanh bao gồm hộ kinh doanh, doanh nghiệp... với mức lãi suất cho vay giảm 1,5–2%/năm, chỉ từ 5%/năm.
MB thực hiện giảm lãi suất cho vay 1,5%/năm đối với 5 lĩnh vực ưu tiên (Nông nghiệp, nông thôn; sản xuất kinh doanh hàng xuất khẩu; doanh nghiệp nhỏ và vừa; công nghiệp hỗ trợ; và doanh nghiệp ứng dụng công nghệ cao) với mức lãi suất cho vay từ 7,9%/năm. Đặc biệt, đối với một số trường hợp được ưu tiên hỗ trợ, MB xem xét áp dụng mức giảm lãi suất lên tới 2%/năm, tạo điều kiện thuận lợi hơn cho doanh nghiệp và người dân tiếp cận nguồn vốn tín dụng với chi phí hợp lý.
Tuy nhiên, dù biểu niêm yết đi xuống, cuộc đua gom tiền gửi thực chất vẫn âm ỉ. Thông qua các gói ưu đãi cộng biên độ, lãi suất thực nhận của người gửi tiền ở một số kỳ hạn thực tế vẫn cao hơn biểu công bố tới 2,9 điểm phần trăm.
Chia sẻ tại tọa đàm bàn về dư địa hạ lãi suất để trợ lực tăng trưởng hai con số tổ chức mới đây, TS. Nguyễn Tú Anh, Giám đốc Nghiên cứu Chính sách vĩ mô thuộc Đại học VinUni, chỉ rõ lãi suất cho vay được cấu thành từ chi phí vốn, chi phí vận hành, chi phí rủi ro và lợi nhuận kỳ vọng.
Trong bối cảnh ngân hàng đã ráo riết ứng dụng trí tuệ nhân tạo và số hóa để ghìm chi phí quản lý, thì rủi ro tín dụng lại trở thành biến số đẩy giá vốn lên cao. Minh chứng là khi một khoản nợ nhảy từ nhóm 2 sang nhóm 3, tỷ lệ trích lập dự phòng phải tăng vọt từ 5% lên 20%, thậm chí đội lên mức 50% nếu chuyển biến xấu sang nợ nhóm 4.
Ông Trần Trung Dũng, Chủ tịch Hội đồng thành viên VAMC kiêm Chủ nhiệm Câu lạc bộ Xử lý nợ thuộc Hiệp hội Ngân hàng Việt Nam (VNBA) cũng nhận định, nợ xấu đang gián tiếp buộc các khách hàng tốt phải gánh thêm chi phí. Điển hình như khi ngân hàng huy động 5.000 tỷ đồng mà có 1.000 tỷ đồng rơi vào nợ xấu, khoản vốn đọng này mất khả năng sinh lời nhưng ngân hàng vẫn phải trả lãi huy động đều đặn mỗi ngày.
Toàn bộ gánh nặng tài chính dồn lên 4.000 tỷ đồng vốn vay còn lại, bóp nghẹt biên lãi thuần (NIM) và triệt tiêu dư địa giảm lãi suất. Đáng lo ngại hơn, năng lực xử lý tồn đọng hiện nay chưa theo kịp thực tế khi vừa xử lý được một tỷ đồng nợ xấu thì thị trường đã phát sinh thêm nhiều tỷ đồng nợ xấu mới.
Đứng ở vị trí cầu nối chính sách, ông Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký VNBA, cho rằng lãi suất về bản chất chính là mức giá phản ánh quy luật cung cầu vốn trên thị trường. Bài toán khó nhất hiện nay nằm ở xung đột lợi ích giữa người gửi tiền cần sinh lời cao, doanh nghiệp mong tiếp cận vốn rẻ và ngân hàng thương mại phải duy trì an toàn thanh khoản lẫn biên lợi nhuận tối thiểu.
“Định hướng kéo giảm mặt bằng lãi suất của Chính phủ và Ngân hàng Nhà nước là hoàn toàn cấp bách và đúng hướng để tiếp sức cho doanh nghiệp mở rộng đầu tư”, ông Đào Minh Tú nhấn mạnh.
Đại diện VNBA cũng phát đi cảnh báo về hệ lụy nếu tiếp tục neo lãi suất cho vay ở mức cao. Mức giá vốn quá đắt đỏ sẽ dẫn tới rủi ro đạo đức, bởi chỉ những doanh nghiệp đang rơi vào bước đường cùng mới nhắm mắt chấp nhận vay bằng mọi giá, biến những khoản giải ngân này thành rủi ro trực tiếp cho hệ thống ngay từ khâu thẩm định. Vì vậy, thay vì tìm cách ghìm lãi suất một chiều, việc gỡ nút thắt nợ xấu và hài hòa lợi ích giữa các bên mới là chìa khóa để dòng vốn thực sự lưu thông bền vững.
Trước đó, NHNN không chỉ kêu gọi mà đã phát lệnh yêu cầu hệ thống tổ chức tín dụng phải triệt để tiết giảm chi phí, chấp nhận chia sẻ lợi nhuận với khách hàng. Nhà điều hành đặt ra hạn mức bắt buộc đối với các ngân hàng thương mại, yêu cầu giảm từ 0,5 đến 1%/năm lãi suất huy động tiền gửi mới từ 6 tháng trở lên, lấy đó làm điểm tựa kéo giảm ngay 1,5 đến 2% lãi suất cho vay đối với các lĩnh vực sản xuất kinh doanh ưu tiên.
Đáng chú ý, đại diện cơ quan quản lý khẳng định sẽ theo dõi sát sao và có biện pháp xử lý nghiêm đối với bất kỳ tổ chức tín dụng nào không thực hiện đúng chỉ đạo của Chính phủ và NHNN.