Ngày 9/11, Masan Group và Tập đoàn Sojitz (Nhật Bản) đã ký Biên bản ghi nhớ (MOU), theo đó Sojitz dự kiến mua 5% cổ phần Masan High-Tech Materials (UPCoM: MSR) và ký các thỏa thuận dài hạn để phân phối sản phẩm vonfram, florit của MSR tại Nhật Bản, hướng tới khách hàng trong các ngành bán dẫn, hạ tầng AI, hàng không vũ trụ và ô tô. Các bên đặt mục tiêu ký thỏa thuận chính thức trước cuối năm 2026.
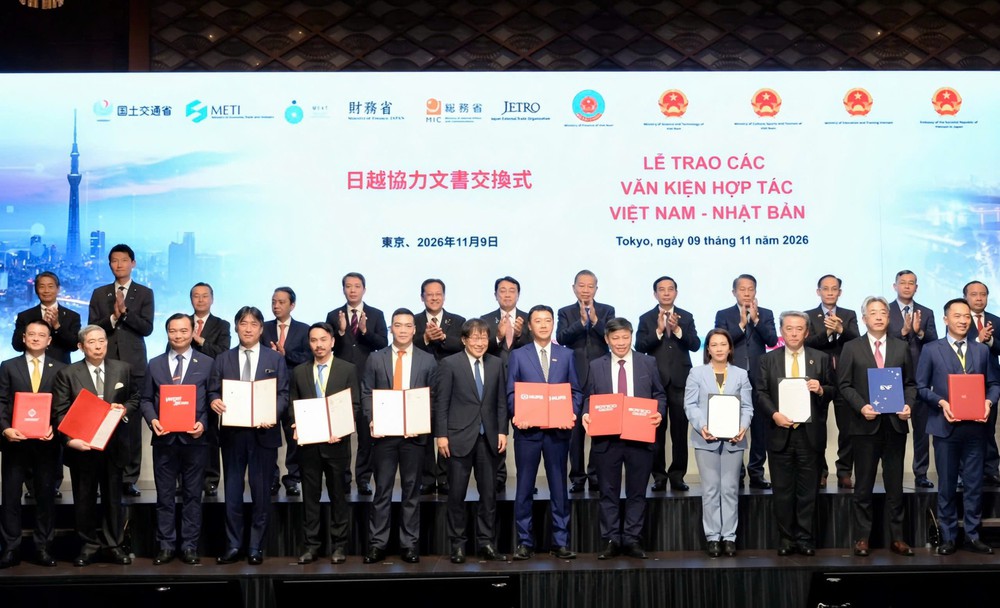
Trước đó, hồi tháng 10, Elmet (Mỹ) đã trở thành cổ đông của MSR. Việc hai đối tác từ Mỹ và Nhật Bản liên tiếp tìm đến MSR diễn ra trong bối cảnh thị trường vonfram ngoài Trung Quốc thiếu nguồn cung đạt chuẩn, khiến giá tại phương Tây ngày càng cách xa Trung Quốc.
Vì sao giá vonfram phương Tây cao gần gấp bốn lần Trung Quốc?
Amoni paratungstat (APT) là sản phẩm trung gian quan trọng để sản xuất vật liệu vonfram công nghiệp. Theo báo cáo mới của MetalMiner, giá APT tại Rotterdam (Hà Lan) đạt 278,22 USD/kg trong tháng 10/2026, gấp 3,74 lần giá xuất xưởng tại Trung Quốc (74,43 USD/kg).
Từ tháng 9/2021 đến tháng 6/2025, trước khi Trung Quốc siết xuất khẩu, tỷ lệ này chỉ bình quân khoảng 1,24 lần.
Sự phân hóa đã trở nên rõ nét từ tháng 2/2025, khi Trung Quốc áp dụng cơ chế cấp phép xuất khẩu với một số sản phẩm vonfram, buộc người mua tại Mỹ và châu Âu tìm nguồn thay thế.
Tuy nhiên, theo MetalMiner, chênh lệch còn phản ánh yêu cầu cao hơn về nguồn gốc, khả năng truy xuất và tiêu chuẩn sản phẩm, trong khi phương Tây thiếu công suất chuyển tinh quặng hoặc vật liệu tái chế thành APT.
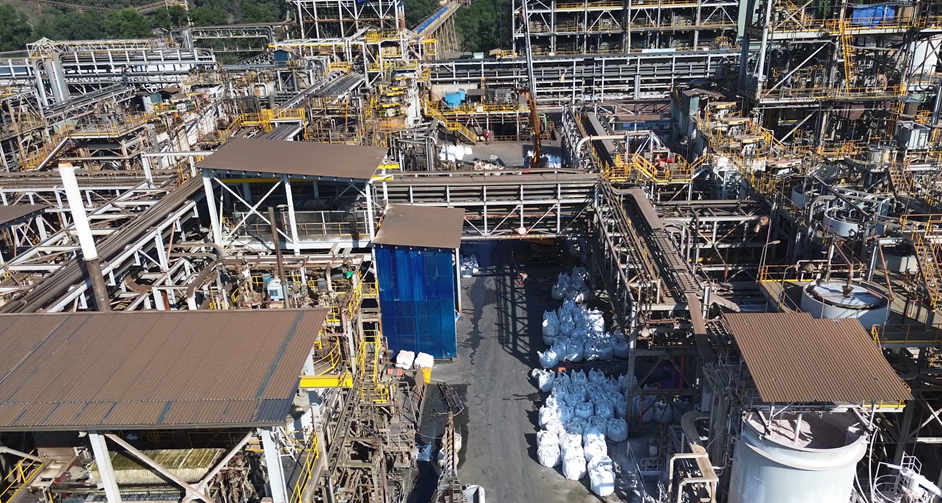
Nói cách khác, thế giới không cạn vonfram, nhưng có nguyên liệu chưa đồng nghĩa có ngay nguồn cung dùng được. Thị trường vì thế trả giá cao hơn cho sản phẩm có nguồn gốc rõ ràng, đạt chuẩn và sẵn sàng cung ứng tại đúng khu vực.
Tác động còn lan ra ngoài ngành khai khoáng. Theo Nikkei Asia, vonfram là nguyên liệu chính của mũi khoan siêu nhỏ dùng chế tạo bảng mạch, nên giá tăng và nguồn cung thắt chặt đang gây áp lực lên chuỗi sản xuất thiết bị trí tuệ nhân tạo.
Khi nguồn cung bị phân hóa, năng lực chế biến trở nên quan trọng không kém việc sở hữu tài nguyên. Vì vậy, những doanh nghiệp sản xuất vonfram chế biến sâu như Masan High-Tech Materials (UPCoM: MSR) càng được chú ý.
MSR giải quyết điểm nghẽn của thị trường
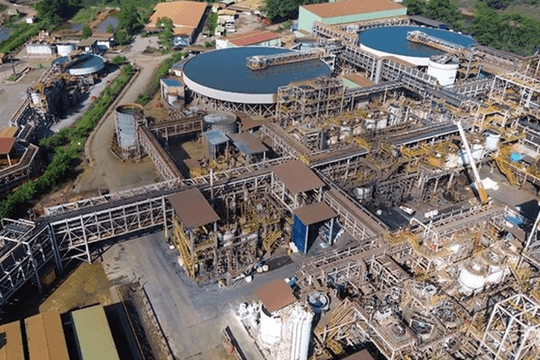
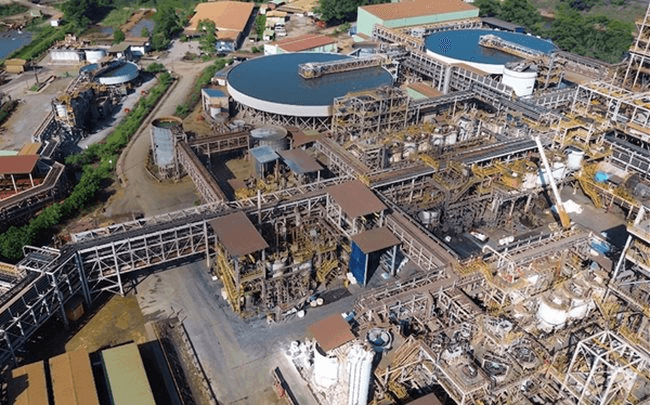
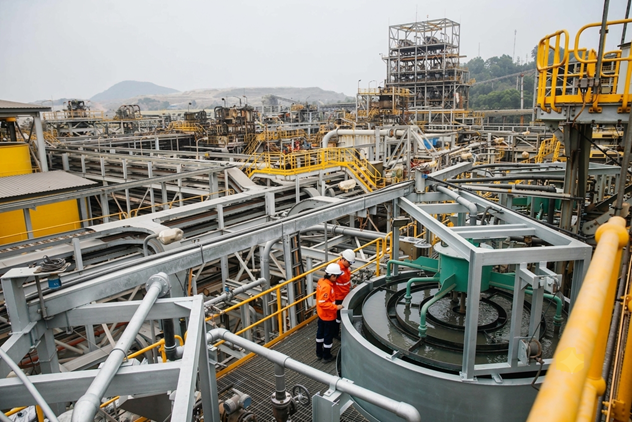
Lợi thế của Masan High-Tech Materials không chỉ nằm ở nguồn quặng từ mỏ Núi Pháo. Doanh nghiệp còn sở hữu hệ thống chế biến để sản xuất APT và oxit vonfram, qua đó đưa nguyên liệu lên những công đoạn có giá trị cao hơn trong chuỗi sản xuất.
Năng lực này phù hợp với điểm nghẽn mà thị trường ngoài Trung Quốc đang đối mặt. Thay vì chỉ xuất bán quặng thô, MSR có thể tiếp nhận tinh quặng và chuyển thành sản phẩm vonfram chế biến sâu. Tháng 7/2026, doanh nghiệp ký thỏa thuận dài hạn với GB Innovation (GBI), đưa tinh quặng vonfram từ Hàn Quốc về Việt Nam để chế biến thành APT và oxit vonfram.
Nguồn nguyên liệu cũng được mở rộng ra ngoài Núi Pháo, với tinh quặng từ hơn 20 đối tác cung ứng và khai thác mỏ. Trong quý III/2026, lượng tinh quặng mua ngoài tăng 78% so với cùng kỳ, giúp MSR tận dụng tốt hơn công suất nhà máy và gia tăng sản lượng mà không phụ thuộc hoàn toàn vào một mỏ.
Ở đầu ra, quan hệ với khách hàng quốc tế cũng được củng cố. Tháng 10/2026, Elmet (Mỹ) đã mua 4,99% cổ phần Masan High-Tech Materials và ký thỏa thuận cung ứng hơn 8 năm, doanh thu gộp ước tính 1,5 tỷ USD. Với Sojitz, MSR sẽ có thêm kênh phân phối dài hạn tại Nhật Bản, bổ trợ cho quan hệ hợp tác với Elmet tại Mỹ.
Nhà máy APT và oxit vonfram công suất khoảng 8.000 tấn WO₃/năm của MSR dự kiến vận hành hết công suất vào tháng 2 hoặc tháng 3/2027, và doanh nghiệp đang xem xét nâng công suất lên 10.000 tấn, xa hơn là 12.000 tấn.
Nhờ việc đảm bảo được cả đầu vào và đầu ra, MSR đang dần củng cố vai trò của mình trong việc kết nối giữa các mỏ quốc tế và thị trường tiêu thụ.
Năng lực chế biến chuyển hóa thành lợi nhuận
Năng lực chế biến và việc gia tăng sản lượng đã góp phần giúp Masan High-Tech Materials gặt hái thành quả kinh doanh tích cực. Trong quý III/2026, sản lượng vonfram chứa trong các sản phẩm đầu ra của MSR đạt 1.786 tấn, tăng 55% so với cùng kỳ.
Doanh thu quý III đạt 14.557 tỷ đồng, gấp 7,1 lần cùng kỳ. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 2.148 tỷ đồng, tăng 29% so với quý trước và cao hơn đáng kể mức 5 tỷ đồng của quý III/2025.
Giá vonfram thuận lợi đóng góp quan trọng vào mức tăng này. Tuy nhiên, giá cao chỉ có thể chuyển thành doanh thu khi doanh nghiệp có đủ nguyên liệu, công suất chế biến và sản lượng để bán. Việc lượng tinh quặng mua ngoài tăng 78% và sản lượng đầu ra tăng 55% cho thấy Masan High-Tech Materials đã khai thác tốt hơn công suất chế biến hiện có, qua đó đón được nhu cầu thị trường.
Khi thị trường vonfram ngoài Trung Quốc tiếp tục tìm kiếm nguồn cung, giá trị dài hạn của MSR nằm ở vị trí kết nối giữa nguồn nguyên liệu và khách hàng quốc tế. Kết quả quý III/2026 cho thấy vị thế này đã bắt đầu mang lại hiệu quả thực tế, đồng thời khẳng định năng lực của một trong những nền tảng khai thác và chế biến vonfram tích hợp lớn nhất thế giới ngoài Trung Quốc.