Dư nợ vay gần 17.706 tỷ đồng, gấp hơn 3 lần vốn góp
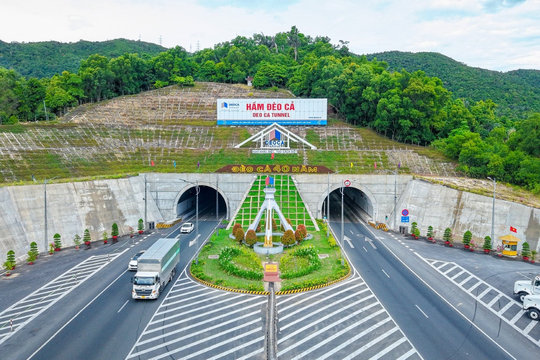
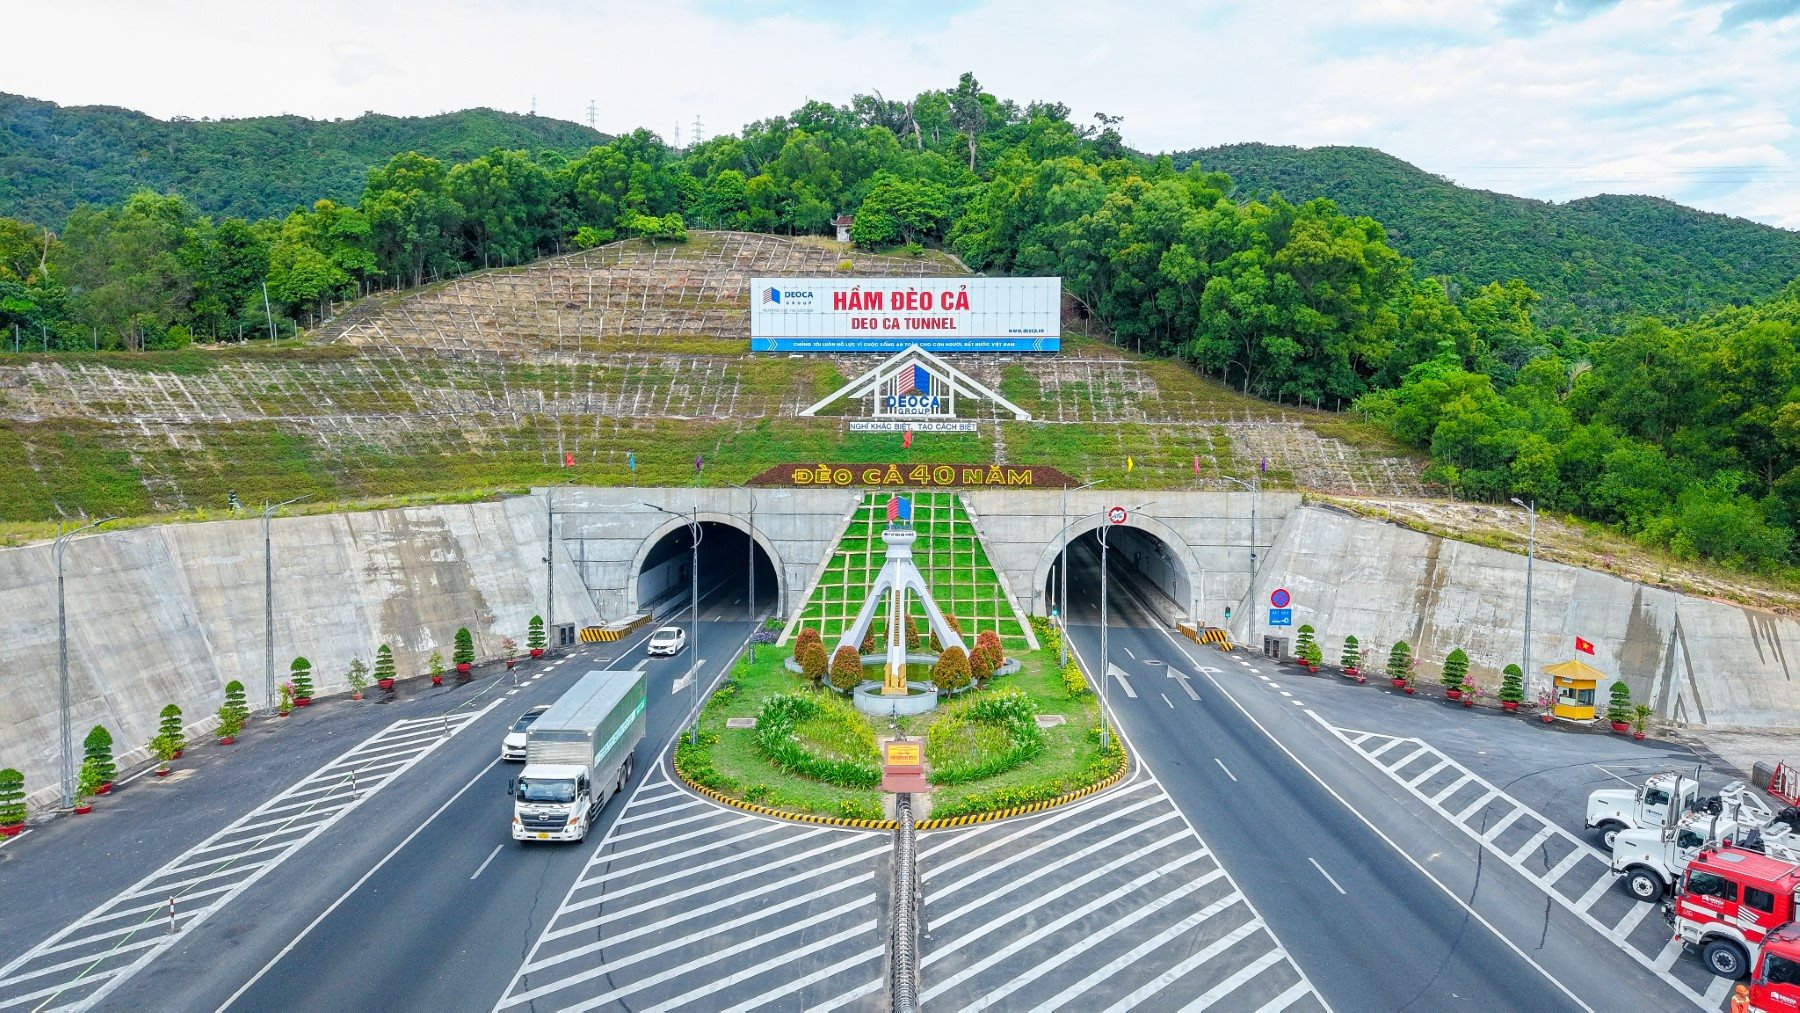
Báo cáo tài chính hợp nhất quý III/2026 của Công ty CP Đầu tư Hạ tầng Giao thông Đèo Cả (mã chứng khoán HHV), công bố ngày 30/10/2026, cho thấy doanh nghiệp tiếp tục duy trì quy mô tài sản lớn, gắn với hoạt động đầu tư, quản lý và khai thác các công trình hạ tầng giao thông.
Tại ngày 30/9/2026, tổng tài sản hợp nhất của HHV đạt 41.348,38 tỷ đồng, tăng gần 596,31 tỷ đồng so với thời điểm đầu năm, tương ứng mức tăng khoảng 1,46%.
Trong cơ cấu tài sản, tài sản dài hạn chiếm tỷ trọng chủ yếu, đạt 39.463,02 tỷ đồng, tương đương khoảng 95,44% tổng tài sản. Tài sản ngắn hạn đạt 1.885,37 tỷ đồng.
Đáng chú ý, giá trị tài sản cố định đạt 27.137,47 tỷ đồng, trong đó tài sản cố định hữu hình là 27.081,43 tỷ đồng. Đây là đặc điểm phù hợp với doanh nghiệp hoạt động trong lĩnh vực đầu tư, khai thác và vận hành hạ tầng giao thông, nơi các công trình, thiết bị và tài sản phục vụ khai thác có giá trị lớn.
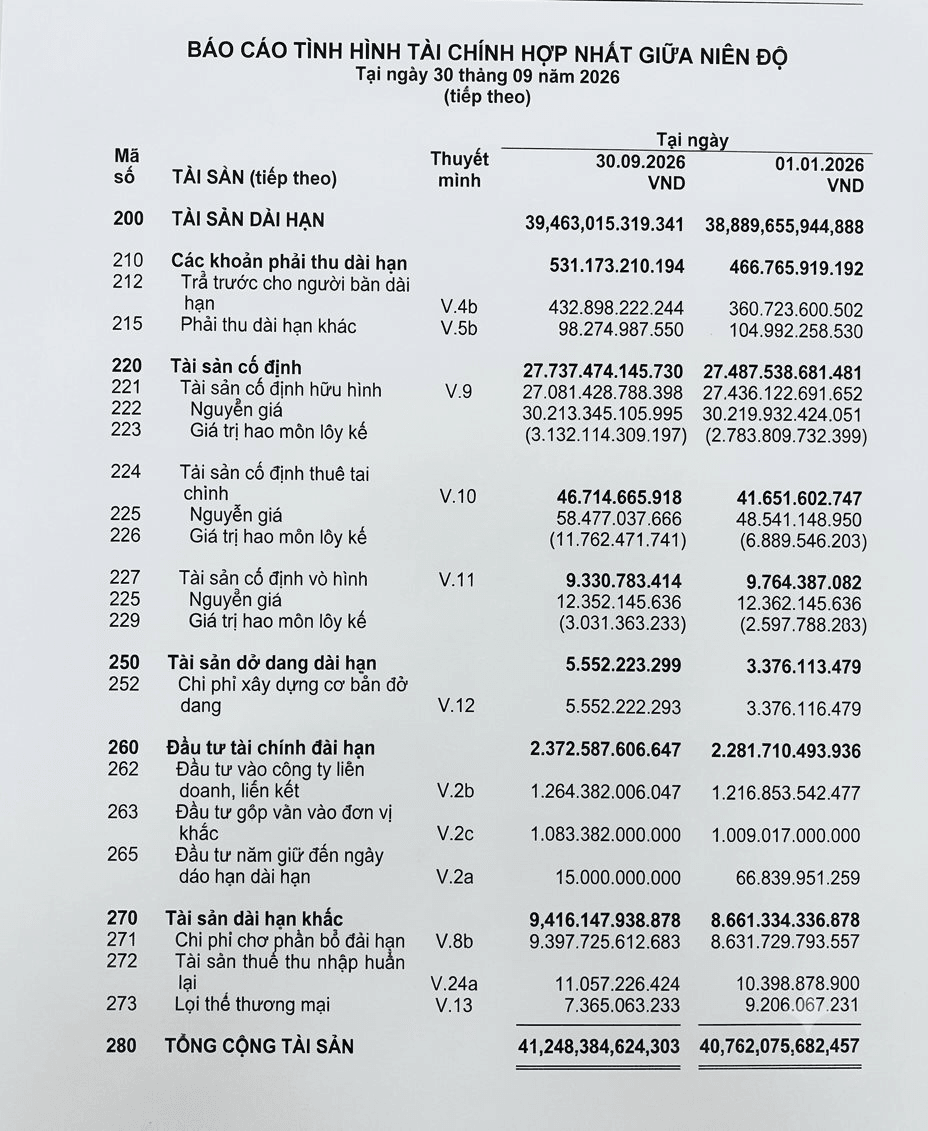
Tại ngày 30/9/2026, tổng tài sản hợp nhất của HHV đạt 41.348,38 tỷ đồng, tăng gần 596,31 tỷ đồng so với thời điểm đầu năm, tương ứng mức tăng khoảng 1,46%.
Ngoài ra, khoản chi phí chờ phân bổ dài hạn đạt 9.397,73 tỷ đồng; đầu tư tài chính dài hạn đạt 2.372,67 tỷ đồng. Trong đó, khoản đầu tư vào các công ty liên doanh, liên kết là 1.264,38 tỷ đồng và đầu tư góp vốn vào đơn vị khác là 1.093,29 tỷ đồng.
Về nguồn vốn, vốn chủ sở hữu của HHV tại ngày 30/9/2026 đạt 13.250,88 tỷ đồng, tăng hơn 1.078,30 tỷ đồng so với đầu năm. Trong đó, vốn góp của chủ sở hữu đạt 5.745,12 tỷ đồng, lợi nhuận sau thuế chưa phân phối đạt 1.660,06 tỷ đồng và lợi ích cổ đông không kiểm soát đạt 1.646,86 tỷ đồng.
Như vậy, vốn chủ sở hữu hiện chiếm khoảng 32,05% tổng nguồn vốn, trong khi nợ phải trả chiếm khoảng 67,95%.
Một trong những điểm đáng chú ý trong bức tranh tài chính của HHV là quy mô vay và nợ thuê tài chính. Tại ngày 30/9/2026, tổng dư nợ vay và nợ thuê tài chính ngắn hạn, dài hạn của doanh nghiệp đạt 17.705,54 tỷ đồng. Trong đó, vay và nợ thuê tài chính ngắn hạn là 816,55 tỷ đồng; vay và nợ thuê tài chính dài hạn là 16.888,99 tỷ đồng.
So với thời điểm đầu năm 2026, tổng dư nợ vay và nợ thuê tài chính đã giảm khoảng 753,45 tỷ đồng, tương ứng giảm 4,08%. Xét trên quy mô vốn, dư nợ vay và nợ thuê tài chính hiện cao gấp khoảng 3,08 lần vốn góp của chủ sở hữu (5.745,12 tỷ đồng) và gấp khoảng 1,34 lần vốn chủ sở hữu (13.250,88 tỷ đồng).
Đặt trong tương quan với tổng tài sản, dư nợ vay và nợ thuê tài chính tương đương khoảng 42,82%. Đây là tỷ lệ cho thấy nguồn vốn vay vẫn đóng vai trò quan trọng trong cơ cấu tài trợ tài sản của doanh nghiệp.
Cần phân biệt, 17.705,54 tỷ đồng là khoản vay và nợ thuê tài chính, không phải toàn bộ nợ phải trả. Tổng nợ phải trả của HHV tại cuối quý III/2026 lên tới 28.097,50 tỷ đồng, bao gồm cả các khoản phải trả người bán, chi phí phải trả, doanh thu chưa thực hiện và các nghĩa vụ tài chính khác.
Trong đó, chi phí phải trả dài hạn đạt 7.329,59 tỷ đồng, tăng so với mức 6.576,28 tỷ đồng đầu năm. Đây cũng là khoản mục đáng chú ý trong cơ cấu nợ phải trả của doanh nghiệp.
Với đặc thù đầu tư hạ tầng giao thông, việc sử dụng vốn vay dài hạn để hình thành tài sản và triển khai các dự án là một cấu phần quan trọng trong hoạt động tài chính. Tuy nhiên, quy mô dư nợ lớn cũng đồng nghĩa doanh nghiệp phải duy trì khả năng tạo dòng tiền ổn định để đáp ứng nghĩa vụ trả nợ gốc và lãi vay trong dài hạn.
Ngân hàng VietinBank cho HHV vay tới 16.863,4 tỷ đồng
Đáng chú ý, trong tổng dư nợ vay và nợ thuê tài chính là 17.705,5 tỷ đồng, thì có tới 16.863,4 tỷ đồng vay từ các chi nhánh của Ngân hàng VietinBank (chủ yếu là Chi nhánh Hà Nội và Chi nhánh Đà Nẵng) chiếm tới 95,24% tổng dư nợ vay của toàn doanh nghiệp.
Mối quan hệ tín dụng quy mô lớn này mang lại lợi thế cho Đèo Cả trong việc thu xếp vốn hạ tầng dài hạn, nhưng đồng thời cũng đặt cả doanh nghiệp và nhà tài trợ vốn vào những thách thức tài chính không nhỏ.
Với tổng dư nợ gần 16.900 tỷ đồng tập trung vào một khách hàng, mọi biến động tiêu cực trong năng lực trả nợ của Đèo Cả đều sẽ tác động trực tiếp và ngay lập tức đến chất lượng tài sản của VietinBank.
Nếu khoản vay này gặp rủi ro chuyển nhóm nợ, ngân hàng này sẽ phải đối mặt với áp lực trích lập dự phòng rủi ro tín dụng rất lớn, ảnh hưởng trực tiếp đến lợi nhuận của nhà băng.Việc tài trợ khoản vay khổng lồ này cho 1 khách hàng đòi hỏi VietinBank phải liên tục cân đối hạn mức vốn và khả năng tuân thủ các chỉ số an toàn hoạt động.
Dòng tiền kinh doanh dương không đồng nghĩa doanh nghiệp đã hết áp lực thanh khoản
Áp lực tài chính thể hiện rõ hơn khi nhìn vào chi phí đi vay của HHV. Theo báo cáo kết quả hoạt động kinh doanh hợp nhất, trong 9 tháng đầu năm 2026, chi phí tài chính của doanh nghiệp đạt 772,52 tỷ đồng, tăng so với mức 684,26 tỷ đồng cùng kỳ năm 2025.
Đáng chú ý, riêng chi phí đi vay đã lên tới 758,83 tỷ đồng, trong khi cùng kỳ năm trước là 675,38 tỷ đồng. Như vậy, khoản chi phí này tăng khoảng 83,45 tỷ đồng, tương ứng 12,36%.
Chi phí đi vay hiện chiếm khoảng 98,23% tổng chi phí tài chính trong 9 tháng. Điều đó cho thấy lãi vay đang là yếu tố chi phối chủ yếu khoản mục chi phí tài chính của HHV.
Nếu tính bình quân, mỗi tháng doanh nghiệp phát sinh khoảng 84,31 tỷ đồng chi phí đi vay, mỗi ngày doanh nghiệp phải trả nợ khoảng 2,8 tỷ đồng. Đây là khoản chi phí đáng kể, đặt ra yêu cầu cao đối với hiệu quả khai thác tài sản và khả năng tạo dòng tiền từ hoạt động kinh doanh.
Một điểm cần chú ý là trong khi chi phí đi vay tăng 12,36%, doanh thu thuần 9 tháng của HHV đạt 2.991,61 tỷ đồng, tăng khoảng 15,25% so với cùng kỳ. Lợi nhuận gộp đạt 1.425,78 tỷ đồng, tăng từ 1.162,86 tỷ đồng cùng kỳ năm trước.
Lợi nhuận thuần từ hoạt động kinh doanh đạt 685,96 tỷ đồng, so với 538,63 tỷ đồng cùng kỳ. Lợi nhuận trước thuế đạt 687,02 tỷ đồng và lợi nhuận sau thuế đạt 601,99 tỷ đồng, tăng từ 476,73 tỷ đồng của 9 tháng năm 2025.
Những kết quả này cho thấy doanh thu và lợi nhuận của doanh nghiệp vẫn tăng trưởng, trong bối cảnh chi phí lãi vay tiếp tục gia tăng. Tuy nhiên, nếu so sánh riêng chi phí đi vay với lợi nhuận trước thuế, khoản chi phí này tương đương khoảng 110,45%. Đây là tỷ lệ cần được nhìn nhận thận trọng cho tài chính doanh nghiệp.
Báo cáo lưu chuyển tiền tệ cũng cho thấy trong 9 tháng đầu năm 2026, dòng tiền thuần từ hoạt động kinh doanh của HHV đạt 807,97 tỷ đồng, cao hơn đáng kể so với mức 326,91 tỷ đồng cùng kỳ năm trước.
Ở chiều ngược lại, dòng tiền thuần từ hoạt động đầu tư âm 642,57 tỷ đồng. Dòng tiền thuần từ hoạt động tài chính âm 267,04 tỷ đồng.
Trong kỳ, doanh nghiệp thu từ đi vay 230,66 tỷ đồng, trong khi tiền trả nợ gốc vay lên tới 985,62 tỷ đồng và trả nợ gốc thuê tài chính 9,23 tỷ đồng. Có thể khẳng định, lượng tiền chi trả nợ gốc vay và nợ thuê tài chính trong 9 tháng lớn hơn đáng kể số tiền vay mới. Diễn biến này phù hợp với việc dư nợ vay và nợ thuê tài chính tại cuối quý III giảm khoảng 4,08% so với đầu năm.
Như vậy, dòng tiền kinh doanh dương không đồng nghĩa doanh nghiệp đã hết áp lực thanh khoản. Tại ngày 30/9/2026, tiền và các khoản tương đương tiền của HHV còn 470,10 tỷ đồng, giảm so với mức 571,74 tỷ đồng đầu năm.
Đặt cạnh quy mô dư nợ vay gần 17.706 tỷ đồng, lượng tiền và tương đương tiền hiện có chỉ chiếm tỷ trọng nhỏ. Do đó, khả năng duy trì dòng tiền từ hoạt động thu phí, quản lý vận hành và các hoạt động kinh doanh khác vẫn có ý nghĩa quan trọng đối với việc thực hiện nghĩa vụ tài chính của doanh nghiệp.
Nhìn tổng thể, báo cáo tài chính 9 tháng năm 2026 của HHV cho thấy hai xu hướng song song: quy mô tài sản và vốn chủ sở hữu tiếp tục được duy trì ở mức lớn, lợi nhuận và dòng tiền kinh doanh tăng trưởng; trong khi dư nợ vay vẫn ở mức cao và chi phí đi vay tiếp tục gia tăng.
Với doanh nghiệp hoạt động trong lĩnh vực hạ tầng giao thông, bài toán tài chính không chỉ nằm ở việc mở rộng quy mô tài sản hay tăng trưởng doanh thu, mà còn ở khả năng chuyển hóa các tài sản đầu tư thành dòng tiền thực tế, bảo đảm cân đối giữa đầu tư, trả nợ gốc và chi phí lãi vay. Đây sẽ là yếu tố quan trọng đối với tính bền vững tài chính của HHV trong những năm tiếp theo.