Thị trường chứng khoán khép lại phiên giao dịch ngày 20/11 trong trạng thái giằng co, với áp lực bán vẫn chiếm ưu thế tại nhiều nhóm ngành. Sau ba phiên giảm điểm liên tiếp trước đó, VN-Index tiếp tục nối dài chuỗi điều chỉnh sang phiên thứ tư.
Diễn biến đáng chú ý là trong những phút cuối phiên, lực cầu có dấu hiệu nhập cuộc nhằm thu hẹp đà giảm của chỉ số, tuy nhiên nỗ lực nâng đỡ này không tạo được sự đảo chiều rõ nét.
Kết phiên, VN-Index đứng tại 1.688,79 điểm, giảm 0,83 điểm. Trong khi đó, HNX-Index giảm 4,35 điểm, xuống 234,59 điểm; UPCoM-Index mất 1,22 điểm, còn 119,14 điểm.
Độ rộng thị trường tiếp tục nghiêng về bên bán. Tại sàn VN-Index có đến 206 mã cổ phiếu giảm giá áp đảo 91 cổ phiếu tăng giá và 65 mã tham chiếu. Điều này cho thấy dù VN-Index có thời điểm thu hẹp đáng kể mức giảm, áp lực điều chỉnh vẫn hiện diện trên diện rộng, đặc biệt tại nhiều cổ phiếu thuộc nhóm vốn hóa lớn.
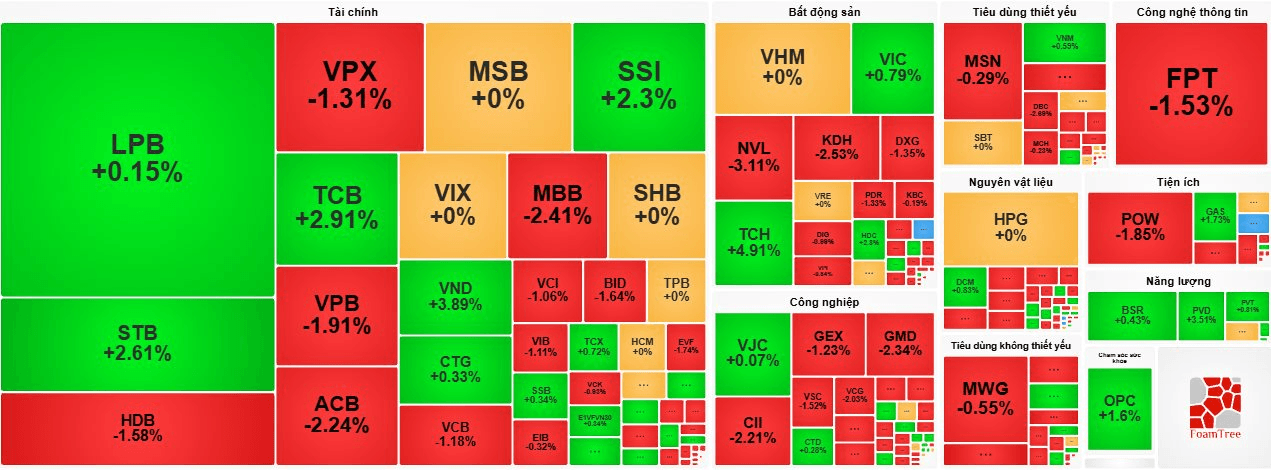
Tại các nhóm ngành, ngân hàng tiếp tục ghi nhận diễn biến phân hóa mạnh, với một số cổ phiếu duy trì được sắc, STB nổi bật với mức tăng 2,61%, TCB tăng 2,91%, trong khi LPB nhích nhẹ 0,15% và CTG tăng 0,33%. SSB cũng ghi nhận mức tăng 0,34%.
Ở chiều ngược lại, áp lực bán tập trung tại nhiều cổ phiếu ngân hàng lớn. MBB giảm 2,41%, ACB mất 2,24%, VPB giảm 1,91%, VCB giảm 1,18% và VIB giảm 1,11%, HDB giảm 1,58%. Một số mã khác như EIB cũng điều chỉnh 0,32%.
Trong nhóm bất động sản, sắc đỏ tiếp tục chiếm ưu thế, áp lực bán vẫn chưa có dấu hiệu hạ nhiệt, với: NVL giảm 3,11%, KDH giảm 2,53% và DXG giảm 1,35%, PDR giảm 1,33%,…
Ở chiều ngược lại, một số mã bất động sản ghi nhận diễn biến tích cực, như: TCH tăng mạnh 4,91%, VIC tăng 0,79%, trong khi VHM giữ giá tham chiếu. Tuy nhiên, mức tăng của các cổ phiếu này chưa đủ để tạo sự lan tỏa cho toàn ngành.
Tại nhóm công nghiệp, thị trường cũng diễn biến trái chiều. VJC nhích nhẹ 0,07%, trong khi nhiều cổ phiếu khác chịu áp lực bán. GMD giảm 2,34%, CII giảm 2,21% và GEX giảm 1,23%. Diễn biến này cho thấy dòng tiền chưa có sự đồng thuận giữa các cổ phiếu trong nhóm.
Ở nhóm công nghệ thông tin, FPT tiếp tục là điểm trừ đáng chú ý khi giảm 1,53%. Đây cũng là cổ phiếu chịu áp lực bán ròng mạnh của nhà đầu tư nước ngoài trong những phiên gần đây. Việc FPT tiếp tục suy yếu cho thấy nhóm công nghệ vẫn chưa tìm được động lực hồi phục đủ mạnh.
Nhóm tiêu dùng thiết yếu ghi nhận diễn biến tương đối phân hóa. MSN giảm 0,29%, BAF mất 0,48%, trong khi VNM tăng khoảng 0,65%. SBT giữ giá tham chiếu. Đối với nhóm tiêu dùng không thiết yếu, MWG giảm 0,55%, FRT cũng giao dịch trong sắc đỏ.
Ở nhóm năng lượng, diễn biến tích cực xuất hiện tại một số cổ phiếu dầu khí. BSR tăng 0,43%, PVD tăng 3,51% và GAS tăng 1,75%. Trong khi đó, POW giảm 1,85%, cho thấy sự phân hóa vẫn hiện diện ngay trong nhóm năng lượng.
Ngoài ra, áp lực thị trường còn đến từ hoạt động bán ròng kéo dài của khối ngoại. Trong phiên, nhà đầu tư nước ngoài tiếp tục rút ròng gần 900 tỷ đồng, nối dài xu hướng rút vốn khỏi thị trường lên phiên thứ 4 liên tiếp.
Trong đó, giá trị bán ròng của khối ngoại riêng trên HoSE trong phiên đạt 842,6 tỷ đồng. Cổ phiếu FPT bị bán ròng mạnh nhất với 157 tỷ đồng, theo sau là ACB (145,5 tỷ đồng), HDB (103,8 tỷ đồng), MBB (57,3 tỷ đồng), SHB (49,9 tỷ đồng), GEX (46,9 tỷ đồng), STB (46,6 tỷ đồng) và VIX (41,1 tỷ đồng).
Ở chiều mua ròng, cổ phiếu POW dẫn đầu với 150,2 tỷ đồng, tiếp đến là TCH (34,4 tỷ đồng), MSN (24,7 tỷ đồng), TCX (19,3 tỷ đồng), TCB và DCM (cùng 15,8 tỷ đồng), VNM (12,9 tỷ đồng) và NT2 (11,2 tỷ đồng).