Chứng khoán lập đỉnh, tâm lý người tiêu dùng tiếp tục suy yếu
Ngày 6/10, chỉ số S&P 500 đóng cửa ở mức 7.818,93 điểm, lần đầu vượt ngưỡng 7.800 điểm và thiết lập kỷ lục mới. Nasdaq Composite cũng lập đỉnh, trong khi Dow Jones tăng 0,5%. Cổ phiếu công nghệ và các doanh nghiệp hưởng lợi từ đầu tư AI góp phần thúc đẩy thị trường, bên cạnh những yếu tố hỗ trợ khác như kỳ vọng lợi nhuận doanh nghiệp và diễn biến lợi suất trái phiếu Chính phủ Mỹ.
Tuy nhiên, đà tăng không kéo dài liên tục. Trong phiên 8/10, S&P 500 giảm 0,5% xuống 7.765,36 điểm, còn Nasdaq mất 1,3% xuống 27.193,34 điểm do cổ phiếu công nghệ đi xuống. Dow Jones vẫn tăng nhẹ 0,1%. Đến ngày 9/10, thị trường có dấu hiệu phục hồi khi giá dầu giảm và lo ngại về gián đoạn nguồn cung năng lượng dịu bớt. Dù vậy, diễn biến này chưa làm thay đổi thực tế rằng thị trường vẫn nhạy cảm trước biến động lãi suất, giá năng lượng và triển vọng lợi nhuận doanh nghiệp.
Trong khi chứng khoán tiến lên những mức cao mới, khảo sát sơ bộ công bố ngày 9/10 của Đại học Michigan cho thấy chỉ số tâm lý người tiêu dùng Mỹ giảm xuống 46,3 điểm trong tháng 10, từ mức 48,1 điểm của tháng 9. Kết quả thấp hơn dự báo 47,8 điểm của các nhà kinh tế được Reuters khảo sát và giảm 13,6% so với cùng kỳ năm trước. Đây là một trong những dấu hiệu cho thấy người dân vẫn lo ngại về triển vọng kinh tế, bất chấp sức mạnh của thị trường cổ phiếu.
Chỉ số đánh giá điều kiện kinh tế hiện tại giảm từ 50,9 điểm xuống 44,7 điểm. Trong khi đó, kỳ vọng lạm phát trong 12 tháng tới tăng lên 4,7%, từ 4,6% trong tháng 9; kỳ vọng lạm phát trong 5 năm tăng từ 3,4% lên 3,5%. Cả hai chỉ số kỳ vọng lạm phát đều tăng trong tháng thứ hai liên tiếp.
Bà Joanne Hsu, Giám đốc Khảo sát người tiêu dùng của Đại học Michigan, cho biết sự bất mãn về chi phí sinh hoạt tiếp tục gia tăng. Đáng chú ý, tâm lý của nhóm thu nhập thấp và những người có danh mục cổ phiếu nhỏ suy giảm mạnh hơn, do họ có ít nguồn lực tài chính để chống đỡ trước các đợt tăng giá.
Sự khác biệt giữa hai diễn biến không hẳn là mâu thuẫn. Thị trường chứng khoán định giá doanh nghiệp dựa trên lợi nhuận kỳ vọng, dòng tiền tương lai và khả năng mở rộng hoạt động. Người tiêu dùng lại đánh giá nền kinh tế từ những vấn đề gần gũi hơn như giá thực phẩm, nhiên liệu, tiền thuê nhà, chi phí vay và khả năng trang trải các khoản chi hằng tháng.
Vì thế, giá cổ phiếu tăng không đồng nghĩa phần lớn hộ gia đình đang có đời sống kinh tế tốt hơn. Một số doanh nghiệp lớn có thể tăng trưởng mạnh nhờ AI, trong khi nhiều gia đình vẫn phải dành phần lớn thu nhập cho các nhu cầu thiết yếu.
Tài sản tăng mạnh nhưng lợi ích không phân bổ đồng đều
Sự khác biệt về khả năng sở hữu tài sản là một trong những nguyên nhân giúp lý giải khoảng cách giữa thị trường tài chính và tâm lý người tiêu dùng.
Các hộ gia đình nắm giữ nhiều cổ phiếu, quỹ đầu tư hoặc bất động sản có thể hưởng lợi khi giá tài sản tăng. Giá trị danh mục đầu tư cao hơn giúp cải thiện tài sản ròng, tạo thêm dư địa tài chính và có thể khuyến khích chi tiêu cho du lịch, nhà hàng, giải trí hoặc các mặt hàng không thiết yếu.
Ngược lại, những gia đình ít sở hữu tài sản tài chính khó nhận được lợi ích trực tiếp từ đà tăng của chứng khoán. Nếu chi phí thực phẩm, nhiên liệu và nhà ở tăng nhanh hơn thu nhập, phần tiền còn lại sau khi thanh toán các khoản thiết yếu sẽ bị thu hẹp, bất kể các chỉ số chứng khoán đang ở mức nào.
Số liệu trong báo cáo Tài khoản tài chính của Cục Dự trữ Liên bang Mỹ (Fed) cho thấy tài sản ròng của các hộ gia đình và tổ chức phi lợi nhuận tăng 12.800 tỷ USD trong quý II/2026, lên 195.900 tỷ USD. Trong đó, giá trị cổ phiếu doanh nghiệp mà các hộ gia đình nắm giữ trực tiếp hoặc gián tiếp tăng khoảng 10.700 tỷ USD, còn giá trị bất động sản tăng khoảng 1.100 tỷ USD.
Đây là mức tăng rất lớn, nhưng cần phân biệt giữa tài sản ròng và thu nhập có thể sử dụng. Tài sản ròng phản ánh giá trị tài sản sau khi trừ đi các khoản nợ; mức tăng có thể đến từ việc cổ phiếu hoặc bất động sản tăng giá, chứ không đồng nghĩa các hộ gia đình nhận được một khoản tiền tương ứng. Hơn nữa, những người nắm giữ nhiều cổ phiếu thường hưởng lợi nhiều hơn khi thị trường đi lên.
Một nghiên cứu của Fed công bố ngày 9/10/2026 cung cấp thêm góc nhìn về sự phân bổ sức mua. Theo nghiên cứu, 10% gia đình đứng đầu theo thu nhập hoặc tài sản chiếm khoảng 28% tổng chi tiêu của các hộ gia đình Mỹ. Nhóm này có ảnh hưởng đáng kể đến tổng cầu, nhưng kết quả nghiên cứu cũng cho thấy người có mức chi tiêu cao không nhất thiết đồng thời thuộc nhóm giàu nhất theo cả thu nhập và tài sản.
Điều đó cho thấy không thể chỉ dựa vào tổng tài sản hoặc thu nhập bình quân để đánh giá mức sống của toàn xã hội. Cần xem xét đồng thời cách phân bổ tài sản, nguồn thu nhập và cơ cấu chi tiêu giữa các nhóm hộ gia đình.
Tiêu dùng của nhóm giàu có đủ bù đắp sức mua suy yếu?
Một câu hỏi quan trọng đối với triển vọng kinh tế Mỹ là liệu nhóm hộ gia đình có nguồn lực tài chính lớn có thể duy trì chi tiêu đủ mạnh để bù đắp sự suy yếu của những người có ngân sách eo hẹp hay không.
Các gia đình giàu có thường có nhiều lựa chọn hơn khi chi phí sinh hoạt tăng. Họ có thể sử dụng tiền tiết kiệm, thu nhập từ đầu tư hoặc các nguồn thu khác để duy trì mức chi tiêu. Trong khi đó, những gia đình phụ thuộc chủ yếu vào tiền lương thường phải dành tỷ trọng lớn hơn trong thu nhập cho nhà ở, thực phẩm, năng lượng và các khoản thanh toán nợ.
Tuy nhiên, khả năng chống chịu của nhóm giàu không đồng nghĩa họ có thể thay thế hoàn toàn sức mua suy giảm từ phần còn lại của nền kinh tế. Một bộ phận khách hàng có thể tiếp tục mua hàng xa xỉ, đi du lịch hoặc sử dụng dịch vụ cao cấp, nhưng điều đó không bảo đảm bù đắp được sự sụt giảm trong hàng triệu giao dịch mua sắm thông thường nếu nhiều gia đình cùng thắt chặt chi tiêu.
Nghiên cứu mới của Fed về cơ cấu chi tiêu hộ gia đình cho thấy nhóm 10% đứng đầu theo thu nhập hoặc tài sản chiếm tỷ trọng lớn trong tổng chi tiêu. Tuy nhiên, báo cáo cũng lưu ý rằng dữ liệu tại một thời điểm chưa đủ để xác lập xu hướng dài hạn. Vì vậy, chưa thể nói rằng tiêu dùng của nhóm giàu đang tăng đủ nhanh để bù đắp mọi khó khăn của nhóm thu nhập thấp.
Nếu các hộ gia đình thu nhập thấp cắt giảm mua sắm, những doanh nghiệp phụ thuộc vào khách hàng đại chúng, từ bán lẻ đến nhà hàng và dịch vụ giải trí, có thể chịu sức ép. Ngược lại, doanh nghiệp phục vụ khách hàng có thu nhập cao có thể chống chịu tốt hơn ở một số phân khúc. Mức độ tác động sẽ phụ thuộc vào khả năng điều chỉnh giá, cơ cấu khách hàng và chi phí hoạt động của từng doanh nghiệp.
Bởi vậy, doanh số bán lẻ tổng thể chưa phải thước đo đầy đủ để đánh giá sức khỏe tiêu dùng. Thu nhập thực tế, tỷ lệ tiết kiệm, dư nợ thẻ tín dụng, tình trạng thanh toán nợ và cơ cấu chi tiêu theo nhóm thu nhập cũng cần được theo dõi.
Giá năng lượng và lợi suất trái phiếu làm tăng sức ép
Áp lực chi phí sinh hoạt là một trong những yếu tố khiến tâm lý người tiêu dùng trở nên tiêu cực hơn. Theo khảo sát Đại học Michigan, kỳ vọng lạm phát trong một năm đã tăng từ 3,4% hồi tháng 2 lên 4,7% trong tháng 10, trong bối cảnh xung đột liên quan đến Iran và Trung Đông làm gia tăng bất ổn trên thị trường năng lượng.
Giá dầu tăng có thể đẩy chi phí xăng dầu, vận tải và sản xuất lên cao, sau đó truyền dẫn vào giá hàng hóa và dịch vụ. Với những gia đình có ngân sách hạn chế, đây là khoản chi khó tránh khỏi. Khi phải trả nhiều tiền hơn cho nhiên liệu và các nhu yếu phẩm, họ có thể buộc phải giảm chi cho những lĩnh vực khác.
Chi phí vay cũng là yếu tố đáng lưu ý. Lãi suất cao khiến việc mua nhà, mua ô tô hoặc sử dụng tín dụng trở nên đắt đỏ hơn. Các gia đình có ít tiền tiết kiệm và phụ thuộc nhiều vào tiền lương thường có dư địa điều chỉnh ngân sách hạn chế hơn so với những hộ sở hữu nhiều tài sản tài chính.
Trên thị trường trái phiếu, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm đã tăng mạnh trong năm 2026. Theo Reuters ngày 9/10, lợi suất này đang ở quanh 5,29%, sau khi chạm 5,34% trong tuần trước, mức cao nhất kể từ năm 2002. Những lo ngại về giá năng lượng, lạm phát và quy mô nợ công Mỹ đang góp phần gây sức ép lên thị trường trái phiếu.
Lợi suất trái phiếu tăng có thể làm chi phí huy động vốn trong nền kinh tế cao hơn, đồng thời gây sức ép lên định giá cổ phiếu. Khi nhà đầu tư có thể nhận được mức sinh lời cao hơn từ trái phiếu, họ có thể yêu cầu lợi nhuận kỳ vọng cao hơn khi nắm giữ cổ phiếu, đặc biệt là những doanh nghiệp được định giá dựa nhiều vào tăng trưởng trong tương lai.
Điều này khiến triển vọng thị trường trở nên phức tạp. Kỳ vọng về lợi nhuận từ AI vẫn có thể hỗ trợ các doanh nghiệp công nghệ, nhưng mặt bằng lãi suất cao và chi phí sinh hoạt đắt đỏ lại gây sức ép lên hộ gia đình và doanh nghiệp. Nếu lợi suất duy trì ở mức cao trong thời gian dài, thị trường cổ phiếu cũng có thể trở nên nhạy cảm hơn với những thay đổi trong triển vọng tăng trưởng.
Kinh tế Mỹ có đang bước vào giai đoạn phục hồi hình chữ K?
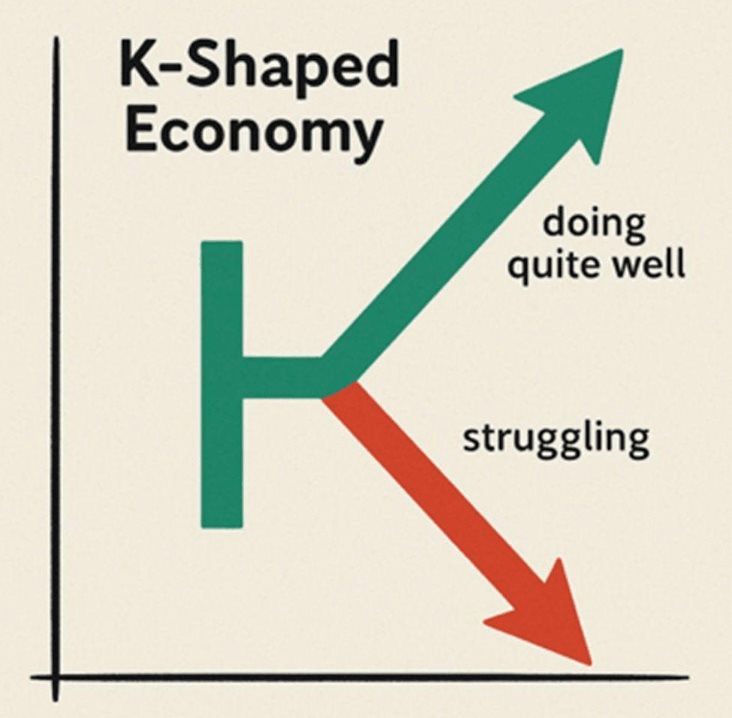
Sự trái chiều giữa thị trường chứng khoán và tâm lý người tiêu dùng gợi nhắc đến khái niệm phục hồi hình chữ K.
Phục hồi hình chữ K là tình trạng nền kinh tế phục hồi nhưng không phải ai cũng khá lên. Một nhóm ngày càng giàu có và phát triển tốt hơn, trong khi nhóm khác lại gặp khó khăn, thu nhập tăng chậm hoặc đời sống ngày càng chật vật.
Hãy hình dung chữ K: từ một điểm chung, hai nét kéo ra theo hai hướng đối lập. Nhánh đi lên: Nhóm hưởng lợi, khi giá cổ phiếu và tài sản tăng, doanh nghiệp làm ăn tốt, thu nhập hoặc tài sản của một bộ phận người dân tăng lên, họ có thể tiếp tục đầu tư và chi tiêu. Nhánh đi xuống: Nhóm gặp khó khăn, tiền lương không theo kịp giá cả, tiền thuê nhà và chi phí sinh hoạt cao, tiền tiết kiệm giảm, họ phải thắt chặt chi tiêu dù nền kinh tế nói chung vẫn tăng trưởng.
Trong bối cảnh hiện nay, các doanh nghiệp công nghệ lớn có thể hưởng lợi từ đầu tư AI và kỳ vọng tăng năng suất. Những hộ gia đình sở hữu nhiều cổ phiếu cũng có cơ hội gia tăng tài sản khi thị trường đi lên. Trái lại, các gia đình có ít tài sản tài chính, thu nhập phụ thuộc vào tiền lương và phải dành phần lớn ngân sách cho các khoản chi thiết yếu có thể không cảm nhận được sự cải thiện tương ứng.
Dù vậy, cần thận trọng khi sử dụng khái niệm phục hồi hình chữ K để mô tả toàn bộ nền kinh tế Mỹ. Nghiên cứu mới của Fed về tình hình tài chính hộ gia đình giai đoạn 2022-2025 cho thấy tài sản gia tăng tập trung nhiều hơn ở nhóm 10% giàu nhất, trong khi thu nhập có xu hướng cải thiện mạnh hơn ở các gia đình ít khá giả. Nghiên cứu về chi tiêu cũng cho thấy một số dấu hiệu bất lợi đối với nhóm thu nhập thấp, nhưng chưa đủ cơ sở để kết luận khoảng cách giữa các nhóm đang mở rộng trên mọi phương diện.
Tương tự, tâm lý người tiêu dùng suy giảm không đồng nghĩa chi tiêu thực tế đã giảm trên diện rộng. Khảo sát phản ánh cảm nhận và kỳ vọng của người dân, còn mức chi tiêu phải được đánh giá qua các số liệu kinh tế thực tế. Việc các chỉ số chứng khoán lập đỉnh cũng không phản ánh đầy đủ tình hình của mọi ngành nghề hay doanh nghiệp.
Trong những tuần tới, doanh số bán lẻ, thu nhập và chi tiêu cá nhân, lạm phát, thị trường lao động, tỷ lệ tiết kiệm và tình trạng nợ quá hạn sẽ là những chỉ báo quan trọng. Nếu chi tiêu thực tế tiếp tục tăng, kinh tế Mỹ có thể duy trì sức chống chịu bất chấp tâm lý bi quan. Ngược lại, nếu tiêu dùng suy yếu cùng lúc với tiết kiệm giảm và nợ quá hạn tăng, khoảng cách giữa thị trường tài chính và đời sống hộ gia đình có thể trở thành rủi ro lớn hơn đối với tăng trưởng.
Thách thức của kinh tế Mỹ không chỉ nằm ở việc duy trì đà tăng của thị trường chứng khoán, mà còn ở khả năng chuyển hóa tăng trưởng thành sự cải thiện rộng khắp về thu nhập và mức sống. Khi giá tài sản tăng nhưng người tiêu dùng vẫn lo ngại về chi phí sinh hoạt, vấn đề cần quan tâm không chỉ là nền kinh tế tạo ra bao nhiêu của cải, mà còn là những thành quả đó được phân bổ như thế nào.