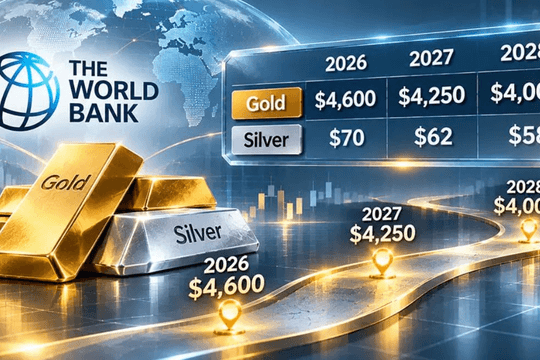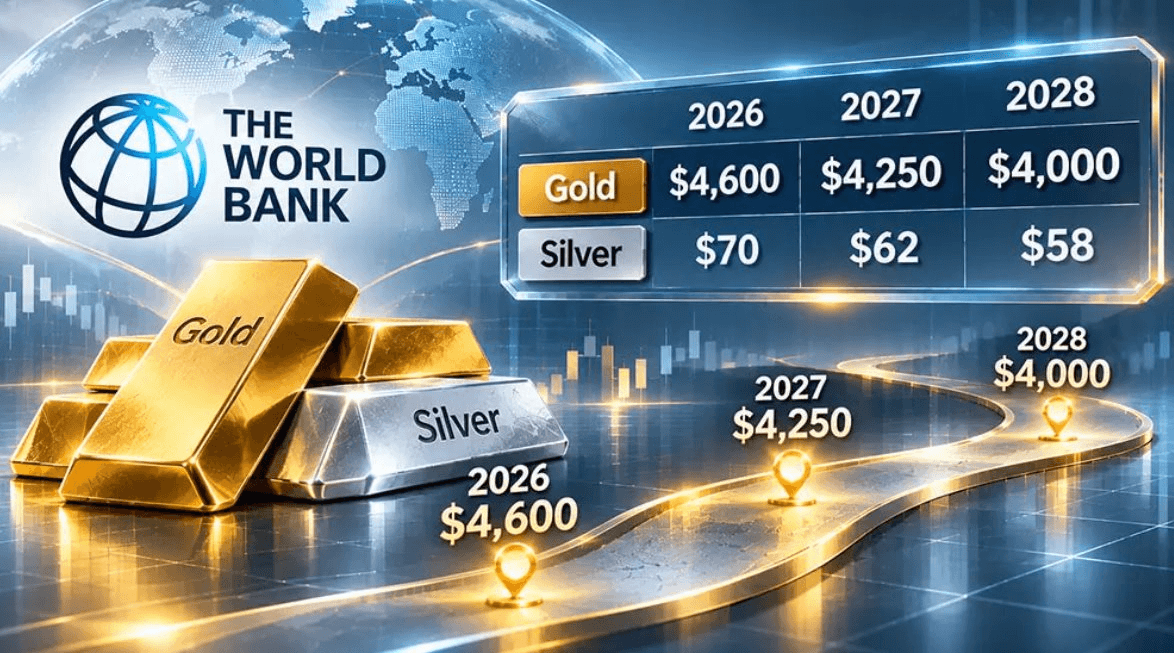
Trong báo cáo Triển vọng thị trường hàng hóa tháng 10, WB dự báo giá vàng bình quân năm 2026 đạt 4.600 USD/ounce, tăng 33,6% so với năm 2025. Tuy nhiên, bước sang năm 2027, giá kim loại quý này được dự báo giảm 7,6%, xuống bình quân 4.250 USD/ounce. Đến năm 2028, giá vàng có thể tiếp tục giảm thêm 5,9%, còn khoảng 4.000 USD/ounce.
Triển vọng mới của WB có phần thận trọng hơn so với dự báo hồi tháng 4, khi tổ chức này từng kỳ vọng giá vàng bình quân đạt 4.700 USD/ounce trong năm 2026 và 4.300 USD/ounce vào năm 2027.
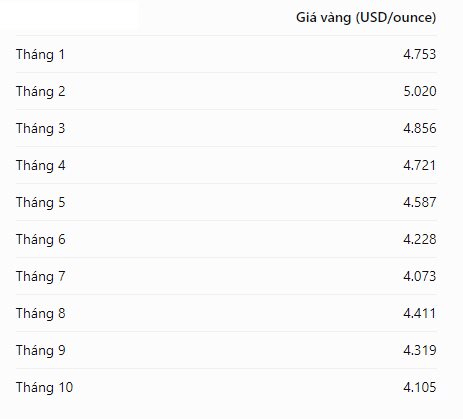
Bình quân 10 tháng đầu năm 2026, giá vàng quốc tế ở khoảng 4.507,3 USD/ounce. Như vậy, mức dự báo bình quân 4.600 USD/ounce của WB cho cả năm 2026 cao hơn khoảng 92,7 USD/ounce (tương đương 2,06%) so với bình quân 10 tháng đầu năm.
Đối với bạc, áp lực điều chỉnh được dự báo lớn hơn sau khi kim loại này có mức tăng vượt trội so với vàng trong năm nay. WB ước tính giá bạc bình quân năm 2026 đạt 70 USD/ounce, tương ứng tăng gần 76% so với năm trước. Sang năm 2027, giá bạc có thể giảm hơn 11%, xuống còn 62 USD/ounce và tiếp tục giảm 6,5%, về khoảng 58 USD/ounce trong năm 2028.
Dù dự báo giá vàng và bạc suy giảm trong hai năm tới, WB cho rằng mặt bằng giá của cả hai kim loại quý vẫn cao hơn đáng kể so với mức bình quân lịch sử. Bất ổn địa chính trị và nhu cầu đa dạng hóa danh mục đầu tư được kỳ vọng tiếp tục đóng vai trò hỗ trợ trong dài hạn.
Cụ thể, chỉ số giá kim loại quý của WB được dự báo tăng gần 40% trong năm 2026, trước khi giảm 8,3% vào năm 2027 và giảm thêm 6% trong năm 2028. Ngay cả sau nhịp điều chỉnh này, giá kim loại quý vẫn được dự báo cao hơn hơn 3 lần so với mức bình quân giai đoạn 2015-2019.
Giá vàng chịu áp lực từ lãi suất và đồng USD
Dự báo thận trọng được đưa ra trong bối cảnh thị trường vàng đang gặp khó khăn trong việc lấy lại đà tăng sau đợt tăng giá lịch sử, đưa kim loại quý này lên những mức cao kỷ lục hồi đầu năm.
Theo WB, giá vàng đã giảm 5% trong quý III/2026 và tiếp tục chịu áp lực bán trong tháng 10. Lợi suất trái phiếu chính phủ tăng, kỳ vọng chính sách tiền tệ thắt chặt hơn và đồng USD mạnh lên là những yếu tố gây sức ép lên tâm lý nhà đầu tư.
Đặc biệt, việc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong tháng 9, cùng động thái tương tự từ một số ngân hàng trung ương lớn, đã tạo thêm trở ngại đối với các tài sản không sinh lãi như vàng và bạc. Bên cạnh đó, sự đảo chiều mạnh của các vị thế đầu cơ theo xu hướng giá lên cũng góp phần gia tăng áp lực bán trên thị trường.
Dù vậy, WB đánh giá các yếu tố nền tảng hỗ trợ giá vàng vẫn tương đối tích cực, nhất là khi nhà đầu tư và các ngân hàng trung ương tiếp tục đa dạng hóa tài sản tài chính.
Theo báo cáo, nhu cầu đầu tư và hoạt động mua vàng của các ngân hàng trung ương chiếm khoảng một nửa tổng nhu cầu vàng toàn cầu trong 6 tháng đầu năm 2026. Mặc dù hai nguồn cầu này được dự báo giảm tốc trong hai năm tới, chúng vẫn sẽ là nền tảng quan trọng hỗ trợ giá kim loại quý.
Đáng chú ý, hoạt động mua vàng của các ngân hàng trung ương đã có dấu hiệu tăng trở lại sau giai đoạn chững xuống hồi đầu năm. Diễn biến này cho thấy nhu cầu từ khu vực chính thức có thể tiếp tục tạo lực đỡ cho giá vàng.
Ở chiều ngược lại, nhu cầu vàng trang sức được dự báo tiếp tục suy yếu. Kể từ năm 2023, tiêu thụ vàng trang sức đã giảm đáng kể và mặt bằng giá cao được cho là sẽ tiếp tục khiến người mua thận trọng hơn.
Về nguồn cung, sản lượng khai thác vàng được dự báo chỉ tăng nhẹ, trong khi giá cao sẽ khuyến khích hoạt động tái chế. Theo WB, ngay cả sau khi điều chỉnh giảm đến năm 2028, giá vàng vẫn cao hơn 75% so với mức bình quân giai đoạn 2021-2025.
Bạc đối mặt áp lực từ nhu cầu công nghiệp
Khác với vàng, triển vọng của bạc phức tạp hơn do kim loại này có tỷ trọng nhu cầu công nghiệp lớn. WB cho biết giá bạc đã giảm 14% trong quý III/2026 khi tình trạng khan hiếm nguồn cung dịu bớt, trong khi lãi suất tăng gây sức ép lên nhu cầu đầu tư.
Trong thời gian tới, giá bạc duy trì ở mức cao có thể khiến các doanh nghiệp công nghiệp tìm cách giảm mức độ phụ thuộc vào kim loại này. Xu hướng trên được dự báo rõ nét trong lĩnh vực năng lượng mặt trời, khi các nhà sản xuất đẩy mạnh cải thiện hiệu suất sử dụng vật liệu và nghiên cứu thay thế bạc bằng các vật liệu có nền tảng đồng trong công nghệ chế tạo tế bào quang điện.
Giá cao cũng có thể ảnh hưởng tiêu cực đến nhu cầu trang sức và đồ dùng bằng bạc. Tuy nhiên, nhu cầu từ các lĩnh vực điện tử, trung tâm dữ liệu, công nghiệp ô tô và hạ tầng điện được kỳ vọng tiếp tục tăng trưởng, qua đó phần nào bù đắp áp lực suy giảm từ các ngành khác.
Về nguồn cung, sản lượng khai thác bạc được dự báo chỉ tăng khiêm tốn. Trong khi đó, hoạt động tái chế có thể mở rộng khi giá cao khuyến khích người tiêu dùng và nhà sản xuất thu hồi kim loại. Sự kết hợp giữa nguồn cung tăng và nhu cầu suy yếu được kỳ vọng giúp thị trường bạc dần giảm tình trạng thắt chặt đến năm 2028.
Rủi ro địa chính trị có thể hỗ trợ giá kim loại quý
WB đánh giá các rủi ro đối với dự báo giá vàng và bạc hiện tương đối cân bằng. Những căng thẳng địa chính trị leo thang, đặc biệt tại Trung Đông, có thể thúc đẩy nhu cầu tìm kiếm tài sản trú ẩn an toàn. Biến động mạnh hơn trên thị trường tài chính hoặc hoạt động mua vàng của ngân hàng trung ương vượt dự kiến cũng có thể đẩy giá lên cao hơn kịch bản cơ sở.
Ở chiều ngược lại, rủi ro lớn nhất đến từ khả năng chính sách tiền tệ tiếp tục thắt chặt, đặc biệt tại Mỹ. Lãi suất cao hơn dự kiến cùng đồng USD mạnh lên có thể làm giảm sức hấp dẫn của các tài sản không sinh lãi.
Ngoài ra, tăng trưởng kinh tế toàn cầu suy yếu có thể ảnh hưởng đến nhu cầu bạc phục vụ sản xuất công nghiệp. Hoạt động chốt lời và việc các nhà đầu tư nhanh chóng thu hẹp đòn bẩy cũng có nguy cơ khuếch đại áp lực bán trên thị trường kim loại quý.
Nhìn rộng hơn, WB dự báo giá hàng hóa toàn cầu tăng 23% trong năm 2026, chủ yếu do gián đoạn nguồn cung năng lượng và bất ổn địa chính trị, trước khi giảm khoảng 7% trong năm 2027.
Tuy nhiên, tổ chức này cảnh báo triển vọng thị trường hàng hóa vẫn dễ bị tổn thương trước những gián đoạn mới liên quan đến địa chính trị và thời tiết. Xung đột tại Trung Đông kéo dài cùng hiện tượng El Niño mạnh có thể đe dọa sản xuất nông nghiệp, làm gia tăng áp lực lên thị trường năng lượng và lương thực.
WB nhận định những diễn biến bất lợi trên có thể khiến giá năng lượng duy trì ở mức cao và gây căng thẳng trên thị trường thực phẩm, qua đó tạo thêm thách thức đối với lạm phát và điều hành chính sách tiền tệ toàn cầu.