Dầu giảm hơn 2%
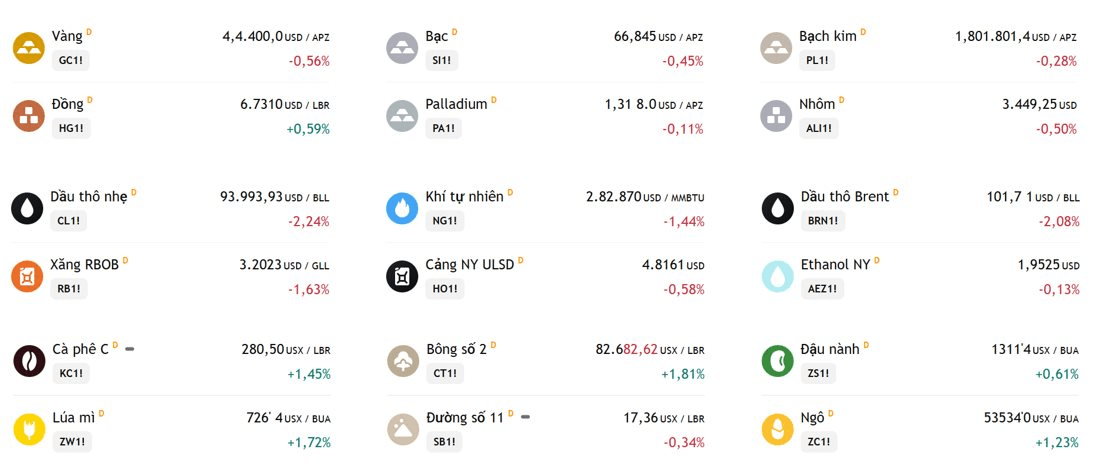
Giá dầu giảm xuống mức thấp nhất trong hơn một tuần trong phiên đầu tuần, khi giới đầu tư kỳ vọng các nỗ lực ngoại giao trong cuộc chiến Iran có thể đạt tiến triển trong tuần này, đồng thời đánh giá khả năng một phần dòng dầu xuất khẩu của Saudi Arabia được khôi phục. Giá Brent có thời điểm giảm 2,16 USD, tương đương 2,08%, xuống 101,71 USD/thùng, sau khi giảm 0,91% trong phiên trước. Dầu WTI giảm 2,15 USD, tương đương 2,14%, xuống 98,15 USD/thùng, sau mức giảm 1,58% của phiên trước, xuyên thủng ngưỡng tâm lý 100 USD/thùng.
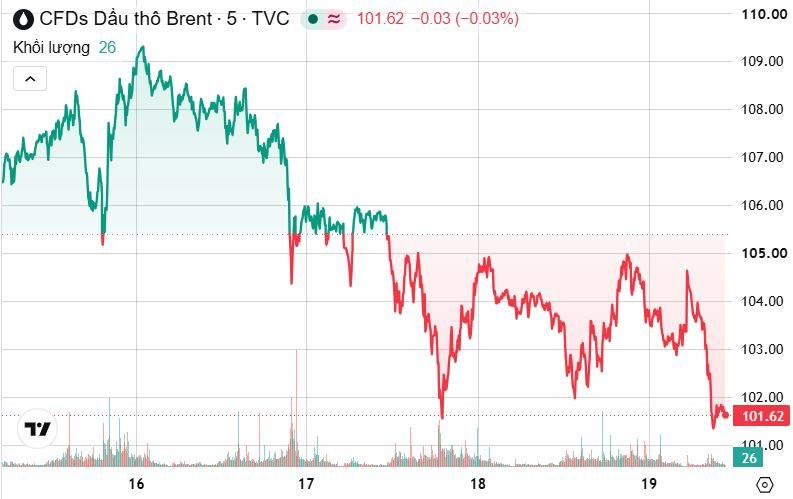
Các nhà phân tích thị trường cho rằng, một phần rủi ro đã được loại khỏi giá dầu nhờ hy vọng về một giải pháp ngoại giao giúp giảm leo thang chiến tranh Mỹ-Iran. Tuy nhiên, khả năng kỳ vọng này trở thành hiện thực vẫn còn chưa chắc chắn. Iran và Mỹ tiếp tục đưa ra những lời đe dọa mới trong ngày Chủ nhật, trong khi Tổng thống Mỹ Donald Trump cho biết ông sẵn sàng gặp Tổng thống Iran Masoud Pezeshkian tại New York trong tuần diễn ra Đại hội đồng Liên Hợp Quốc.
Nguồn cung thực tế cũng đang tạo sức ép lên giá. Dữ liệu của Kpler cho thấy xuất khẩu dầu của Saudi Arabia đã phục hồi lên hơn 4 triệu thùng/ngày trong tháng 9, so với chỉ 2,4 triệu thùng/ngày trong tháng 8, mức thấp nhất kể từ ít nhất năm 2013. Lưu lượng dầu từ Trung Đông nhìn chung vẫn cao đáng kể bất chấp gián đoạn tại đường ống Đông-Tây của Saudi Arabia. JPMorgan ước tính tổng lưu lượng dầu trung bình đạt 17,1 triệu thùng/ngày trong 10 ngày qua, chỉ thấp hơn 6,1 triệu thùng/ngày so với mức trung bình năm 2025. Đáng chú ý, lượng dầu Saudi Arabia vận chuyển qua eo biển Hormuz đạt trung bình 2,9 triệu thùng/ngày trong 6 ngày qua, tăng mạnh từ 700.000 thùng/ngày trong tháng 8.
Vivek Dhar, người đứng đầu bộ phận hàng hóa tại CBA, ước tính thị trường dầu mỏ hiện chỉ còn khoảng 5-10 tuần trước khi dự trữ dầu thô và các sản phẩm lọc dầu toàn cầu có thể cạn kiệt, thấp hơn đáng kể so với ước tính 15-20 tuần được đưa ra chỉ hai tuần trước. Theo ông, diễn biến này có thể gia tăng sức ép buộc Washington tìm kiếm thỏa thuận với Iran, ít nhất nhằm tăng dòng hàng hóa qua eo biển Hormuz và duy trì tuyến Bab el-Mandeb thông suốt.
Châu Âu đứng trước nguy cơ thiếu nhiên liệu máy bay
Trong thị trường sản phẩm dầu, châu Âu đang đối mặt với nguy cơ thiếu hụt nhiên liệu máy bay trong quý IV, dù đang mở rộng tìm kiếm nguồn cung từ những thị trường ở xa như Hàn Quốc. Energy Aspects dự báo châu Âu sẽ thiếu khoảng 510.000 thùng nhiên liệu máy bay/ngày trong quý IV, trong khi Mỹ dư thừa 18.000 thùng/ngày và khu vực châu Á-Thái Bình Dương dư thừa khoảng 419.000 thùng/ngày.
Hàn Quốc đang nhanh chóng trở thành một nguồn cung quan trọng. Theo Kpler, lượng nhiên liệu máy bay Hàn Quốc xuất sang châu Âu trong tháng 9 đạt 129.000 thùng/ngày, cao nhất kể từ tháng 10/2022. Trong khi đó, tồn kho nhiên liệu tại trung tâm Amsterdam-Rotterdam-Antwerp (ARA) đã giảm xuống mức thấp nhất trong 7 năm vào tuần kết thúc ngày 10/9. Giá dầu diesel châu Âu cũng đã đạt mức cao kỷ lục trong tuần này, cao hơn thị trường dầu diesel châu Á, khiến việc chuyển sản phẩm từ châu Á sang châu Âu trở nên hấp dẫn hơn về mặt lợi nhuận.
Nguồn cung của Hàn Quốc tăng mạnh nhờ hoạt động lọc dầu. Sản lượng nhiên liệu máy bay của nước này trong tháng 7 đạt gần 13,89 triệu thùng, cao nhất trong 7 năm, trong khi xuất khẩu đạt mức cao nhất trong 3,5 năm. Sản lượng lọc dầu tháng 7 đạt 2,7 triệu thùng/ngày, tăng 16% so với tháng 6.
Chứng khoán châu Á tăng
Thị trường tài chính châu Á khởi động tuần tương đối tích cực khi nhu cầu dữ liệu phục vụ trí tuệ nhân tạo thúc đẩy nhóm cổ phiếu sản xuất chip, trong khi giá dầu giảm giúp giảm bớt một phần áp lực lạm phát. Chỉ số công nghệ cao của Hàn Quốc tăng 1,5%, MSCI châu Á-Thái Bình Dương ngoài Nhật Bản tăng 0,8%, còn CSI300 của Trung Quốc tăng 0,6%. Hợp đồng tương lai S&P 500 tăng 0,4%, Nasdaq tăng 0,6%, trong khi EUROSTOXX 50 và DAX cùng tăng 0,4%, FTSE tăng 0,2%.
Tại Nhật Bản, giao dịch khá trầm lắng do kỳ nghỉ Tuần lễ Bạc kéo dài đến thứ Tư. Đồng USD giảm xuống 156,67 yên, trong khi nhà đầu tư theo dõi khả năng Ngân hàng Trung ương Nhật Bản có thể can thiệp để hỗ trợ đồng nội tệ. Đồng euro giữ quanh 1,1480 USD sau khi giảm gần 1% trong tuần trước.
Thị trường trái phiếu vẫn chịu áp lực sau đợt bán tháo mạnh. Lợi suất trái phiếu Mỹ kỳ hạn 2 năm đã tăng 36 điểm cơ bản trong hai tuần qua, lên 4,7604%, mức cao nhất kể từ giữa năm 2024. Sau những tín hiệu cứng rắn từ Fed, thị trường tương lai hiện phản ánh xác suất 56% Fed sẽ tăng lãi suất thêm một lần vào tháng 10, trong khi khả năng có thêm một đợt tăng trước cuối năm được đánh giá rất cao.
Vàng giữ vững trên 4.300 USD/ounce bất chấp lợi suất cao
Giá vàng giảm nhẹ trong phiên sáng 21/9 sau khi tăng gần 1% trong tuần trước và chấm dứt chuỗi giảm ba tuần liên tiếp. Vàng giao ngay giảm 0,15% xuống 4.366,5 USD/ounce, trong khi vàng giao tháng 12 giảm 0,37% xuống 4.408,3 USD.
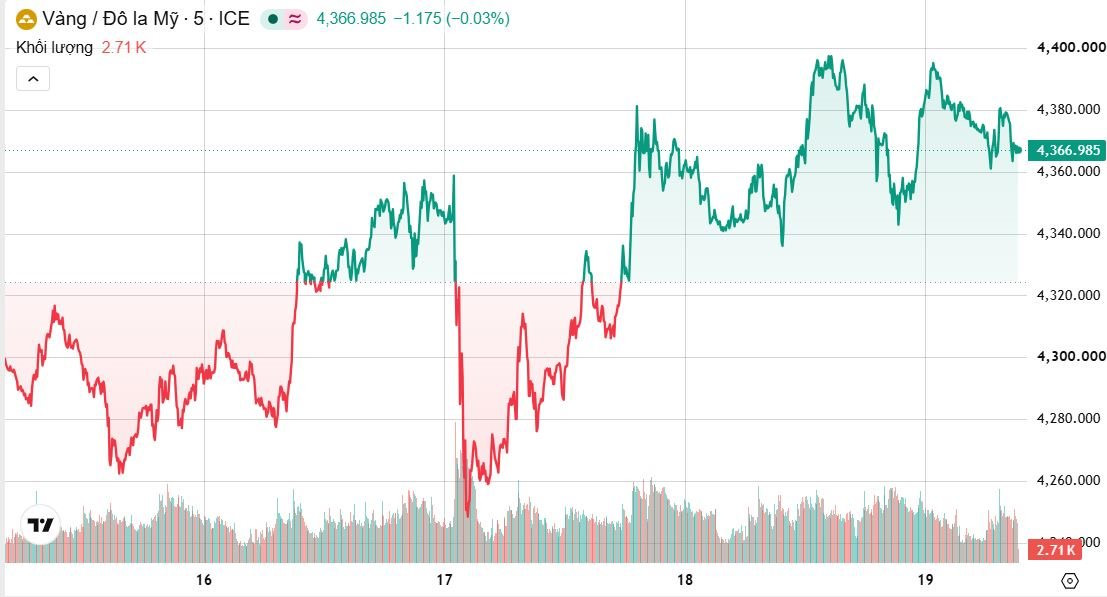
Sức chống chịu của vàng đáng chú ý bởi Fed vừa tăng lãi suất quỹ liên bang thêm 25 điểm cơ bản, trong khi lợi suất trái phiếu Mỹ kỳ hạn 10 năm dao động gần ngưỡng 5%. Những yếu tố thường gây bất lợi cho vàng như lãi suất cao, đồng USD mạnh và lợi suất trái phiếu tăng vẫn hiện diện, nhưng kim loại quý vẫn duy trì được các vùng hỗ trợ quan trọng.
Cán cân ngũ cốc toàn cầu ngày càng căng thẳng
Trên thị trường lúa mì, giá Euronext giảm phiên thứ hai liên tiếp, đi theo xu hướng tại Chicago trong bối cảnh giới giao dịch đánh giá tác động của chiến tranh đối với xuất khẩu từ Nga và Ukraine. Lúa mì Euronext giao tháng 12 giảm 0,8% xuống 241,50 euro, tương đương 277,07 USD/tấn. Trong cả tuần, hợp đồng gần như không thay đổi, trong khi lúa mì Chicago giảm khoảng 2%, chịu thêm sức ép từ đồng USD lên mức cao nhất trong bảy tuần.
Thị trường đang giằng co giữa kỳ vọng về một thỏa thuận ngoại giao có thể bảo đảm an toàn hàng hải tại Biển Đen và thực tế các cuộc tấn công quân sự giữa Nga và Ukraine vẫn diễn ra. Các lô hàng lúa mì Nga được chào bán tại St Petersburg ở mức 275 USD/tấn FOB, trong khi hai lô tại Ust-Luga được chào 280 USD và 275 USD/tấn. Năm lô hàng từ các cảng Latvia được chào trong khoảng 275-280 USD/tấn FOB. Một thương nhân cho biết riêng trong ngày đã nhận được chào bán khoảng 220.000 tấn lúa mì Nga loại 12,5% để giao tháng 10 từ các cảng Baltic.
Ở tầm dài hơn, bức tranh cung cầu ngũ cốc lại đáng chú ý hơn nhiều. USDA dự báo tiêu thụ ngô toàn cầu sẽ vượt sản lượng gần 30 triệu tấn trong niên vụ 2026/27, tạo ra mức thâm hụt lớn nhất trong hơn ba thập kỷ. Giá ngô Chicago đã tăng tới 16% riêng trong tháng 8, trong khi giá tương lai ngô, lúa mì và đậu tương đều tăng đáng kể trong những tháng gần đây.
Tổng sản lượng ngô và lúa mì của các nước xuất khẩu chính được dự báo giảm mạnh so với năm trước, dù Mỹ chuẩn bị thu hoạch vụ ngô lớn thứ hai trong lịch sử. Mức giảm sản lượng của nhóm nước xuất khẩu lớn được dự báo là mạnh nhất về khối lượng kể từ niên vụ 1993/94 và mạnh nhất về tỷ lệ kể từ 2012/13. USDA cũng dự báo sản lượng lúa mì thế giới trong niên vụ 2026/27 không đủ đáp ứng nhu cầu tiêu thụ.
Một nguyên nhân mang tính cấu trúc nằm ở diện tích canh tác. Trong 25 năm qua, diện tích thu hoạch của các nước xuất khẩu hạt có dầu và sản phẩm từ hạt có dầu đã tăng hơn gấp đôi so với niên vụ 2000/01, trong khi diện tích của các nước xuất khẩu ngũ cốc lớn chỉ tăng khoảng 5%. Diện tích trồng ngô tăng đáng kể nhưng diện tích lúa mì lại giảm, trong khi nhu cầu ngũ cốc vẫn tiếp tục tăng.
Cà phê giảm giá, tồn kho arabica vẫn ở mức rất thấp
Thị trường cà phê tiếp tục điều chỉnh. Trên sàn London, robusta giao tháng 11/2026 giảm tổng cộng 3,7%, tương đương 129 USD/tấn, xuống 3.396 USD/tấn trong tuần trước. Hợp đồng tháng 1/2027 giảm 3,8%, tương đương 135 USD/tấn, xuống 3.373 USD/tấn. Tại New York, arabica giao tháng 12/2026 giảm 1,8%, tương đương 5,2 US cent/pound, xuống 280,5 US cent/pound; hợp đồng tháng 3/2027 giảm 1,9%, tương đương 5,3 US cent/pound, xuống 271,95 US cent/pound.
Tồn kho arabica được chứng nhận tại New York đã tăng lên 247.887 bao tính đến ngày 17/9, tăng 30.241 bao, tương đương 13,90%, so với mức thấp ngày 15/9. Tuy nhiên, lượng tồn kho này vẫn thấp hơn 412.062 bao, tương đương 62,44%, so với 659.949 bao cùng thời điểm năm ngoái. Trong tổng số tồn kho được chứng nhận, cà phê Brazil chiếm 15,51%, Honduras 22,40% và Peru 19,64%.
Lượng cà phê arabica được chứng nhận riêng ngày 17/9 tăng thêm 14.408 bao lên 247.887 bao, trong đó 189.691 bao, tương đương 76,52%, được lưu giữ tại châu Âu và 58.196 bao, tương đương 23,48%, tại Mỹ. Lượng cà phê đang chờ phân loại giảm 17.577 bao xuống 31.168 bao. Việc tồn kho được chứng nhận tăng có thể tạo áp lực giảm giá trong ngắn hạn, nhưng mức tồn kho tổng thể vẫn rất thấp.
Cao su chịu sức ép
Tại Nhật Bản, cao su kỳ hạn tháng 10 trên OSE đi ngang ở 454,7 yên/kg. Tại Thái Lan, giá chào xuất khẩu RSS3 FOB Laem Chabang nhích lên 92,14 baht/kg. Trong khi đó, cao su kỳ hạn tháng 10 trên SHFE giảm 30 nhân dân tệ, tương đương 0,17%, xuống 17.850 nhân dân tệ/tấn.
Nguồn cung cao su tổng hợp tại Trung Quốc đang tăng đáng kể. Sản lượng tháng 8 đạt 792.000 tấn, tăng 7,2% so với cùng kỳ năm trước. Nguồn cung dồi dào hơn được dự báo gây sức ép lên giá nitrile, cao su styren butadien và cao su butadien khi cán cân cung-cầu chuyển theo hướng dư thừa.
Thép tăng nhẹ
Giá thép thanh kỳ hạn tháng 10/2026 trên SHFE tăng 5 nhân dân tệ, tương đương 0,16%, lên 3.055 nhân dân tệ/tấn. Quặng sắt kỳ hạn tháng 10 trên DCE tăng 1 nhân dân tệ, tương đương 0,14%, lên 723 nhân dân tệ/tấn, trong khi quặng sắt cùng kỳ hạn trên SGX tăng 0,2 USD, tương đương 0,21%, lên 97,3 USD/tấn.
Tính đến ngày 18/9, giá giao ngay bình quân thép không gỉ 304/2B ở mức 12.850 nhân dân tệ/tấn, không đổi so với đầu tuần nhưng cao hơn 5,76% so với cùng kỳ năm ngoái. Tổng tồn kho thép không gỉ đạt 1,15 triệu tấn, giảm 0,58% so với tuần trước đó.
Giá một số hàng hóa, ghi nhận sáng 21/9: