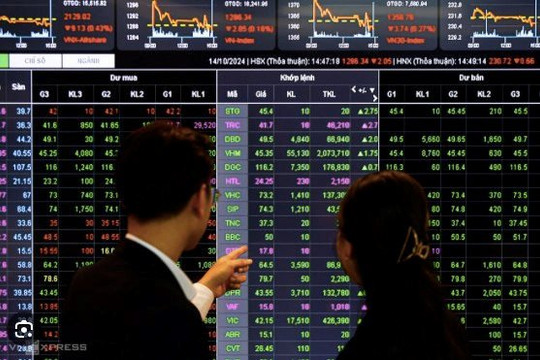
Theo chuyên gia VIS Rating, ngành chứng khoán Việt Nam trải qua nửa đầu năm 2026 đầy thách thức khi mặt bằng lãi suất cao và những bất ổn địa chính trị ảnh hưởng tâm lý nhà đầu tư và hoạt động giao dịch cổ phiếu, mặc dù thị trường được FTSE nâng hạng. Chi phí vốn gia tăng và lợi suất đầu tư cổ phiếu suy giảm gây áp lực lên khả năng sinh lời của toàn ngành, đặc biệt là các công ty quy mô vừa và nhỏ có tỷ trọng đầu tư cổ phiếu cao.
Nhờ nguồn tăng vốn mới, các công ty chứng khoán có liên kết ngân hàng tăng trưởng các mảng kinh doanh cốt lõi nhanh hơn các công ty cùng ngành. Tuy nhiên, tăng trưởng ngày càng tập trung vào một số khách hàng lớn mảng cho vay ký quỹ và một vài tổ chức phát hành trái phiếu doanh nghiệp, làm gia tăng rủi ro tập trung tín dụng.
Rủi ro tín dụng tập trung vào một số khách hàng lớn gia tăng
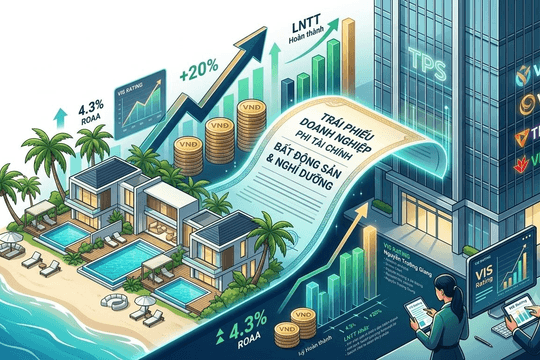
Báo cáo mới đây của VIS Rating cho thấy, tỷ lệ khẩu vị rủi ro của toàn ngành tăng lên 21% trong Q2/2026, từ mức 19% năm 2025, chủ yếu do sự gia tăng đầu tư vào trái phiếu của một số doanh nghiệp bất động sản lớn tại các công ty chứng khoán liên kết ngân hàng (ví dụ: TCX, VPX, HDS, TPS). Các công ty nắm giữ trái phiếu của các doanh nghiệp bất động sản và nghỉ dưỡng đang gặp khó khăn (ví dụ: TPS, VND) sẽ mất nhiều thời gian hơn để thu hồi các khoản đầu tư do lãi suất cao làm suy giảm dòng tiền của tổ chức phát hành và làm chậm quá trình xử lý tài sản bảo đảm.
Bên cạnh đó, mức độ tập trung tín dụng trong hoạt động cho vay ký quỹ gia tăng khi nhu cầu vay của khách hàng cá nhân ở mức thấp, thúc đẩy các công ty chứng khoán có liên kết với ngân hàng mở rộng cho vay đối với một số khách hàng lớn.
Dự báo rủi ro tập trung tín dụng của toàn ngành sẽ tiếp tục gia tăng trong nửa cuối năm 2026, do dư nợ ngày càng tập trung vào một số tổ chức phát hành trái phiếu và khách hàng vay ký quỹ lớn, qua đó làm suy giảm khả năng chống chịu của các công ty nếu các khách hàng này gặp áp lực tài chính.
Chi phí vốn cao và lợi suất đầu tư cổ phiếu giảm lấn át mức tăng thu nhập từ mảng ngân hàng đầu tư, gây áp lực đáng kể lên các công ty nhỏ
ROAA toàn ngành giảm từ 5,6% năm 2025 xuống 4,3% trong nửa đầu năm 2026, do chi phí vốn tăng làm thu hẹp biên lợi nhuận cho vay ký quỹ, trong khi mặt bằng định giá cổ phiếu suy giảm làm giảm lợi nhuận từ hoạt động tự doanh.
Ở chiều ngược lại, các công ty lớn, bao gồm một số công ty có liên kết với ngân hàng, duy trì khả năng sinh lời ổn định hơn nhờ tăng thu nhập phí tư vấn phát hành trái phiếu (ví dụ: HDS, TCX, VPX) và lợi nhuận ổn định từ đầu tư trái phiếu và chứng chỉ tiền gửi (ví dụ: SSI, VCK), mặc dù các nguồn thu này chỉ bù đắp một phần áp lực suy giảm lợi nhuận chung.
Đáng chú ý, các công ty quy mô vừa và nhỏ có danh mục đầu tư cổ phiếu lớn (ví dụ: VIX, SHS, CTS, VDS) chịu ảnh hưởng nặng nề nhất, khiến mức độ biến động lợi nhuận trước thuế toàn ngành tăng từ 140% lên 145%. Trong số 27 công ty được phân tích, có tới 14 công ty đối mặt với rủi ro không hoàn thành kế hoạch lợi nhuận năm 2026.
Kỳ vọng ROAA toàn ngành sẽ duy trì ở mức 4,2%-4,5% trong năm 2026, thấp hơn năm 2025, do chi phí vốn ở mức cao tiếp tục gây áp lực lên lợi nhuận từ các hoạt động kinh doanh cốt lõi.
Hoạt động tăng vốn quy mô lớn giúp củng cố bộ đệm hấp thụ rủi ro
Trong nửa đầu năm 2026, tỷ lệ đòn bẩy toàn ngành giảm từ 2,4 lần năm 2025 xuống 2,2 lần, nhờ các công ty HDBS, LPS, VCBS và VIX huy động thành công tổng cộng 40 nghìn tỷ đồng vốn mới. Tuy nhiên, một số công ty liên kết ngân hàng tăng trưởng nhanh (ví dụ: TCX, VPX, SHS) đã tăng vay ngắn hạn để tài trợ cho hoạt động cho vay ký quỹ và đầu tư trái phiếu, qua đó hỗ trợ mở rộng thị phần.
Dự báo tỷ lệ đòn bẩy toàn ngành sẽ tăng trở lại lên 2,3-2,4 lần trong nửa cuối năm 2026, do nhu cầu vay vốn tăng khi quy mô bảng cân đối tiếp tục mở rộng, trong khi điều kiện thị trường chứng khoán kém thuận lợi sẽ hạn chế khả năng tăng vốn chủ. Nếu không huy động thêm vốn trong nửa cuối năm 2026, các công ty có hoạt động cho vay ký quỹ (ví dụ: BSI, CTS) và đầu tư trái phiếu (ví dụ: TCX, HDS) đang tiệm cận đến giới hạn quy định sẽ gặp khó khăn trong việc duy trì tăng trưởng lợi nhuận từ các mảng kinh doanh cốt lõi.
Hoạt động tăng vốn gần đây đã giúp giảm phụ thuộc vào nguồn vốn ngắn hạn và nâng tỷ lệ thanh khoản toàn ngành từ 105% vào cuối năm 2025 lên 107% trong Q2/2026.
Đồng thời, các khoản vay nước ngoài (ví dụ: TCX, VCI) và kế hoạch phát hành trái phiếu dài hạn (ví dụ: TCX, SHS, TPS, LPS) sẽ giúp đa dạng hóa nguồn vốn và hạn chế rủi ro tái cấp vốn. Nhờ các đợt tăng vốn vừa qua cùng bộ đệm thanh khoản ở mức vừa đủ, thanh khoản toàn ngành được kỳ vọng sẽ tiếp tục duy trì ổn định.