Giá dầu tiếp tục giảm
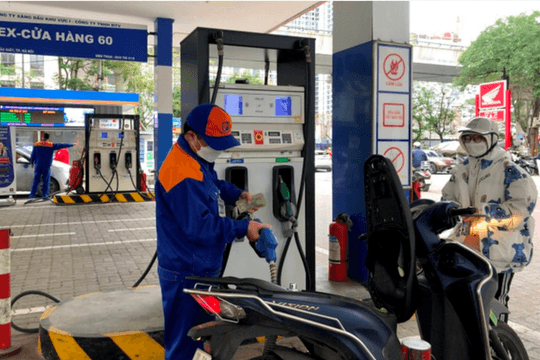
Giá dầu thế giới tiếp tục đi xuống trong phiên giao dịch đầu tuần 16/11 khi thị trường ngày càng lo ngại nguồn cung toàn cầu vượt nhu cầu, trong bối cảnh hoạt động vận chuyển dầu qua eo biển Hormuz đang dần phục hồi.
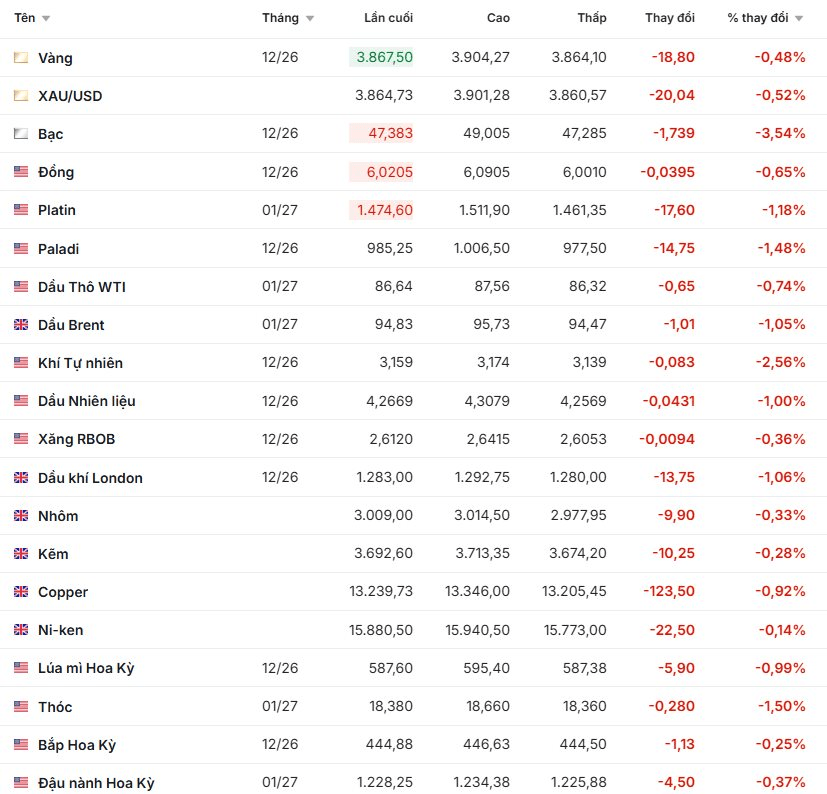
Đầu phiên sáng 16/11, giá dầu Brent giao kỳ hạn giảm 0,59%, tương đương 0,57 USD, xuống còn 94,37 USD/thùng. Dầu WTI của Mỹ giảm 0,26%, tương đương 0,23 USD, xuống 88,33 USD/thùng.
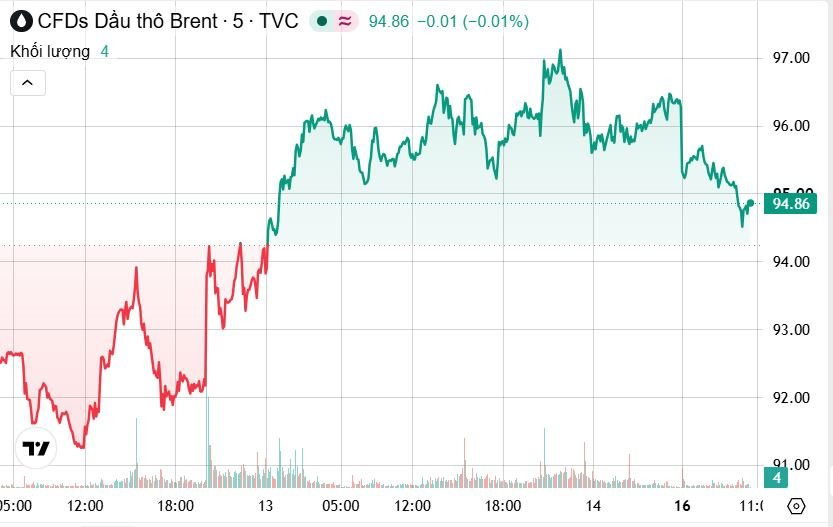
Áp lực lớn nhất đối với thị trường dầu mỏ hiện nay đến từ triển vọng nguồn cung ngày càng dồi dào. Theo báo cáo thị trường dầu mỏ tháng 11, Cơ quan Năng lượng Quốc tế (IEA) dự báo nguồn cung dầu toàn cầu trong quý IV/2026 đạt trung bình khoảng 105 triệu thùng/ngày, cao hơn nhu cầu khoảng 1,7 triệu thùng/ngày. Đây là sự đảo chiều đáng kể so với những dự báo trước đó về nguy cơ thiếu hụt nguồn cung trong quý cuối năm.
IEA cũng cho biết sản lượng dầu toàn cầu tăng khoảng 2,3 triệu thùng/ngày trong tháng 10, lên 105,4 triệu thùng/ngày. Hoạt động xuất khẩu dầu từ Trung Đông phục hồi nhanh hơn dự kiến đã góp phần cải thiện đáng kể cán cân cung cầu. Hoạt động vận chuyển dầu qua eo biển Hormuz đang tiến gần trở lại mức trước khi xung đột bùng phát.
Tim Waterer, chuyên gia phân tích trưởng tại KCM Trade, nhận định thị trường lần đầu tiên kể từ khi xung đột Mỹ - Iran bùng phát thực sự cân nhắc khả năng dư thừa nguồn cung, thay vì tập trung vào nguy cơ khan hiếm dầu kéo dài. Sự thay đổi trong tâm lý này đang tạo sức ép đáng kể lên giá dầu.
Tuy nhiên, rủi ro an ninh hàng hải vẫn chưa hoàn toàn biến mất. Giới chức Iran ngày 15/11 thông tin một tàu chở dầu bốc cháy sau khi va phải thủy lôi ở phía đông eo biển Hormuz. Giá cước vận tải dầu bằng tàu chở dầu vẫn ở mức cao do những lo ngại về an ninh và việc nhiều tàu phải tham gia hoạt động trung chuyển dầu giữa các tàu để đưa hàng hóa ra khỏi khu vực Vùng Vịnh.
Tại Mỹ, Tổng thống Donald Trump quyết định gia hạn miễn trừ Đạo luật Jones thêm 90 ngày. Quy định này vốn yêu cầu hàng hóa vận chuyển giữa các cảng của Mỹ phải sử dụng tàu mang cờ Mỹ. Việc gia hạn miễn trừ cho phép tàu nước ngoài tham gia vận chuyển dầu thô, xăng và dầu diesel giữa các cảng Mỹ thuận lợi hơn, qua đó mở rộng năng lực vận tải và cải thiện khả năng lưu thông nhiên liệu nội địa.
Vàng phục hồi nhẹ đầu phiên nhưng lại bị kéo giảm
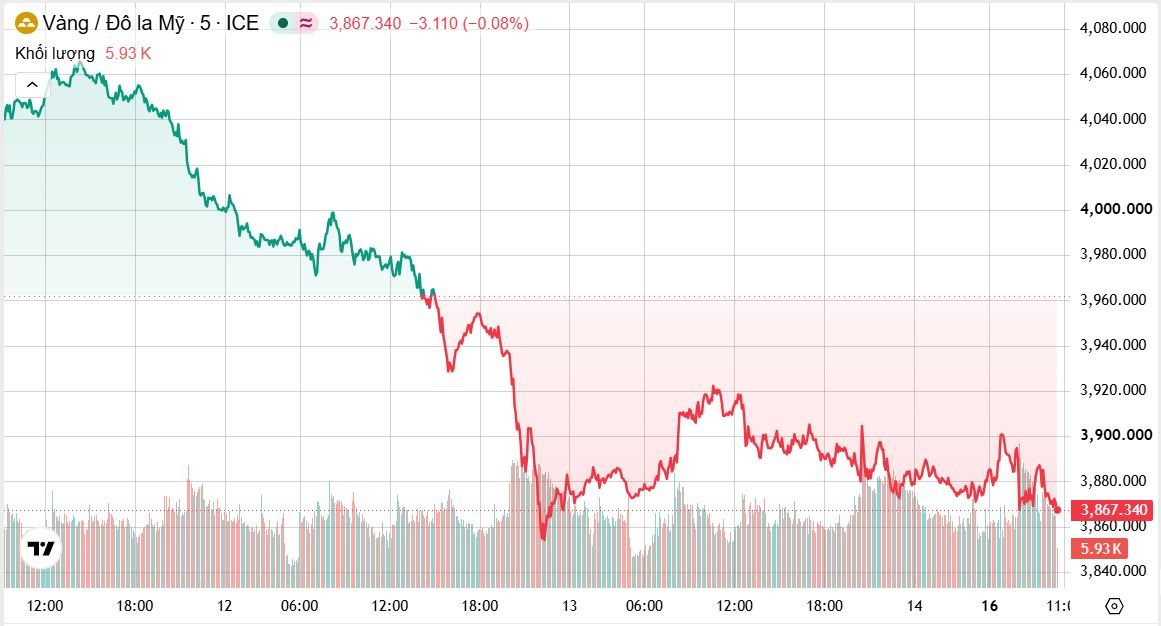
Thị trường kim loại quý mở đầu tuần mới với diễn biến phục hồi nhẹ. Giá vàng tăng trở lại sau khi giảm khoảng 4,5-4,6% trong tuần trước và chạm mức thấp nhất trong hơn một năm. Tuy nhiên, triển vọng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục nâng lãi suất đang hạn chế đáng kể khả năng phục hồi của kim loại quý.
Đầu phiên 16/11, giá vàng giao ngay tăng 0,3%, lên 3.892,42 USD/ounce. Hợp đồng vàng tương lai Mỹ giao tháng 12 tăng 0,2%, lên 3.895,60 USD/ounce. Tuy nhiên sau đó giá lại suy yếu, giá lùi về 3.867 USD/ounce.
Dữ liệu kinh tế Mỹ đang khiến triển vọng chính sách tiền tệ trở nên kém thuận lợi đối với vàng. Chỉ số giá sản xuất (PPI) tháng 10 tăng mạnh, ghi nhận mức tăng theo năm lớn nhất trong 4 năm. Trước đó, chỉ số giá tiêu dùng (CPI) cũng cao hơn dự báo, cho thấy áp lực lạm phát vẫn chưa được kiểm soát như kỳ vọng.
Theo công cụ FedWatch của CME, thị trường hiện dự báo 94% khả năng Fed tăng lãi suất thêm 25 điểm cơ bản trong tháng 12, trong khi xác suất tăng mạnh hơn 50 điểm cơ bản ở mức 6%. Lãi suất cao thường gây bất lợi cho vàng bởi kim loại quý này không đem lại lợi suất định kỳ.
Trong tuần này, giới đầu tư sẽ theo dõi phát biểu của Chủ tịch Fed Kevin Warsh và biên bản cuộc họp chính sách tháng 10 của Fed, dự kiến công bố ngày 18/11. Những thông tin này có thể tác động đáng kể đến kỳ vọng lãi suất và hướng đi của đồng USD.
Tại thị trường vật chất, nhu cầu vàng ở Ấn Độ tương đối ổn định trong tuần trước khi giá trong nước giảm thúc đẩy hoạt động mua vào trong mùa lễ hội. Ngược lại, nhu cầu tại Trung Quốc, quốc gia tiêu thụ vàng hàng đầu thế giới, vẫn ở mức thấp.
Bạc, bạch kim và palladium phục hồi
Các kim loại quý khác cũng ghi nhận diễn biến phục hồi nhẹ trong phiên đầu tuần, song triển vọng vẫn thiếu chắc chắn sau đợt giảm mạnh trước đó.
Giá bạc giao ngay tăng 0,2%, lên 48,80 USD/ounce. Bạch kim tăng 0,2%, lên 1.497,12 USD/ounce, trong khi palladium tăng 0,1%, lên 1.001,40 USD/ounce.
Đáng chú ý, triển vọng nhu cầu bạc đang đối mặt với nhiều thách thức. Theo Metals Focus, nhu cầu bạc công nghiệp năm 2026 được dự báo giảm 3%, xuống khoảng 640 triệu ounce. Riêng nhu cầu bạc phục vụ sản xuất pin mặt trời có thể giảm khoảng 20%, phản ánh xu hướng tiết giảm lượng bạc sử dụng trong sản xuất và những thay đổi về công nghệ.
Một nghiên cứu khác cũng dự báo tổng nhu cầu bạc năm 2026 giảm khoảng 5% do nhu cầu trang sức suy yếu và mức tiêu thụ thấp hơn trong lĩnh vực pin mặt trời, khi giá bạc cao thúc đẩy quá trình thay thế vật liệu.
Dù vậy, thị trường bạc vẫn được hỗ trợ bởi tình trạng thiếu hụt nguồn cung kéo dài. Metals Focus dự báo thị trường tiếp tục thâm hụt năm thứ sáu liên tiếp trong năm 2026, dù mức thiếu hụt có thể thu hẹp xuống 35 triệu ounce, so với 54 triệu ounce năm 2025.
Đồng và nhôm chịu tác động từ triển vọng nguồn cung
Dữ liệu giá đóng cửa hợp đồng kỳ hạn 3 tháng trên Sàn giao dịch Kim loại London (LME) ghi nhận đồng ở mức 13.399 USD/tấn, nhôm 3.010 USD/tấn, kẽm 3.710 USD/tấn, nickel 15.985 USD/tấn, chì 1.894 USD/tấn và thiếc 46.700 USD/tấn.
Đối với đồng, thị trường tiếp tục theo dõi sát diễn biến tồn kho và triển vọng nhu cầu tại Trung Quốc. Đây là kim loại có vai trò quan trọng trong ngành điện, xây dựng, năng lượng tái tạo và sản xuất thiết bị công nghệ.
Trong những tuần gần đây, giá đồng chịu sức ép từ lượng tồn kho tăng và lo ngại nguồn cung có thể cải thiện. Dữ liệu LME cho thấy lượng đồng lưu kho tăng mạnh trong tháng 10, trong khi tồn kho tại các kho đăng ký của Sàn giao dịch Hàng hóa Thượng Hải (SHFE) có thời điểm giảm đáng kể.
Giá nhôm kỳ hạn 3 tháng được ghi nhận ở mức 3.010 USD/tấn. Thị trường tiếp tục chịu ảnh hưởng từ những biến động nguồn cung tại Trung Đông, nơi xung đột trước đó đã gây gián đoạn hoạt động vận chuyển nguyên liệu và ảnh hưởng đến một số cơ sở luyện nhôm. Triển vọng nguồn cung trung hạn có thể cải thiện nhờ sản lượng mới từ Indonesia và khả năng phục hồi hoạt động của các nhà máy tại Vùng Vịnh.
Trong khi đó, nickel được ghi nhận ở mức 15.985 USD/tấn. Indonesia tiếp tục giữ vai trò quan trọng trong cán cân cung cầu nickel toàn cầu, đặc biệt đối với ngành thép không gỉ và nguyên liệu sản xuất pin xe điện. Nguồn cung từ quốc gia Đông Nam Á này có thể hạn chế khả năng tăng giá mạnh của nickel, trong khi triển vọng tiêu thụ vẫn phụ thuộc vào tốc độ phục hồi của ngành công nghiệp.
Ở các kim loại khác, kẽm đạt 3.710 USD/tấn, chì ở mức 1.894 USD/tấn và thiếc đạt 46.700 USD/tấn. Giá kẽm chịu ảnh hưởng từ hoạt động sản xuất thép mạ kẽm, ngành xây dựng và nhu cầu công nghiệp tại Trung Quốc. Chì tiếp tục phụ thuộc đáng kể vào nhu cầu sản xuất ắc quy chì-axit sử dụng trong ô tô và hệ thống lưu trữ điện. Trong khi đó, thiếc có vai trò quan trọng trong ngành điện tử, đặc biệt là sản xuất vật liệu hàn cho bảng mạch.
Đậu tương và ngô được hỗ trợ
Đậu tương và ngô được hỗ trợ bởi báo cáo cung cầu mới của Bộ Nông nghiệp Mỹ (USDA), trong khi lúa mì chịu sức ép từ triển vọng mùa vụ lớn tại Australia và Argentina.
Đậu tương kỳ hạn trên sàn Chicago (CBOT), hợp đồng tháng 1/2027, được ghi nhận ở mức 1.231,50 cent/bushel.
Báo cáo cung cầu tháng 11 của USDA hạ dự báo tồn kho đậu tương cuối niên vụ 2026-2027 của Mỹ, trái với kỳ vọng của các nhà phân tích về khả năng tồn kho tăng. Triển vọng nguồn cung thắt chặt hơn giúp cải thiện tâm lý thị trường, thúc đẩy hoạt động mua vào sau giai đoạn giá suy yếu.
Đối với ngô, hợp đồng kỳ hạn tháng 3/2027 trên CBOT được ghi nhận ở mức 445,50 cent/bushel. Trong phiên 13/11, hợp đồng ngô hoạt động mạnh nhất tăng 3,5 cent, lên 4,46 USD/bushel. Tương tự đậu tương, ngô được hỗ trợ bởi báo cáo USDA khi cơ quan này dự báo tồn kho cuối vụ ngô Mỹ thấp hơn kỳ vọng của thị trường.
Trong khi đó, lúa mì kỳ hạn tháng 12/2026 trên CBOT được ghi nhận ở mức 593,25 cent/bushel. Đà phục hồi chủ yếu xuất phát từ lo ngại hoạt động xuất khẩu lúa mì tại khu vực Biển Đen bị gián đoạn, có thể ảnh hưởng đến nguồn cung sẵn có trên thị trường quốc tế. Tuy nhiên, triển vọng mùa vụ lớn tại Australia và Argentina, cùng với đồng USD mạnh, vẫn là những yếu tố hạn chế khả năng tăng giá.
Cà phê phục hồi nhẹ, cacao đối mặt nguy cơ thiếu hụt nguồn cung
Cà phê Arabica được giao dịch ở mức 279,25 cent/pound, tăng 0,60 cent, tương đương 0,22%. Cà phê Robusta được ghi nhận ở mức 3.211 USD/tấn. Thị trường cà phê tiếp tục theo dõi triển vọng mùa vụ tại Brazil, đặc biệt là lượng mưa, nhiệt độ và tiến độ thu hoạch tại các vùng trồng chủ chốt.
Trong khi đó, thị trường cacao đang đặc biệt chú ý đến nguy cơ hiện tượng El Niño làm giảm sản lượng tại Bờ Biển Ngà, quốc gia sản xuất cacao lớn nhất thế giới.
Cacao giao dịch tại London được ghi nhận ở mức 3.882 bảng Anh/tấn, tăng 6 bảng, tương đương 0,15%. Theo Reuters, cơ quan khí tượng Bờ Biển Ngà cảnh báo hiện tượng El Niño đặc biệt mạnh có thể khiến sản lượng cacao của nước này trong niên vụ 2026-2027 giảm từ 21-25%. Lượng mưa tại các vùng trồng cacao được dự báo giảm từ 10-27%, mùa mưa ngắn hơn và mùa khô kéo dài hơn.
Nhiệt độ tăng có thể khiến quả cacao non héo rụng, hoa bị hỏng và cây thiếu nước, ảnh hưởng trực tiếp đến năng suất. Bờ Biển Ngà đã tạm dừng bán các hợp đồng xuất khẩu cacao vụ chính từ tháng 6, sau khi bán khoảng 1,15 triệu tấn, nhằm chờ đánh giá rõ hơn về triển vọng mùa vụ. Sản lượng của quốc gia này trong niên vụ trước vượt 2 triệu tấn.
Chứng khoán châu Á giảm điểm
Chứng khoán châu Á giảm điểm trong phiên giao dịch ngày 16/11 sau một tuần biến động mạnh. Giới đầu tư đang hướng sự chú ý đến kết quả kinh doanh của Nvidia, đợt IPO của Anthropic và những tín hiệu mới về chính sách tiền tệ Mỹ.
Chỉ số Nikkei của Nhật Bản giảm 0,6%, trong khi Kospi của Hàn Quốc mất 0,2%. Chỉ số MSCI rộng nhất về cổ phiếu khu vực châu Á - Thái Bình Dương ngoài Nhật Bản giảm 0,1%. Ở chiều ngược lại, hợp đồng tương lai S&P 500 tăng 0,3% và hợp đồng tương lai Nasdaq tăng 0,5%.
Tâm điểm của thị trường là Nvidia, doanh nghiệp được xem như một trong những biểu tượng của làn sóng đầu tư trí tuệ nhân tạo (AI). Theo dữ liệu LSEG, giá trị vốn hóa thị trường của công ty đã giảm mạnh từ khoảng 5.800 tỷ USD vào đầu tháng 10 xuống còn 3.900 tỷ USD tính đến ngày 13/11, trong bối cảnh nhà đầu tư bán ra sau thông tin về sự ra đi bất ngờ của CEO Jensen Huang.
Các nhà phân tích dự báo lợi nhuận Nvidia tăng trưởng 90% trên doanh thu 109 tỷ USD trong quý tài chính thứ ba. Công ty dự kiến công bố kết quả kinh doanh vào ngày 17/11. Thị trường không chỉ quan tâm đến các con số lợi nhuận mà còn theo dõi khả năng duy trì triển vọng tăng trưởng trong năm tới dưới sự điều hành mới.
Trong khi đó, Anthropic, công ty phát triển chatbot Claude, dự kiến bắt đầu giao dịch cổ phiếu vào ngày 19/11. Đợt IPO này thu hút sự quan tâm từ các tổ chức đầu tư lớn hơn cả SpaceX. Diễn biến giao dịch của Anthropic được xem như một phép thử đối với tâm lý nhà đầu tư trong lĩnh vực AI.
Đồng USD tăng giá cùng lợi suất trái phiếu Mỹ sau khi kỳ vọng lãi suất cao hơn khiến thị trường trái phiếu trải qua tuần giảm mạnh nhất kể từ tháng 4 năm ngoái. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm ổn định ở mức 4,8652%, sau khi tăng 35 điểm cơ bản trong tuần trước. Lợi suất trái phiếu kỳ hạn 10 năm cũng đi ngang ở mức 5,1433%, sau khi tăng 29 điểm cơ bản và vượt trở lại ngưỡng 5%.
Chỉ số USD ổn định ở mức 103,42 trong phiên 16/11, sau khi tăng 1,1% trong tuần trước so với các đồng tiền chủ chốt và đạt mức cao nhất kể từ tháng 4 năm ngoái.
Ngoài ra, giới đầu tư đang theo dõi kế hoạch gặp gỡ của Tổng thống Mỹ Donald Trump với Chủ tịch Trung Quốc Tập Cận Bình và Tổng thống Nga Vladimir Putin bên lề Diễn đàn Hợp tác Kinh tế châu Á - Thái Bình Dương (APEC) tại Thâm Quyến. Các cuộc thảo luận dự kiến đề cập đến vấn đề giảm vũ khí hạt nhân và cuộc chiến giữa Mỹ, Israel với Iran. Những diễn biến này có thể tác động đến triển vọng thương mại, năng lượng và tâm lý đầu tư toàn cầu.
Giá một số hàng hóa, ghi nhận sáng 16/11: