Dầu tăng mạnh trở lại
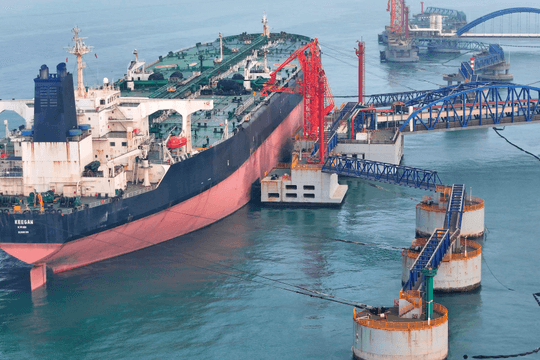
Sau khi điều chỉnh vào phiên cuối tuần, giá dầu tăng mạnh khi sang phiên đầu tuần. Giá dầu Brent giao kỳ hạn tăng 2,90 USD, tương đương 2,77%, lên 107,51 USD/thùng, trong khi dầu WTI tăng 2,27 USD, tương đương 2,27%, lên 102,32 USD/thùng. Có thời điểm ngay sau khi mở cửa, giá dầu tăng hơn 3%. Trong tuần trước, giá dầu đã tăng khoảng 8% và vượt 100 USD/thùng lần đầu tiên kể từ tháng 7.
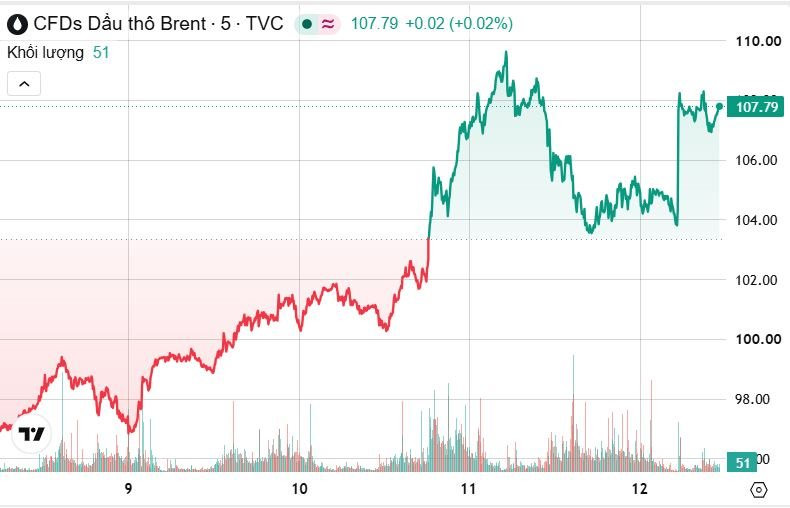
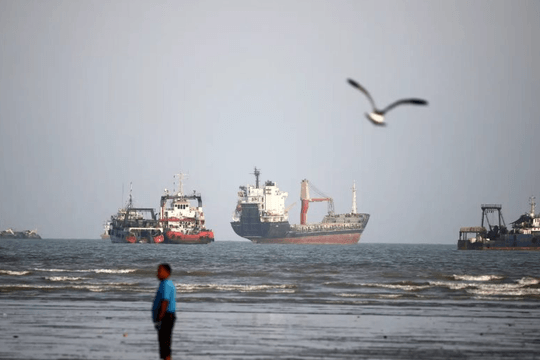
Đà tăng diễn ra sau các cuộc tấn công mới của lực lượng Houthi nhằm vào Ả Rập Xê Út và các vụ tấn công của Iran nhằm vào tàu thuyền ở Vịnh Ba Tư. Một đường ống dẫn dầu quan trọng của Ả Rập Xê Út đã bị đóng cửa sau cuộc tấn công bằng máy bay không người lái xuất phát từ Iraq. Đường ống Đông-Tây có vai trò đặc biệt quan trọng bởi cho phép Ả Rập Xê Út chuyển hướng xuất khẩu dầu, tránh đi qua eo biển Hormuz.
Rủi ro còn lan sang eo biển Bab el-Mandeb, nơi lực lượng Houthi của Yemen được cho là đã tiến tới đảo Perim chiến lược, qua đó gia tăng khả năng kiểm soát một trong những tuyến vận tải dầu quan trọng của khu vực. Bab el-Mandeb đã vận chuyển khoảng 4-5% nguồn cung dầu toàn cầu trong những tháng gần đây.
Cuộc gặp giữa Iran và các quốc gia vùng Vịnh tại Oman nhằm thảo luận về việc mở cửa eo biển Hormuz dự kiến diễn ra ngày 14/9 đã bị hoãn. Việc thiếu tiến triển ngoại giao khiến thị trường tiếp tục phải tính đến kịch bản gián đoạn nguồn cung kéo dài. Nếu các cuộc đàm phán không mang lại kết quả khả thi hoặc đường ống Đông-Tây không sớm được khôi phục, giá dầu có thể tiếp tục hướng tới mức cao 119,48 USD/thùng ghi nhận hồi đầu tháng 3.
Những diễn biến này đang tạo ra tác động vượt ra ngoài thị trường năng lượng. Việc dầu vượt 100 USD/thùng làm gia tăng nguy cơ lạm phát trở lại, đúng thời điểm các ngân hàng trung ương lớn đang điều chỉnh kỳ vọng chính sách tiền tệ. Điều đó khiến dầu trở thành một trong những biến số quan trọng nhất đối với triển vọng kinh tế và thị trường tài chính toàn cầu trong tuần này.
Chứng khoán châu Á lao dốc
Sức ép từ giá dầu và khả năng lãi suất tăng đã nhanh chóng phản ánh vào thị trường tài chính. Chứng khoán châu Á giảm mạnh trong phiên đầu tuần. Nikkei của Nhật Bản giảm 1,7%, Kospi của Hàn Quốc giảm 3,3%, trong khi chỉ số MSCI rộng nhất về cổ phiếu châu Á - Thái Bình Dương ngoài Nhật Bản giảm 0,8%. Tại châu Âu, hợp đồng tương lai EUROSTOXX 50 giảm 0,5%, DAX giảm 0,4% và FTSE giảm 0,1%. Trên Phố Wall, hợp đồng tương lai S&P 500 giảm 0,5%, còn Nasdaq giảm 1,1%.
Tâm lý thận trọng gia tăng sau khi chỉ số giá tiêu dùng Mỹ trong tháng 8 tăng mạnh, khiến thị trường đặt cược tới 86% khả năng Fed sẽ tăng lãi suất 25 điểm cơ bản tại cuộc họp ngày 16/9 và tiếp tục tăng thêm một lần nữa vào tháng 12. Đây sẽ là lần tăng lãi suất đầu tiên của Fed kể từ giữa năm 2023. Goldman Sachs cũng đã thay đổi dự báo, hiện kỳ vọng Fed tăng 25 điểm cơ bản trong tháng 9 thay vì giữ nguyên lãi suất như dự báo trước đó.
Lợi suất trái phiếu Mỹ tiếp tục ở mức cao. Lợi suất trái phiếu kho bạc kỳ hạn 10 năm giảm nhẹ xuống 4,967%, nhưng trước đó đã chịu áp lực bán mạnh trong những tuần gần đây. Riêng tuần trước, lợi suất kỳ hạn 2 năm tăng 26 điểm cơ bản, trong khi kỳ hạn 10 năm tăng 19 điểm cơ bản. Lợi suất kỳ hạn 2 năm ngày 14/9 ở khoảng 4,6148%.
Đồng yên mạnh lên
Đồng yên duy trì gần mức cao nhất trong bảy tháng, giao dịch quanh 153,49 yên/USD, sau khi từng đạt 152,89 vào tuần trước. Đồng yên đã tăng khoảng 4% trong tháng 9, được hỗ trợ bởi kỳ vọng BOJ đẩy nhanh quá trình tăng lãi suất và khả năng các nhà đầu tư Nhật Bản hồi hương tài sản.
Thị trường hiện định giá khoảng 76% khả năng BOJ tăng lãi suất cơ bản thêm 0,25 điểm phần trăm lên 1,25% tại cuộc họp ngày 18/9. Các nhà đầu tư cũng chờ đợi tín hiệu về khả năng BOJ tiếp tục thắt chặt chính sách để ngăn đồng yên suy yếu trở lại.
Trong khi đó, chỉ số USD ổn định ở 99,15. Euro được giao dịch quanh 1,159 USD, còn bảng Anh ở khoảng 1,3524 USD. Ngân hàng Anh dự kiến giữ lãi suất ở 3,75% trong cuộc họp ngày 17/9, dù quyết định có thể tiếp tục có sự chia rẽ đáng kể.
Đáng chú ý, kỳ vọng lãi suất cao hơn chưa giúp đồng USD tăng mạnh. Một phần nguyên nhân nằm ở việc các ngân hàng trung ương lớn khác cũng được dự báo tăng lãi suất, trong khi những quan ngại về độ tin cậy của chính sách Fed vẫn tồn tại. ING cho rằng một đợt tăng lãi suất của Fed có thể hỗ trợ đồng USD, nhưng khó tạo ra một chu kỳ tăng giá mới mạnh mẽ.
Vàng giảm nhẹ khi lợi suất tăng
Giá vàng sáng 14/9 tiếp tục chịu sức ép từ lợi suất trái phiếu Mỹ và triển vọng Fed tăng lãi suất. Reuters ghi nhận vàng giảm 0,3% xuống 4.336 USD/ounce. Dữ liệu Investing.com cho thấy vàng giao ngay XAU/USD quanh 4.336,63 USD/ounce, giảm khoảng 0,28% so với mức đóng cửa trước đó 4.348,93 USD/ounce. Kitco ghi nhận giá vàng giao ngay quanh 4.345,20 USD/ounce, giảm 3,50 USD, tương đương 0,08%, trong phiên cập nhật cuối ngày 13/9 theo giờ New York.
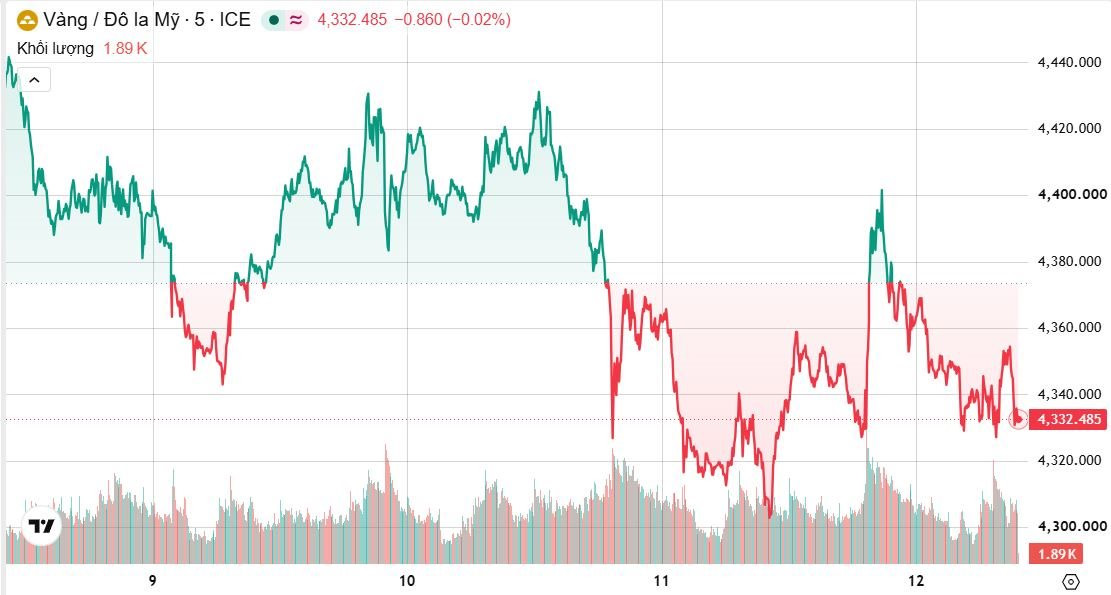
Như vậy, vùng 4.330-4.350 USD/ounce đang là vùng giá tham chiếu đáng chú ý của vàng trong sáng 14/9. Trước đó, trong phiên 11/9, vàng giao ngay tăng hơn 1% lên 4.363,01 USD/ounce nhưng vẫn giảm khoảng 1,5% trong cả tuần, trong khi vàng kỳ hạn Mỹ gần như đi ngang ở 4.408,90 USD/ounce.
Sức ép lớn nhất đối với vàng hiện đến từ chính sách tiền tệ. Thị trường đang đặt cược 86% khả năng Fed tăng lãi suất 25 điểm cơ bản. Khi lãi suất và lợi suất trái phiếu tăng, chi phí cơ hội của việc nắm giữ vàng, một tài sản không sinh lãi, cũng tăng lên. Đây là yếu tố có thể hạn chế đà tăng của kim loại quý trong ngắn hạn.
Về trung hạn, dòng tiền vào vàng vẫn là một điểm đáng chú ý. Hội đồng Vàng Thế giới cho biết các quỹ ETF vàng vật chất toàn cầu hút 18 tỷ USD trong tháng 8, đưa tổng lượng vàng nắm giữ lên kỷ lục 4.189 tấn, trong khi tài sản quản lý tăng lên khoảng 615 tỷ USD. Vùng 4.300 USD/ounce hiện là mốc hỗ trợ quan trọng, trong khi 4.400 USD/ounce được xem là vùng cản đáng chú ý trong ngắn hạn.
Cà phê ngược chiều
Trong tuần trước, giá robusta giao tháng 11/2026 trên sàn London tăng 2,8%, tương đương 95 USD/tấn, lên 3.525 USD/tấn. Hợp đồng tháng 1/2027 tăng 2,7%, tương đương 93 USD/tấn, lên 3.508 USD/tấn. Ngược lại, arabica giao tháng 12/2026 trên sàn New York giảm 3,3%, tương đương 9,9 US cent/pound, xuống 285,7 US cent/pound; hợp đồng tháng 3/2027 giảm 3,5%, tương đương 10,2 US cent/pound, xuống 277,2 US cent/pound.
Điểm đáng chú ý nhất của thị trường arabica là kế hoạch đưa một lượng lớn cà phê Brazil vào hệ thống kho ICE. Lượng tồn kho arabica được chứng nhận trên ICE đã giảm xuống dưới 220.000 bao, thấp hơn rất nhiều so với mức 1-5 triệu bao từng duy trì từ giữa những năm 2000 đến đầu năm 2022. Khoảng 70% lượng tồn kho hiện nằm tại Antwerp, Bỉ.
Hai nguồn tin cho biết Olam đang tìm cách đưa 150.000-200.000 bao cà phê vào diện được chứng nhận trên ICE để kịp giao cho hợp đồng tương lai tháng 12. Louis Dreyfus Company cũng được cho là đang thực hiện kế hoạch tương tự. Nếu khoảng 300.000 bao được đưa vào kho và đáp ứng đầy đủ các yêu cầu kiểm định, lượng tồn kho ICE có thể tăng hơn gấp đôi, qua đó gây áp lực lên giá.
Ngũ cốc phân hóa
Hợp đồng đậu tương CBOT được ghi nhận quanh 1.296 cent/giạ, giảm 20 cent, tương đương 1,52%. Áp lực chủ yếu đến từ triển vọng nguồn cung Mỹ khi USDA dự báo sản lượng đậu tương Mỹ niên vụ 2026/27 đạt khoảng 4,5 tỷ giạ, tăng 44 triệu giạ so với dự báo tháng trước nhờ diện tích thu hoạch cao hơn. Tuy nhiên, năng suất dự báo 52,7 giạ/acre vẫn thấp hơn năm trước.
Trái lại, thị trường lúa mì vẫn có những yếu tố cơ bản hỗ trợ. Chỉ số giá ngũ cốc của FAO trong tháng 8 tăng 2,2% so với tháng 7, lên mức cao nhất kể từ tháng 5/2024. Riêng giá lúa mì thế giới tăng 2,6% trong tháng 8 và cao hơn 15% so với cùng kỳ năm trước. Gián đoạn xuất khẩu qua Biển Đen và thời tiết nóng, khô tại một số khu vực châu Âu đang làm giảm triển vọng mùa màng.
Đối với ngô, triển vọng nguồn cung Mỹ vẫn khá dồi dào. USDA dự báo sản lượng ngô Mỹ niên vụ 2026/27 khoảng 16 tỷ giạ, gần mức kỷ lục, dù năng suất dự báo giảm xuống 180,7 giạ/acre. Tồn kho cuối kỳ của Mỹ được dự báo ở mức 1,7 tỷ giạ. Trong khi đó, nguồn cung Ukraine gặp khó khăn do chiến tranh, tạo cơ hội cho Argentina gia tăng xuất khẩu.
Argentina có thể xuất khẩu tới 10 triệu tấn ngô trong tháng 8 và 9 khi người mua Bắc Phi tìm nguồn thay thế cho ngũ cốc Ukraine. Sản lượng ngô Argentina niên vụ 2025/26 được ước tính đạt 71,7 triệu tấn, gần 20% cao hơn kỷ lục trước đó. Brazil cũng đang dành nhiều ngô hơn cho ngành ethanol trong nước, qua đó tạo thêm những thay đổi đáng kể đối với dòng chảy thương mại toàn cầu.
Dầu thực vật tăng tháng thứ ba liên tiếp
Nhóm dầu thực vật tiếp tục duy trì xu hướng tích cực. Chỉ số giá dầu thực vật của FAO trong tháng 8 tăng 0,6% so với tháng 7, đánh dấu tháng tăng thứ ba liên tiếp và lên mức cao nhất kể từ tháng 6/2022. Giá dầu cọ và dầu đậu tương tăng đủ mạnh để vượt tác động giảm giá của dầu hướng dương và dầu cải.
Dầu cọ tiếp tục nhận được hỗ trợ từ nhu cầu nhập khẩu toàn cầu và những lo ngại về thời tiết liên quan đến El Niño có thể ảnh hưởng tới sản lượng tại Đông Nam Á. Rủi ro thời tiết cũng đang được theo dõi sát đối với đường, ca cao và cà phê, khi El Niño mạnh có thể tạo ra những tác động khác nhau tới nhiệt độ và lượng mưa tại các vùng sản xuất chủ chốt ở Nam Mỹ, Đông Nam Á và Tây Phi.
Cao su đi ngang, thép tăng nhẹ
Tại Nhật Bản, cao su kỳ hạn tháng 10 trên Sàn Giao dịch Osaka (OSE) đi ngang ở 458,3 yên/kg. Tại Thái Lan, giá cao su RSS3 xuất khẩu FOB Laem Chabang tăng nhẹ 0,03 baht lên 92,4 baht/kg. Trên sàn SHFE của Trung Quốc, cao su kỳ hạn tháng 10 tăng 40 nhân dân tệ, tương đương 0,22%, lên 18.520 nhân dân tệ/tấn.
Giá thép thanh kỳ hạn tháng 10/2026 trên SHFE tăng 6 nhân dân tệ, tương đương 0,20%, lên 3.060 nhân dân tệ/tấn. Trong khi đó, quặng sắt kỳ hạn tháng 10 trên DCE giảm 4 nhân dân tệ, tương đương 0,55%, xuống 726 nhân dân tệ/tấn. Trên sàn Singapore, quặng sắt kỳ hạn tháng 10 giảm 0,25 USD, tương đương 0,26%, xuống 96,00 USD/tấn.
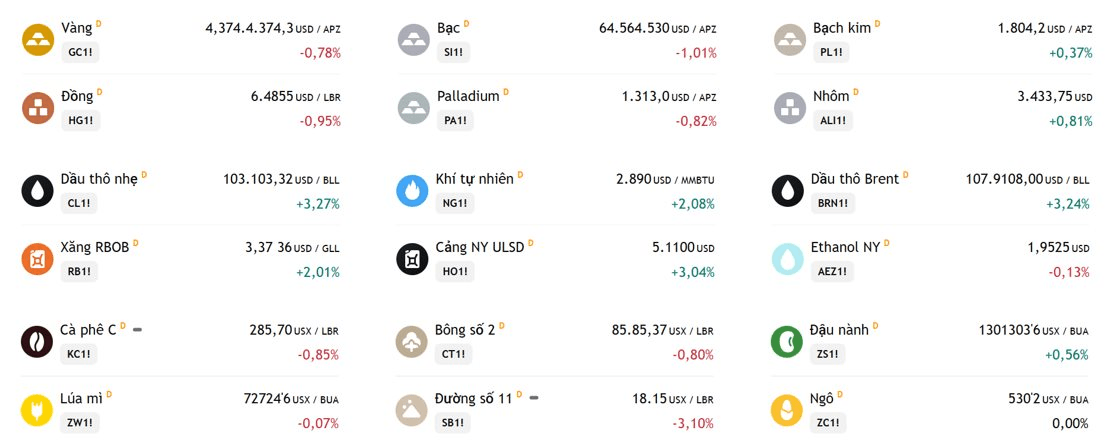
Giá một số hàng hóa, ghi nhận sáng 14/9: