Giá dầu tăng cao
Giá dầu thô tăng trong phiên sáng 14/10 khi thị trường đánh giá nguy cơ gián đoạn nguồn cung từ các cuộc tấn công của lực lượng Houthi tại Yemen nhằm vào Saudi Arabia, cùng những diễn biến an ninh tại khu vực Vịnh Ba Tư. Trong khi đó, triển vọng gia tăng nguồn cung dầu diesel từ Nga được kỳ vọng có thể phần nào giảm bớt tình trạng khan hiếm nhiên liệu trên thị trường quốc tế.
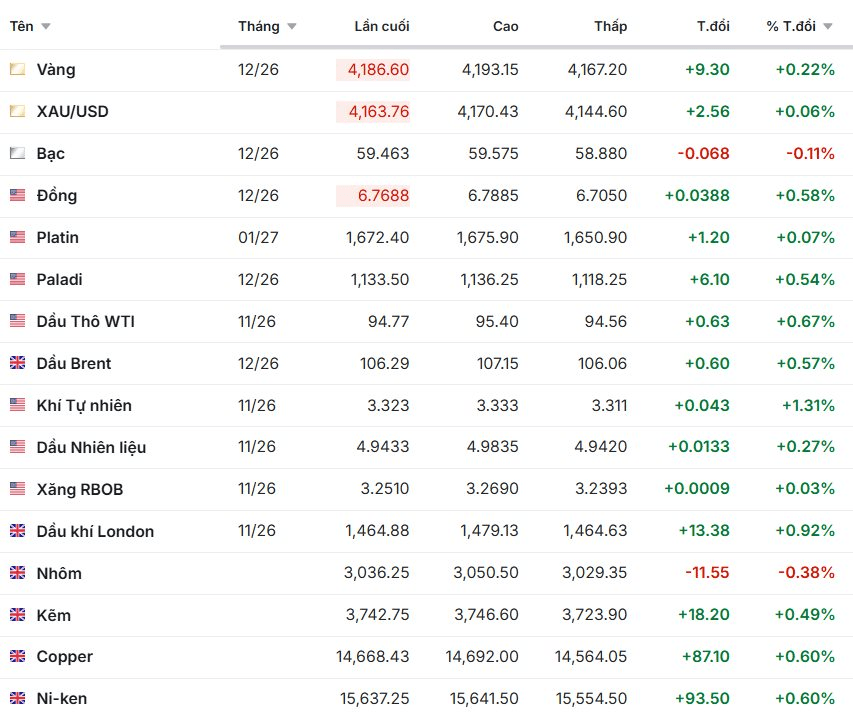
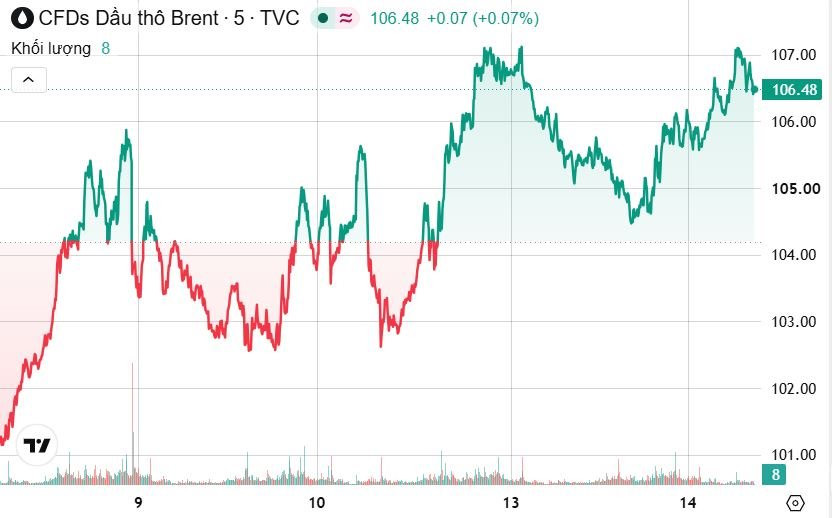
Giá dầu Brent kỳ hạn tăng 89 cent, tương đương 0,8%, lên 106,58 USD/thùng. Dầu WTI của Mỹ tăng 80 cent, tương đương 0,9%, lên 94,94 USD/thùng. Diễn biến này nối tiếp một phiên giao dịch trái chiều trong phiên giao dịch ngày 13/10, giá dầu Brent có thời điểm giảm 59 cent, tương đương 0,6%, xuống 106,06 USD/thùng, trong khi WTI tăng 73 cent, tương đương 0,8%, lên 94,47 USD/thùng. WTI đứng trước khả năng đóng cửa ở mức cao nhất kể từ ngày 24/9 trong phiên thứ hai liên tiếp, còn Brent trước đó đã đóng cửa ở mức cao nhất kể từ ngày 15/9.
Lực lượng Houthi do Iran hậu thuẫn tuyên bố Saudi Arabia đã tấn công thủ đô Sanaa của Yemen hôm thứ Ba, sau khi liên minh do Saudi Arabia dẫn đầu cảnh báo dân thường tránh xa một kho dầu ở ngoại ô thành phố. Các vụ tấn công nhằm vào tàu chở dầu gần eo biển Hormuz cũng tiếp tục thu hút sự chú ý của giới giao dịch.
Triển vọng nguồn cung dầu diesel từ Nga đang tạo ra yếu tố đối trọng. Giá dầu diesel tại nhiều nơi trên thế giới đã lên mức cao kỷ lục trong những tuần gần đây do gián đoạn nguồn cung liên quan đến các cuộc tấn công của Ukraine nhằm vào cơ sở năng lượng Nga và các cuộc tấn công của Iran vào hạ tầng năng lượng Trung Đông.
Điện Kremlin ngày 13/10 cho biết Moscow không nhận thấy mối liên hệ trực tiếp giữa các cuộc đàm phán hòa bình về Ukraine và thỏa thuận xuất khẩu dầu diesel của Nga sang Mỹ. Trước đó, theo nguồn tin Reuters, các đặc phái viên của Tổng thống Donald Trump đã nói với các quan chức Ukraine rằng thỏa thuận này là một phần trong nỗ lực đưa Nga trở lại đàm phán về giải pháp hòa bình. Tuy nhiên, Tổng thống Trump cho biết dầu diesel của Nga dành cho phần còn lại của thế giới, chứ không phải cho Mỹ.
Theo số liệu năng lượng của Mỹ được cung cấp trong tài liệu, Nga là nhà sản xuất dầu thô lớn thứ ba thế giới trong năm 2025, sau Mỹ và Saudi Arabia. Các biện pháp trừng phạt năng lượng áp dụng với Nga kể từ khi nước này tiến hành chiến dịch quân sự tại Ukraine năm 2022 đã góp phần hạn chế nguồn cung trên thị trường quốc tế. Vì vậy, bất kỳ thay đổi nào về khả năng xuất khẩu năng lượng của Nga đều có thể ảnh hưởng đến triển vọng cung cầu toàn cầu.
Ở chiều cung, Saudi Arabia đã tăng sản lượng dầu trong tháng trước bất chấp những gián đoạn vận chuyển liên quan đến cuộc chiến Mỹ - Iran. Điều này góp phần khiến sản lượng của OPEC+ tăng mạnh, theo thông tin được OPEC công bố ngày 13/10.
Vàng và kim loại quý chờ tín hiệu từ lạm phát Mỹ
Thị trường kim loại quý giao dịch thận trọng trong bối cảnh nhà đầu tư chờ công bố chỉ số giá tiêu dùng (CPI) tháng 9 của Mỹ và đánh giá khả năng Fed tiếp tục thắt chặt chính sách tiền tệ. Đồng USD mạnh lên trong phiên trước cùng với giá năng lượng cao đã tạo sức ép lên vàng, dù đồng bạc xanh bắt đầu suy yếu trở lại vào ngày 14/10.
Theo bảng giá Kitco cập nhật lúc 20h07 ngày 13/10 theo giờ miền Đông Mỹ, tương đương khoảng 7h07 ngày 14/10 theo giờ Việt Nam, vàng giao ngay ở mức 4.158,90 USD/ounce, giảm 1,20 USD, tương đương 0,03%. Bạc giao ngay giảm 0,111 USD, tương đương 0,19%, xuống 58,94 USD/ounce. Bạch kim giảm 3 USD, tương đương 0,18%, xuống 1.653 USD/ounce, trong khi palladium giảm 2 USD, tương đương 0,18%, xuống 1.107 USD/ounce. Rhodium được ghi nhận ở mức 8.850 USD/ounce, chưa có thay đổi mới được xác nhận.
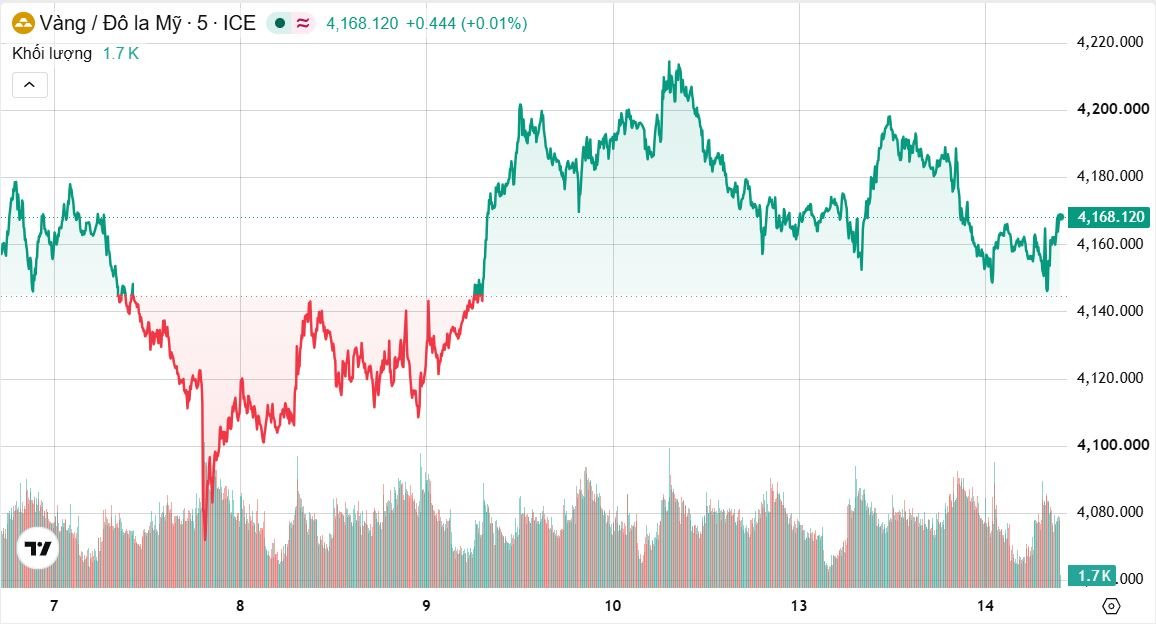
Trước đó, vàng giao ngay giảm 0,6% xuống 4.169,10 USD/ounce. Kim loại quý tiếp tục chịu sức ép từ những lo ngại về lạm phát và triển vọng lãi suất. Giới đầu tư đang theo dõi các dự báo cho rằng CPI toàn phần của Mỹ có thể tăng 0,6% so với tháng trước trong tháng 9, sau mức tăng 0,4% của tháng 8; lạm phát hàng năm được dự báo tăng từ 3,4% lên 3,6%.
Nếu lạm phát cao hơn kỳ vọng, thị trường có thể điều chỉnh dự báo về lộ trình lãi suất, qua đó tác động đến USD, lợi suất trái phiếu và giá kim loại quý. Ngược lại, số liệu thấp hơn dự báo có thể giúp giảm bớt áp lực đối với vàng.
Kim loại công nghiệp phân hóa
Trên Sàn giao dịch Kim loại London (LME), giá thanh toán tiền mặt đối với đồng đạt 14.741 USD/tấn, tăng 8 USD/tấn so với phiên trước; nhôm giảm 3 USD/tấn xuống 3.036 USD/tấn; kẽm tăng 86 USD/tấn lên 3.821 USD/tấn; chì giảm 22 USD/tấn xuống 1.860 USD/tấn; niken tăng 75 USD/tấn lên 15.445 USD/tấn; còn thiếc tăng 190 USD/tấn lên 53.000 USD/tấn.
Với hợp đồng kỳ hạn ba tháng trên LME, giá đồng giảm 0,2%, xuống 14.590,50 USD/tấn.
Đối với đồng, lo ngại nguồn cung tại Chile tiếp tục thu hút sự chú ý của thị trường. Hoạt động tại mỏ El Teniente của tập đoàn Codelco bị đình chỉ một phần sau vụ sạt lở đất, trong khi tranh chấp lao động tại mỏ Centinela của Antofagasta cũng làm gia tăng bất ổn về triển vọng sản xuất. Những rủi ro này góp phần củng cố quan điểm rằng thị trường đồng có thể tiếp tục chịu ảnh hưởng từ các hạn chế nguồn cung, ngay cả khi đồng USD mạnh lên gây sức ép trong ngắn hạn.
BMI đã nâng dự báo giá đồng trung bình năm 2026 lên 13.500 USD/tấn, từ mức 12.700 USD/tấn trước đó, do các hạn chế nguồn cung và bất ổn liên quan đến chính sách thuế quan của Mỹ.
Với nhôm, thị trường có vẻ tương đối ổn định nhưng rủi ro đối với chuỗi cung ứng vẫn đáng kể. Theo phân tích của Reuters ngày 14/10, các cuộc tấn công bằng tên lửa của Iran nhằm vào cơ sở luyện nhôm tại vùng Vịnh và việc eo biển Hormuz tạm thời đóng cửa đã ảnh hưởng đến gần 3 triệu tấn công suất sản xuất. Nguồn cung từ Trung Quốc và Indonesia đang góp phần bù đắp thiếu hụt, song lượng tồn kho nhôm trên LME vẫn thấp so với mức lịch sử trong nhiều thập kỷ. Khả năng phục hồi sản xuất tại vùng Vịnh và tình hình vận tải hàng hải vì vậy sẽ tiếp tục ảnh hưởng đến triển vọng giá.
Đậu tương giảm phiên thứ hai, ngô và lúa mì chịu sức ép nguồn cung
Trên sàn Chicago (CBOT), đậu tương giảm phiên thứ hai liên tiếp trong ngày 13/10, tiến gần mức thấp nhất sáu tuần. Giá ngô ổn định sau khi lùi về vùng thấp nhất bảy tuần, còn lúa mì giảm nhẹ bất chấp những vụ tấn công mới nhằm vào tàu thương mại tại khu vực Biển Đen.
Hợp đồng đậu tương được giao dịch nhiều nhất giảm 0,3%, xuống 12,83-1/2 USD/giạ, tương đương khoảng 12,835 USD/giạ. Giá tiến gần mức thấp nhất sáu tuần là 12,69-3/4 USD/giạ được ghi nhận hôm thứ Sáu trước đó. Áp lực chủ yếu đến từ việc hoạt động thu hoạch tại vùng Trung Tây nước Mỹ tăng tốc sau một thời gian dài thời tiết khô ráo, giúp lượng nông sản mới nhanh chóng được đưa ra thị trường.
Hợp đồng đậu tương CBOT tháng 11/2026 ở mức 1.283,75 cent/giạ, ngô CBOT tháng 12/2026 ở mức 482,75 cent/giạ và lúa mì CBOT tháng 12/2026 ở mức 669,25 cent/giạ. Gạo thô Mỹ được ghi nhận ở mức 17,18 USD/100 pound.
Giá ngô trên CBOT tăng 0,3% trong phiên ngày 13/10, lên 4,84-1/4 USD/giạ, sau khi chạm gần mức thấp nhất bảy tuần là 4,70-1/4 USD/giạ hôm thứ Sáu. Tuy nhiên, thị trường vẫn chịu sức ép từ dự báo sản lượng ngô Mỹ tăng bất ngờ mà USDA công bố trước đó. Lúa mì CBOT giảm 0,4%, xuống 6,69-3/4 USD/giạ.
Ca cao và đường tăng mạnh, cà phê phân hóa
Trên sàn London, giá ca cao kỳ hạn tăng 15% lên 4.343 bảng Anh/tấn vào lúc 15h13 GMT, sau khi chạm 4.466 bảng Anh/tấn, mức cao nhất kể từ đầu tháng 9. Tại New York, giá ca cao tăng 2,3%, lên 5.805 USD/tấn, sau khi đạt đỉnh trong phiên ở 5.965 USD/tấn, cao nhất kể từ giữa tháng 9.
Diễn biến giá ca cao được hỗ trợ bởi tình trạng thiếu mưa tại Bờ Biển Ngà và khu vực tây nam Ghana. Công ty môi giới ADMIS cho biết lượng mưa tại hai khu vực này thấp hơn bình thường trong vài tháng qua và xu hướng này có thể tiếp diễn trong 7–10 ngày tới, trong bối cảnh các vùng trồng trọt chịu ảnh hưởng của hiện tượng El Niño. Tại Ecuador, quốc gia sản xuất ca cao lớn thứ ba thế giới, thời tiết ẩm ướt bất thường gần đây và dự báo mưa trong thời gian tới cũng làm dấy lên lo ngại về sản lượng.
Thị trường đang chờ số liệu nghiền ca cao quý III, một chỉ báo quan trọng về nhu cầu chế biến. StoneX dự báo lượng ca cao nghiền tại châu Âu sẽ giảm 2,6% so với cùng kỳ năm trước, trong khi châu Á tăng 17,3% và Bắc Mỹ giảm 0,2%. Sự khác biệt giữa các khu vực cho thấy triển vọng nhu cầu chưa đồng đều, dù những lo ngại về nguồn cung vẫn đang hỗ trợ giá.
Giá đường thô trên sàn ICE tăng 1,3%, lên 21,11 cent/pound trong phiên được Reuters ghi nhận, sau khi chạm mức cao nhất 19 tháng là 21,24 cent/pound vào tuần trước. Rabobank cho biết mưa lớn tại Brazil, nước sản xuất mía đường hàng đầu thế giới, đang làm gia tăng lượng mía chưa thu hoạch trong năm 2026, qua đó ảnh hưởng đến cân đối nguồn cung toàn cầu. Ấn Độ, nhà sản xuất đường lớn thứ hai thế giới, cũng có thể phải nhập khẩu trong niên vụ này do nguồn cung trong nước ngày càng khan hiếm.
Tại Pháp, Bộ Nông nghiệp đã hạ dự báo sản lượng củ cải đường niên vụ 2026/27 xuống 25,3 triệu tấn, từ mức 25,4 triệu tấn dự báo trước đó, giảm 30% so với năm 2025 và là mức thấp nhất kể từ năm 1980.
Đối với cà phê, giá Arabica tăng 0,7%, lên 2,9250 USD/pound trong phiên Reuters ghi nhận, sau khi tăng 1,3% hôm thứ Hai. Một nguồn dữ liệu tham khảo khác ghi nhận Arabica ở mức 293,20 cent/pound, tăng 0,89%. Giá Robusta tăng 0,2%, lên 3.485 USD/tấn theo Reuters, trong khi dữ liệu cập nhật khác ghi nhận 3.455 USD/tấn, giảm 0,12%.
Tốc độ xuất khẩu mạnh của Brazil, nhà sản xuất cà phê hàng đầu thế giới, đang hạn chế đà tăng giá. Dù vậy, thị trường vẫn theo dõi nguy cơ El Niño gây khô hạn vào cuối năm, có thể ảnh hưởng đến triển vọng thu hoạch niên vụ 2027/28. Với các mặt hàng khác, giá bông Mỹ được ghi nhận ở 80,53 cent/pound, tăng 0,02%, trong khi nước cam đông lạnh giảm 0,32%, xuống 141,40 cent/pound. Giá ca cao Mỹ ở mức 5.802 USD/tấn, tăng 2,22%, còn ca cao London được ghi nhận ở 4.292 bảng Anh/tấn, tăng 0,30% trong một bảng giá cập nhật khác.
Chứng khoán châu Á phục hồi, Phố Wall chịu sức ép
Chứng khoán châu Á tăng nhẹ trong phiên 14/10 khi cổ phiếu liên quan đến trí tuệ nhân tạo phục hồi sau đợt bán tháo trước đó. Chỉ số MSCI khu vực châu Á - Thái Bình Dương ngoài Nhật Bản tăng 0,5%, Nikkei 225 của Nhật Bản tăng 0,2%, trong khi Kospi của Hàn Quốc tăng 1,8%.
Cổ phiếu Samsung Electronics và SK Hynix tăng hơn 2% tại Hàn Quốc, trong khi thị trường Nhật Bản ổn định trở lại.
Tại Phố Wall, các chỉ số chính giảm nhẹ trong phiên ngày 13/10 khi cổ phiếu bán dẫn tiếp tục suy yếu và nhà đầu tư đánh giá kết quả kinh doanh quý của các ngân hàng lớn. S&P 500 giảm 0,02%, xuống 7.805,45 điểm; Nasdaq giảm 0,15%, còn 27.204,38 điểm; Dow Jones giảm 0,35%, xuống 51.670,10 điểm. Chỉ số bán dẫn PHLX giảm 0,23%, đánh dấu phiên giảm thứ năm liên tiếp.
Trên thị trường tiền tệ, đồng USD giảm nhẹ trong phiên 14/10 sau khi đạt mức cao nhất trong 18 tháng ở phiên trước. Chỉ số USD Index giảm 0,02%, xuống 102,16 điểm, sau khi đã giảm 0,35% trong ngày 13/10. Đồng euro tăng 0,04%, lên 1,1203 USD; đồng bảng Anh tăng 0,03%, lên 1,3256 USD; trong khi đồng yên gần như đi ngang ở mức 158,32 yên/USD.
Đồng đô la Australia tăng 0,06%, lên 0,6984 USD, còn đô la New Zealand tăng 0,09%, lên 0,5614 USD. Diễn biến này cho thấy đồng USD đang điều chỉnh khi nhà đầu tư đánh giá lại triển vọng lãi suất, dù nguy cơ lạm phát dai dẳng vẫn hạn chế khả năng suy yếu sâu hơn của đồng tiền Mỹ.
Giá một số hàng hóa, ghi nhận sáng 14/10: