Bức tranh kinh doanh 6 tháng đầu năm của Shinhan Bank Đà Nẵng
Chánh Thanh tra Ngân hàng Nhà nước Khu vực 9 vừa ban hành kết luận thanh tra đối với Ngân hàng TNHH Một thành viên Shinhan Việt Nam - Chi nhánh Đà Nẵng (Shinhan Bank Đà Nẵng).
Cuộc thanh tra tập trung vào các nội dung gồm hoạt động cấp tín dụng, phân loại nợ, trích lập và sử dụng dự phòng để xử lý rủi ro; công tác xử lý, thu hồi nợ xấu và nợ ngoại bảng; việc cơ cấu lại thời hạn trả nợ, miễn, giảm lãi, giữ nguyên nhóm nợ; phòng chống rửa tiền, chống tài trợ khủng bố; hoạt động mua bán ngoại tệ, chuyển tiền ra nước ngoài và việc triển khai giảm mặt bằng lãi suất theo chỉ đạo của Thống đốc NHNN.
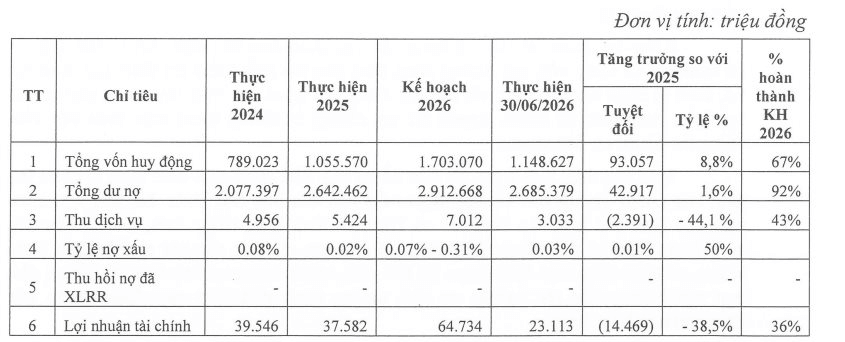
Một số chỉ tiêu kinh doanh cho thấy quy mô hoạt động tín dụng của chi nhánh tiếp tục tăng. Đến cuối tháng 6/2026, tổng dư nợ đạt 2.685,4 tỷ đồng, tăng 42,9 tỷ đồng, tương đương 1,6% so với cuối năm 2025 và hoàn thành 92% kế hoạch cả năm.
Tổng vốn huy động đạt 1.148,6 tỷ đồng, tăng 93,1 tỷ đồng, tương đương 8,8% so với năm 2025 và đạt 67% kế hoạch năm. Trong khi đó, hoạt động dịch vụ có dấu hiệu giảm tốc. Thu dịch vụ trong 6 tháng đầu năm đạt 3,03 tỷ đồng, giảm 2,39 tỷ đồng, tương đương 44,1% so với năm 2025 và mới hoàn thành 43% kế hoạch. Lợi nhuận tài chính đạt 23,1 tỷ đồng, giảm 14,5 tỷ đồng, tương đương 38,5% so với năm trước và hoàn thành 36% kế hoạch năm.
Đáng chú ý, tỷ lệ nợ xấu của chi nhánh tại thời điểm 30/6/2026 ở mức 0,03%, tăng 0,01 điểm phần trăm so với năm 2025 nhưng vẫn ở mức thấp.
Còn nhiều hạn chế trong hoạt động cấp tín dụng
Qua thanh tra, NHNN đánh giá về cơ bản Shinhan Bank Đà Nẵng đã chấp hành tương đối tốt các quy định về hoạt động cấp tín dụng, phân loại tài sản có, trích lập dự phòng rủi ro và sử dụng dự phòng để xử lý rủi ro.
Chi nhánh cũng được ghi nhận đã triển khai các biện pháp xử lý, thu hồi nợ xấu, nợ ngoại bảng; tuân thủ các quy định về phòng chống rửa tiền, chống tài trợ khủng bố; thực hiện các quy định về mua bán ngoại tệ, chuyển tiền một chiều ra nước ngoài và triển khai việc giảm mặt bằng lãi suất theo chỉ đạo của NHNN.
Tuy nhiên, đoàn thanh tra chỉ ra một số hạn chế đáng chú ý trong hoạt động cấp tín dụng.
Cụ thể, công tác thẩm định, xét duyệt cho vay còn thiếu chặt chẽ và chưa đầy đủ. Chi nhánh chưa thu thập đầy đủ tài liệu để chứng minh nguồn thu nhập và khả năng trả nợ của khách hàng; chưa thu thập đầy đủ hồ sơ chứng minh năng lực tài chính, tình hình tài chính của khách hàng.
Một vấn đề khác được đoàn thanh tra lưu ý là việc kiểm tra, giám sát sử dụng vốn vay chưa đảm bảo chặt chẽ. Chi nhánh có thực hiện kiểm tra việc sử dụng vốn nhưng chưa đảm bảo tần suất kiểm tra theo quy định nội bộ.
Trong quá trình giám sát, đơn vị cũng chưa đánh giá đầy đủ các nội dung liên quan đến việc thực hiện phương án vay vốn, tình hình tài chính, nguồn trả nợ, chứng từ chứng minh mục đích sử dụng vốn và thông tin về người có liên quan.
Kết luận thanh tra cũng chỉ ra việc thu thập thông tin, tài liệu trong hồ sơ vay vốn tại Shinhan Bank Đà Nẵng chưa thực sự chặt chẽ.
Đơn vị chưa thu thập bản chính Thông báo Chứng nhận mẫu dấu của bên bảo lãnh. Một số tài liệu liên quan đến việc bảo lãnh chỉ có thư bảo lãnh bằng tiếng Anh, trong khi các tài liệu khác bằng tiếng Hàn.
Ngoài ra, hồ sơ do đơn vị cung cấp chỉ có thư bảo lãnh mà không có hợp đồng bảo lãnh được ký kết giữa khách hàng và Shinhan Đà Nẵng. Các hồ sơ này phù hợp với hướng dẫn tác nghiệp cụ thể nhưng chưa phù hợp với quy định chung của Shinhan Bank Việt Nam.
Bên cạnh đó, việc ban hành các quy định nội bộ cũng còn điểm cần khắc phục. Chi nhánh chưa kịp thời rà soát, chuẩn hóa một số nội dung liên quan đến việc dẫn chiếu giữa các quy định nội bộ của các thời kỳ.
Một nội dung đáng chú ý khác trong kết luận là cảnh báo liên quan đến tài sản hình thành từ vốn vay. Theo NHNN, việc chưa theo dõi đầy đủ tình trạng tài sản được hình thành từ mục đích vay có thể hạn chế khả năng nhận diện sớm những thay đổi bất lợi về tình hình tài chính, dòng tiền và mục đích sử dụng các nguồn tiền của khách hàng trong quá trình kiểm tra, giám sát khoản vay.
Trên cơ sở kết quả thanh tra, Chánh Thanh tra NHNN Khu vực 9 đã đưa ra 9 kiến nghị đối với Shinhan Việt Nam và Shinhan Bank Đà Nẵng, yêu cầu đơn vị thực hiện các biện pháp nhằm hạn chế rủi ro, đảm bảo hoạt động an toàn, hiệu quả và tuân thủ quy định pháp luật.
Kết luận cho biết không có biện pháp xử lý theo thẩm quyền nào được áp dụng tại thời điểm thanh tra.