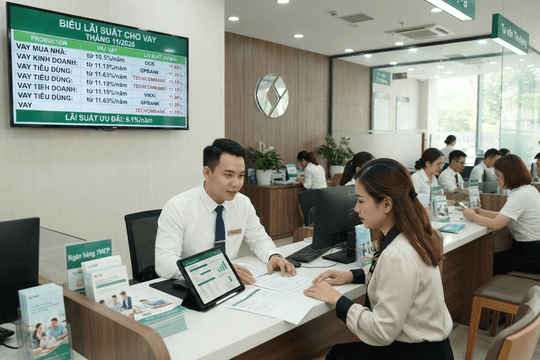
Theo thống kê đến ngày 20/11/2026, có 21 ngân hàng thương mại công bố lãi suất cho vay bình quân đối với các khoản vay mới phát sinh trong tháng 10. Đáng chú ý, mặt bằng lãi suất tiếp tục phân hóa, với 4 ngân hàng vượt ngưỡng 11%/năm, tăng 3 đơn vị so với tháng trước.
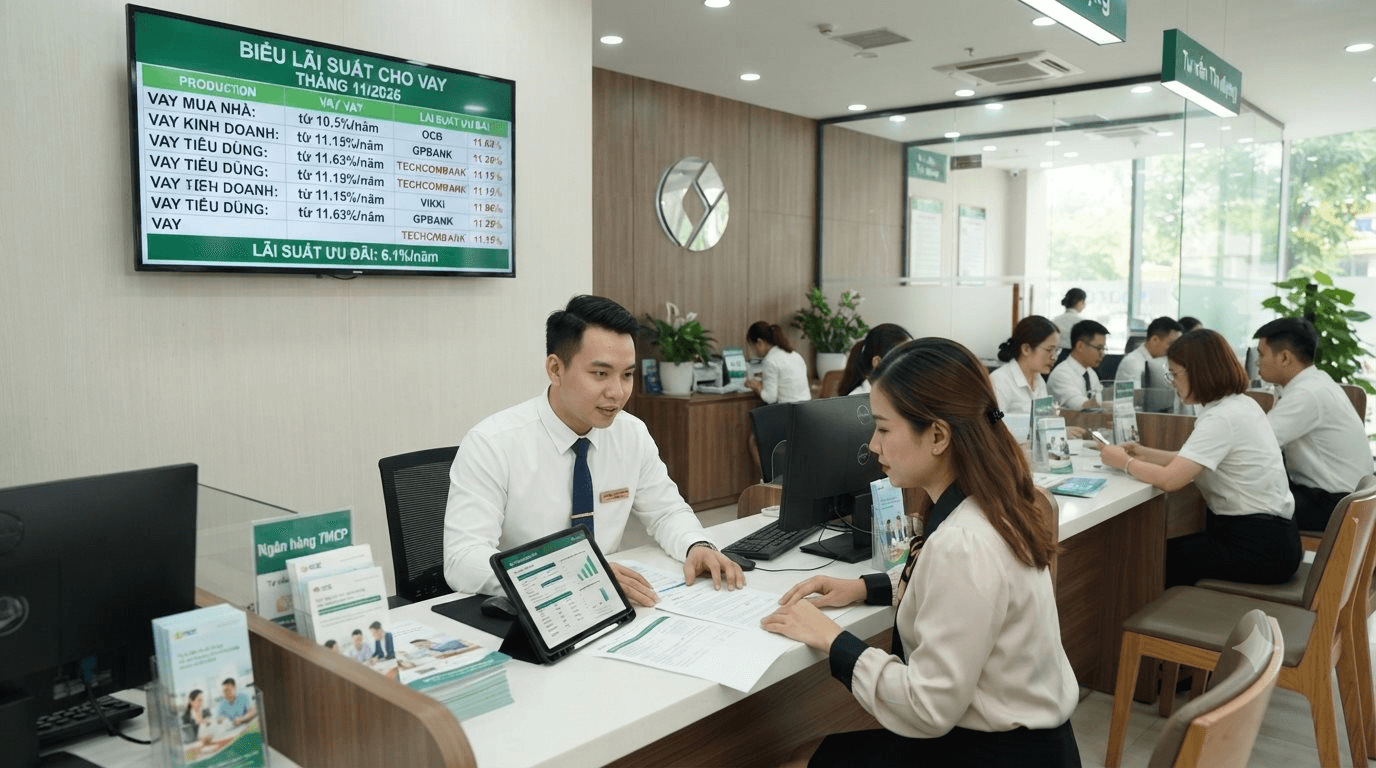
Trong đó, 4 ngân hàng ghi nhận mức lãi suất cho vay bình quân trên 11%/năm. Cụ thể, gồm OCB ở mức 11,63%/năm, GPBank với 11,26%/năm, Techcombank 11,15%/năm và Vikki Bank 11,06%/năm. Trước đó trong tháng 9, chỉ OCB công bố mức lãi suất ở ngưỡng này.
Nhóm ngân hàng có lãi suất cho vay bình quân từ 10% đến dưới 11%/năm gồm BVBank, HDBank, Viet A Bank, Bac A Bank, TPBank và LPBank.
Các ngân hàng còn lại có mức lãi suất cho vay bình quân thấp hơn gồm SCB, VietinBank, MSB, Eximbank, VIB, MBV, VCBNeo và PVComBank.
Xét diễn biến theo tháng, có 12 ngân hàng tăng lãi suất cho vay bình quân. GPBank tăng mạnh nhất, thêm 1,11 điểm phần trăm; Techcombank tăng 1,01 điểm phần trăm; Vikki Bank tăng 0,51 điểm phần trăm và OCB tăng 0,25 điểm phần trăm.
Ở chiều ngược lại, 7 ngân hàng giảm lãi suất. TPBank giảm mạnh nhất với mức giảm 0,65 điểm phần trăm, tiếp đến là Viet A Bank giảm 0,33 điểm phần trăm, VietinBank giảm 0,31 điểm phần trăm và MB giảm 0,27 điểm phần trăm. BVBank, ACB và Bac A Bank cũng ghi nhận mức giảm lần lượt 0,19, 0,13 và 0,06 điểm phần trăm.
Trong nhóm ngân hàng quốc doanh, VietinBank có lãi suất cho vay bình quân 6,1%/năm, giảm 0,31 điểm phần trăm so với tháng trước. Agribank ghi nhận 8,45%/năm, tăng 0,03 điểm phần trăm, trong khi BIDV ở mức 7,86%/năm, tăng 0,13 điểm phần trăm. Vietcombank chưa công bố số liệu tháng 10.
Tuy nhiên, lãi suất cho vay thực tế tại nhiều ngân hàng ở mức trên 10,5%/năm, một số ngân hàng tư nhân có thể lên tới 12%/năm. Mức lãi suất cụ thể phụ thuộc vào thời hạn, mục đích vay, tài sản bảo đảm và lịch sử tín dụng của khách hàng.
Diễn biến này cho thấy xu hướng giảm lãi suất chưa diễn ra đồng đều giữa các nhà băng, dù Ngân hàng Nhà nước (NHNN) đã có chỉ đạo điều chỉnh mặt bằng lãi suất.
Trước đó, ngày 18/10, NHNN yêu cầu các tổ chức tín dụng giảm 0,5%/năm lãi suất huy động niêm yết đối với kỳ hạn từ 6 tháng trở lên, đồng thời giảm 1,5-2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Do chỉ đạo được ban hành giữa tháng, số liệu bình quân tháng 10 vẫn phản ánh cả giai đoạn trước và sau điều chỉnh. Theo báo cáo mới nhất của NHNN, đến đầu tháng 11, cả 46 ngân hàng thương mại đã giảm tối thiểu 0,5%/năm lãi suất tiền gửi niêm yết từ kỳ hạn 6 tháng trở lên. Lãi suất cho vay đối với các khoản vay mới bình quân giảm khoảng 0,2-0,5%.
Cùng thời điểm, hơn 20 tổ chức tín dụng công bố các chương trình giảm lãi suất cho vay 1,5-2%/năm, một số trường hợp giảm tới 3-3,25%/năm. Tổng quy mô các gói ưu đãi đạt khoảng 463.500 tỷ đồng.
Đáng chú ý, ngày 13/11, NHNN tiếp tục ban hành Công văn 10488/NHNN-TTNH, yêu cầu các chi nhánh NHNN khu vực thanh tra, kiểm tra chuyên đề việc thực hiện giảm lãi suất tại các tổ chức tín dụng ngay trong tháng 11.
Tại một diễn đàn về đầu tư, bà Trần Thị Khánh Hiền, Giám đốc Khối Nghiên cứu Công ty cổ phần Chứng khoán MB (MBS) cho rằng, thị trường không nhất thiết cần một đợt giảm lãi suất lớn. Điều quan trọng là sự thay đổi của mặt bằng lãi suất so với hiện tại. Nếu lãi suất giảm thêm khoảng 30 - 50 điểm cơ bản, tương đương 0,3 - 0,5 điểm phần trăm, kỳ vọng của nhà đầu tư có thể được cải thiện.
Theo ông Nguyễn Hoàng Việt, Phó Tổng Giám đốc phụ trách Khối Thị trường vốn Công ty cổ phần Chứng khoán DNSE, diễn biến lãi suất có thể làm thay đổi hoàn toàn quyết định của nhà đầu tư.
Đối với hệ thống ngân hàng, lãi suất chịu ảnh hưởng từ nhiều yếu tố, bao gồm thanh khoản, chi phí huy động vốn, nhu cầu tín dụng, diễn biến tỷ giá và định hướng điều hành chính sách tiền tệ.
Vì vậy, việc Ngân hàng Nhà nước điều chỉnh công cụ điều hành không đồng nghĩa lãi suất tiền gửi hay lãi suất cho vay tại các ngân hàng thương mại sẽ lập tức thay đổi tương ứng. Tương tự, một sự điều chỉnh của lãi suất huy động cũng chưa đủ để kết luận chi phí vay vốn của doanh nghiệp sẽ giảm ngay, bởi lãi suất cho vay còn phụ thuộc vào kỳ hạn, mức độ rủi ro và điều kiện của từng khoản tín dụng.
Trong báo cáo công bố đầu tháng 11/2026, MBS dự báo, lãi suất huy động có thể giảm thêm 20 - 30 điểm cơ bản từ nay đến cuối năm.
Trong khi đó, báo cáo vĩ mô của VNDirect dự báo, lãi suất trong nước có thể giảm rõ hơn từ đầu năm 2027, khi các áp lực từ thị trường quốc tế suy yếu và Ngân hàng Nhà nước có thêm dư địa điều hành. Dù vậy, triển vọng này còn phụ thuộc vào diễn biến lạm phát, nhu cầu vốn và chính sách lãi suất của Cục Dự trữ Liên bang Mỹ (Fed).