Theo báo cáo tổng hợp cuộc họp nhà đầu tư ngày 17/11 của Chứng khoán MB (MBS), chất lượng tín dụng của Ngân hàng TMCP Công Thương Việt Nam (VietinBank; HoSE: CTG) đang xuất hiện một số dấu hiệu cần theo dõi, dù tỷ lệ nợ xấu vẫn được kiểm soát ở mức tương đối thấp.
Cụ thể, cuối quý III/2026, tỷ lệ nợ xấu (NPL) của VietinBank ở mức 1,2%, tăng 0,1 điểm phần trăm so với cuối năm 2025 và cao hơn mức 1,09% cùng kỳ năm trước.
Đáng chú ý, dư nợ nhóm 2 (nợ cần chú ý) tăng 17,9% so với quý trước, lên 23.063 tỷ đồng, tương ứng tỷ lệ 1,08%. Trong khi đó, dư nợ nhóm 3 tăng tới 50,3%, lên 7.523 tỷ đồng.
Theo MBS, nợ xấu của VietinBank tập trung tại một số lĩnh vực như cho vay tiêu dùng, nông sản, vật liệu xây dựng, thực phẩm - đồ uống và kinh doanh bất động sản. Riêng nhóm nợ cần chú ý ghi nhận sự gia tăng tại các lĩnh vực xây dựng cơ bản (ngoại trừ công trình giao thông), điện, kinh doanh bất động sản và cho vay tiêu dùng.
Xét theo phân khúc khách hàng, tỷ lệ nợ xấu của khối doanh nghiệp ở mức 1,25%, trong đó nhóm doanh nghiệp vừa và nhỏ (SME) ở mức 2,2%, cao hơn đáng kể so với doanh nghiệp lớn (0,77%) và nhóm khách hàng FDI (0,16%). Tỷ lệ nợ xấu bán lẻ ở mức 1,08%.
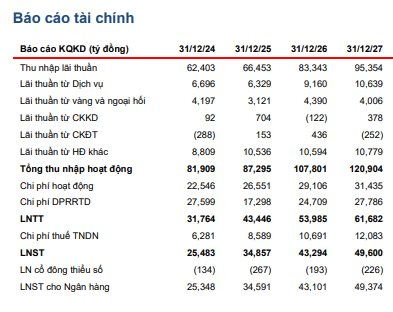
Trước áp lực chất lượng tài sản, VietinBank đã tăng mạnh chi phí dự phòng rủi ro tín dụng.
Riêng quý III/2026, chi phí dự phòng đạt 7.780 tỷ đồng, tăng 32,7% so với cùng kỳ và tăng 46,8% so với quý trước. Lũy kế 9 tháng, ngân hàng đã trích lập 20.781 tỷ đồng, tăng 22,6% so với cùng kỳ năm trước.
Đáng chú ý, mức trích lập này đã vượt 22,2% kế hoạch ban đầu 17.000 tỷ đồng. Chi phí tín dụng trong 9 tháng đạt 0,99%.
Việc tăng cường trích lập cho thấy ngân hàng đang chủ động củng cố bộ đệm dự phòng trước những rủi ro tiềm ẩn trong danh mục cho vay. Cuối quý III, tỷ lệ bao phủ nợ xấu (LLR) của VietinBank đạt 160,4%, tăng mạnh so với quý trước và nằm trong vùng mục tiêu 150-170% của ban lãnh đạo.
Tuy nhiên, áp lực dự phòng có thể chưa sớm giảm xuống. Theo nhận định của MBS, chi phí dự phòng năm 2027 có khả năng tăng nhẹ hoặc đi ngang do mặt bằng lãi suất cao tiếp tục ảnh hưởng đến khả năng trả nợ của khách hàng.
VietinBank hiện đặt mục tiêu kiểm soát tỷ lệ nợ xấu trong khoảng 1,3-1,5% trong năm 2026, thấp hơn mức trần 1,8% theo kế hoạch Đại hội đồng cổ đông. Ngân hàng cũng định hướng duy trì tỷ lệ nợ nhóm 2 dưới 3%.
Mặc dù áp lực chất lượng tài sản gia tăng, hoạt động kinh doanh của VietinBank vẫn ghi nhận kết quả tích cực.
Trong quý III/2026, ngân hàng đạt 13.689 tỷ đồng lợi nhuận trước thuế, tăng 29% so với cùng kỳ. Tổng thu nhập hoạt động đạt 28.654 tỷ đồng, tăng 27,4%; trong đó thu nhập lãi thuần đạt 21.816 tỷ đồng, tăng 27%.
Lũy kế 9 tháng đầu năm, lợi nhuận trước thuế đạt 39.557 tỷ đồng, tăng 33,9% so với cùng kỳ và đứng thứ hai toàn ngành theo công bố của ban lãnh đạo.
Động lực tăng trưởng đến từ biên lãi ròng (NIM) cải thiện lên 3,01% trong quý III, tăng 0,42 điểm phần trăm so với cùng kỳ. Thu nhập ngoài lãi cũng tăng 28,4%, đạt 6.838 tỷ đồng, đóng góp 23,9% tổng thu nhập hoạt động.
Một điểm đáng chú ý khác là hoạt động thu hồi nợ đã xử lý rủi ro đạt khoảng 6.900 tỷ đồng trong 9 tháng, tăng 1,7% so với cùng kỳ và hoàn thành khoảng 69% mục tiêu 10.000 tỷ đồng.
Bên cạnh rủi ro nợ xấu, VietinBank còn đối mặt với thách thức cân đối nguồn vốn khi tốc độ tăng trưởng tín dụng thấp hơn mặt bằng chung ngành.
Đến cuối tháng 9/2026, dư nợ cho vay khách hàng tăng khoảng 7,5% so với đầu năm, trong khi tiền gửi khách hàng tăng 8,4%. Ngân hàng cho biết định hướng tăng trưởng tín dụng thận trọng nhằm cân đối nguồn vốn và hạn chế áp lực cạnh tranh lãi suất huy động.
Trong bối cảnh chi phí vốn còn chịu sức ép, VietinBank dự kiến NIM quý IV/2026 đi ngang so với mức bình quân 9 tháng. Sang năm 2027, chỉ số này có thể đi ngang hoặc giảm nhẹ, tùy thuộc diễn biến lãi suất huy động trên thị trường.