Theo báo cáo mới nhất của Chứng khoán Yuanta, Lọc hóa dầu Việt Nam (mã: BSR) đang bước vào một chu kỳ thuận lợi hơn về biên lọc dầu (crack spread).
Quan sát diễn biến crack spread giai đoạn 2018-2025, Yuanta cho rằng một đợt tăng mạnh đã xuất hiện từ trước khi xảy ra xung đột tại Vịnh Ba Tư vào năm 2026. Bình quân giai đoạn 2022-2025, crack spread cao hơn khoảng 55% so với giai đoạn 2018-2021.
Xu hướng này được kích hoạt từ cú sốc năng lượng năm 2022, khi giá dầu Brent tăng khoảng 40% so với cùng kỳ lên 99 USD/thùng, còn crack spread tại Vịnh Ả Rập tăng hơn 140% lên 18 USD/thùng.
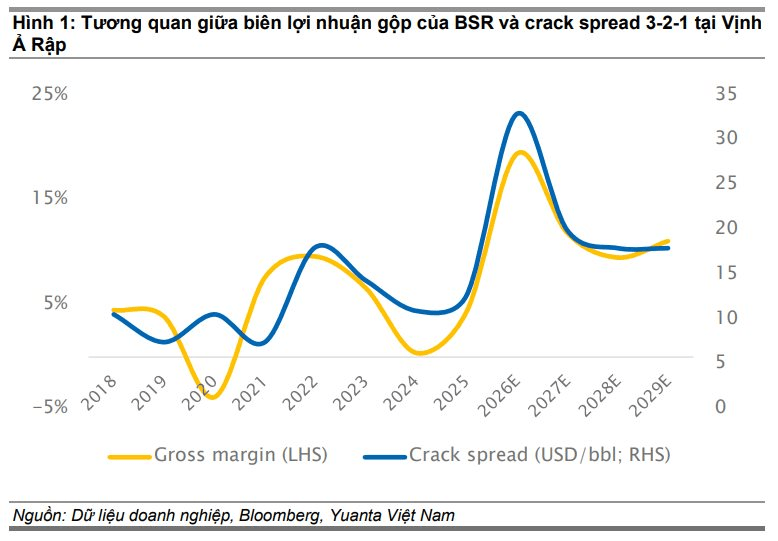
Dù sau đó cả giá dầu và crack spread đều hạ nhiệt, Yuanta cho rằng chúng không quay trở lại mặt bằng cũ mà duy trì ở một ngưỡng cao hơn.
Từ đó, công ty chứng khoán giả định crack spread bình quân giai đoạn 2026-2029 sẽ đạt khoảng 22 USD/thùng. Riêng năm 2026, crack spread được dự báo đạt 33 USD/thùng, tăng khoảng 160% so với cùng kỳ, trước khi hạ dần về vùng 18-20 USD/thùng trong giai đoạn 2027-2029.
Lợi nhuận 2026 có thể lập đỉnh sau đó hạ nhiệt
Kết quả kinh doanh của BSR đang phản ánh rõ xu hướng thuận lợi này. Trong nửa đầu năm 2026, lợi nhuận sau thuế tăng khoảng 12 lần so với cùng kỳ, đạt mức kỷ lục khoảng 16.000 tỷ đồng. Biên lợi nhuận gộp tăng lên 17%, từ mức chỉ 3% cùng kỳ năm trước, trong bối cảnh crack spread tăng 192%.
Đà tăng tiếp tục được duy trì trong quý 3, đưa crack spread bình quân 9 tháng năm 2026 lên gấp đôi so với cùng kỳ.
Yuanta dự báo biên lợi nhuận gộp cả năm 2026 của BSR có thể đạt 19%, từ mức 4% trong năm 2025. Nhờ đó, lợi nhuận sau thuế được kỳ vọng lập kỷ lục 32.600 tỷ đồng, gấp khoảng 5 lần cùng kỳ.
Tuy nhiên, công ty chứng khoán cho rằng đây nhiều khả năng là mức đỉnh của chu kỳ. Sang năm 2027, với giả định crack spread giảm khoảng 40%, biên lợi nhuận gộp của BSR có thể thu hẹp về 12%, còn lợi nhuận sau thuế giảm khoảng 55% xuống 14.700 tỷ đồng.
Dù vậy, Yuanta nhấn mạnh khả năng sinh lời của BSR trong các năm sau vẫn được kỳ vọng cao hơn đáng kể so với mức trung bình của 4 năm trước đó.
Dự án nâng cấp Dung Quất mở thêm dư địa dài hạn
Một động lực dài hạn khác được Yuanta nhấn mạnh là dự án nâng cấp Nhà máy Lọc dầu Dung Quất, sau nhiều năm chuẩn bị đã bước sang giai đoạn triển khai thực tế.
Dự án được phê duyệt chủ trương đầu tư từ năm 2014, với tổng vốn ước tính khoảng 36.000-40.000 tỷ đồng. Sau khi hoàn thành, công suất lọc dầu dự kiến tăng từ 148.000 lên 171.000 thùng/ngày, đồng thời chỉ số Nelson - thước đo mức độ phức tạp và khả năng chế biến dầu thô nặng - tăng từ 6,6 lên 8,1.
Sau khi hoàn tất thiết kế kỹ thuật tổng thể vào tháng 5/2025, BSR ký hợp đồng EPC với liên danh Chengda-BPE vào tháng 7/2026 và chính thức khởi công từ tháng 8. Dự án được kỳ vọng bắt đầu vận hành thương mại từ quý 1/2029.
Theo Yuanta, việc nâng cấp nhà máy có ý nghĩa quan trọng ở hai khía cạnh. Thứ nhất, BSR có thể chế biến nhiều loại dầu thô nặng hơn và có hàm lượng lưu huỳnh cao hơn, qua đó mở rộng nguồn nguyên liệu đầu vào. Thứ hai, doanh nghiệp có thêm khả năng sản xuất các sản phẩm lọc dầu có giá trị cao hơn.
Những cải thiện này được kỳ vọng bắt đầu đóng góp rõ hơn vào lợi nhuận từ năm 2029, tạo nền tảng cho mức sinh lời dài hạn cao hơn.
Hiện tại, Nhà máy Lọc dầu Dung Quất được thiết kế tối ưu cho dầu thô ngọt, nhẹ từ mỏ Bạch Hổ. Tuy nhiên, khi nguồn cung dầu thô nội địa giảm dần, BSR ngày càng phải tăng tỷ trọng dầu nhập khẩu. Năm 2025, dầu nhập khẩu đã chiếm khoảng 48% tổng lượng dầu thô đầu vào, tăng mạnh từ mức 32% năm 2024.
Sau nâng cấp, nhà máy có thể xử lý nguyên liệu có hàm lượng lưu huỳnh cao hơn, từ khoảng 0,14% lên 0,34%, qua đó tăng khả năng tiếp cận nhiều loại dầu thô nặng hơn.
Yuanta cho rằng tính linh hoạt này đặc biệt quan trọng trong bối cảnh dòng chảy dầu thô qua Eo biển Hormuz tiếp tục bị gián đoạn. BSR đã chủ động đa dạng hóa nguồn cung từ Tây Phi, Địa Trung Hải, Đông Nam Á và Mỹ.
Đáng chú ý, doanh nghiệp đã ký biên bản ghi nhớ với Chevron vào tháng 2/2026 và thỏa thuận khung với ExxonMobil Asia Pacific vào tháng 9/2026, qua đó mở rộng thêm khả năng tiếp cận nguồn dầu thô ngoài Trung Đông.