Một thực trạng đang tồn tại xuất hiện trên thị trường chứng khoán Việt Nam: IPO sôi động trở lại nhưng không đồng nghĩa với niềm vui đến với nhà đầu tư tham gia.
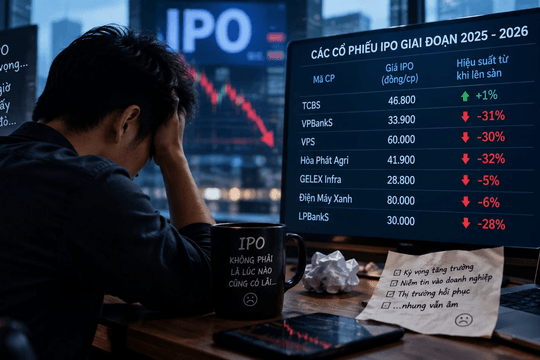
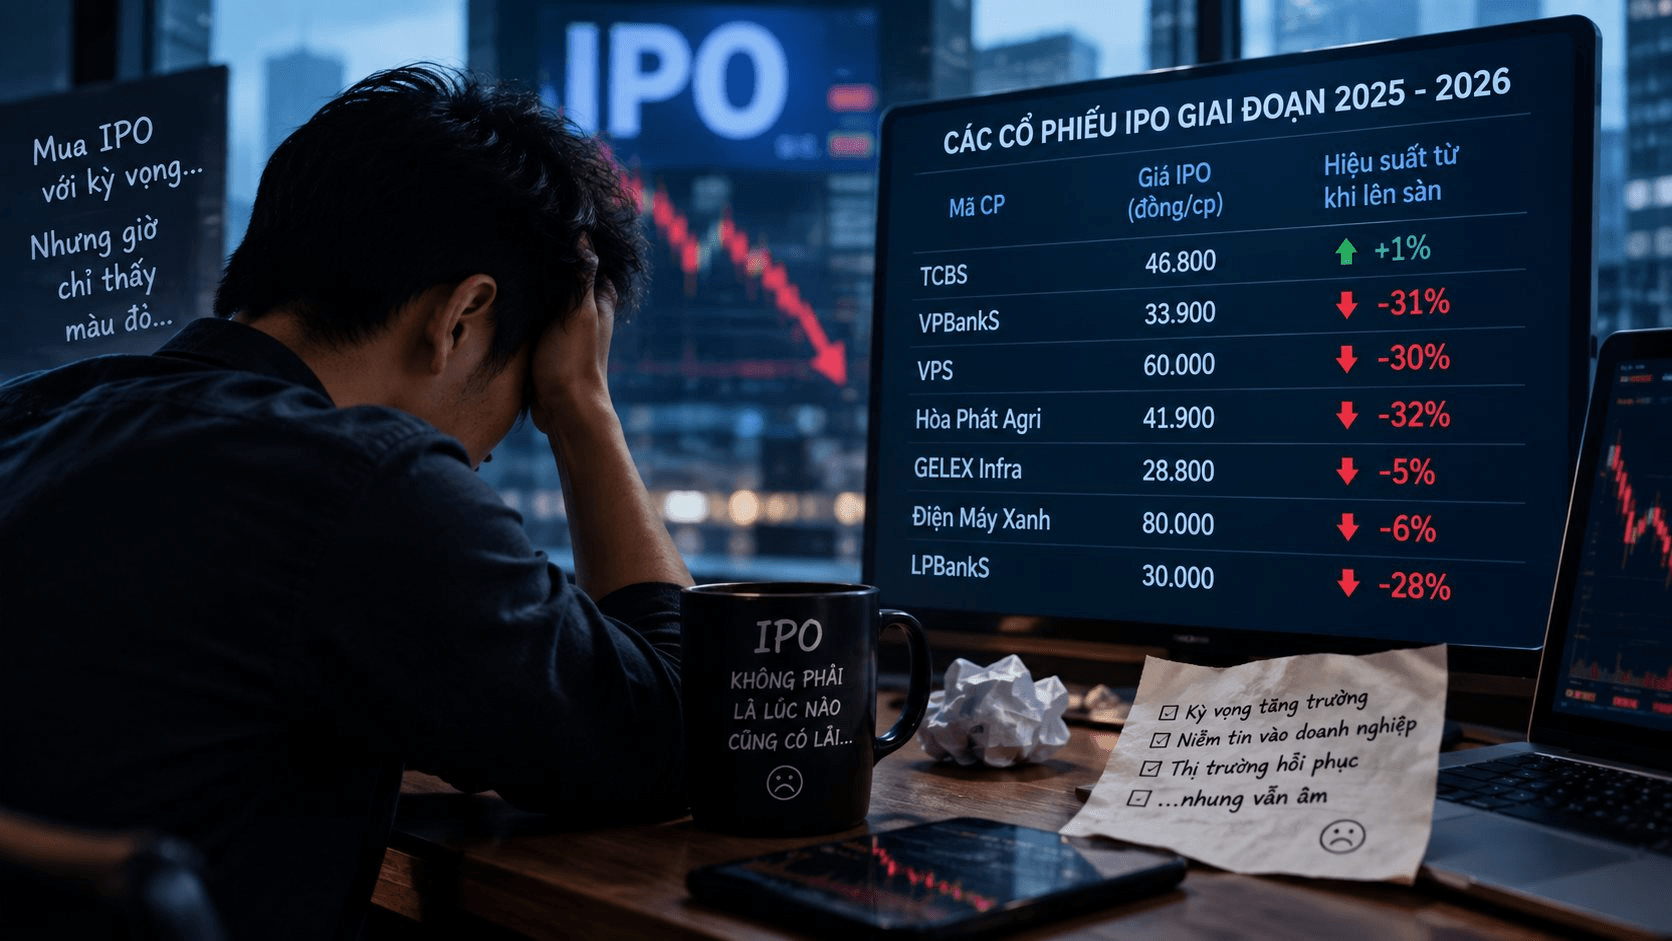
Nhìn vào 7 thương vụ IPO đình đám giai đoạn 2025-2026, có tới 6/7 cổ phiếu đang giao dịch dưới giá IPO tính đến ngày 15/9/2026. Thậm chí, nhiều cổ phiếu còn giảm khoảng 30% so với giá IPO. Chỉ có TCBS là trường hợp hiếm hoi có thị giá đang cao hơn giá IPO, nhưng mức tăng cũng chỉ vỏn vẹn 1%.
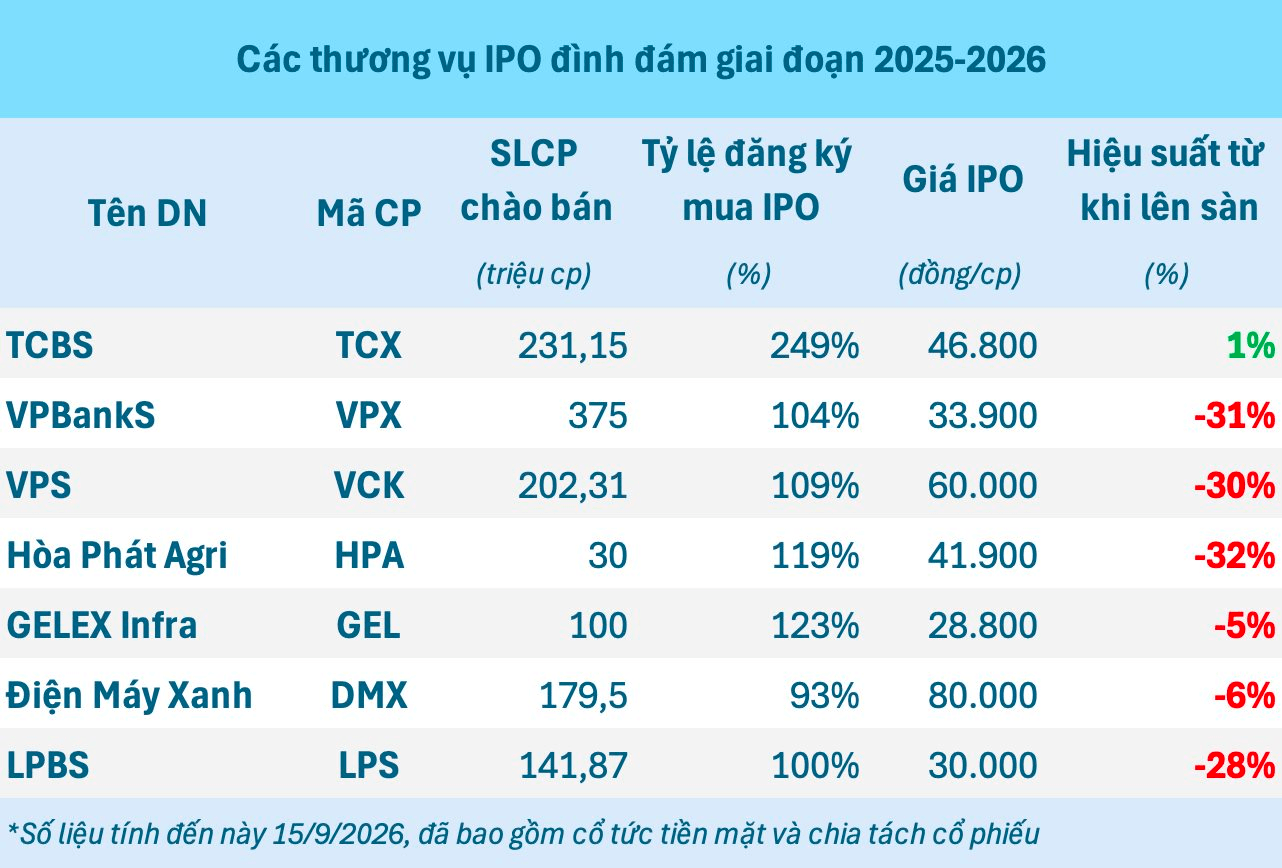
Nói cách khác, nếu bỏ qua câu chuyện phân bổ cổ phiếu, thời điểm bán và biến động trong phiên, một nhà đầu tư mua và nắm giữ các cổ phiếu này từ giá IPO đến nay phần lớn đang chịu thua lỗ. Điều đáng nói là đây không hẳn là câu chuyện của riêng từng doanh nghiệp, mà phản ánh một số vấn đề mang tính cấu trúc của thị trường Việt Nam.
IPO nhưng không phải lúc nào cũng là “hàng mới”
Một trong những lý do đầu tiên là các doanh nghiệp IPO gần đây chưa tạo ra cảm giác về một thế hệ tài sản hoàn toàn mới cho thị trường. TCBS, VPBankS, VPS hay LPBS đều là những CTCK thuộc các tập đoàn tài chính lớn đã có cổ phiếu niêm yết trên thị trường.
Cái tên rất được chờ đợi là Điện Máy Xanh cũng là một thương hiệu quá quen thuộc với nhà đầu tư thông qua hệ sinh thái MWG. Trong khi đó, Hòa Phát Agri lại nằm trong hệ sinh thái Hòa Phát, còn GELEX Infra cũng gắn với hệ sinh thái GELEX.
Một số doanh nghiệp khác cũng thực hiện chào bán lần đầu như Masan Consumer (MCH), F88 nhưng đều là những cái tên không còn xa lạ với nhà đầu tư khi giao dịch trên UPCoM từ lâu. F88 vẫn đang trượt dài dò đáy trong khi MCH cũng chưa về lại vùng giá khi IPO và chuyển sàn.
Với nhiều nhà đầu tư, việc các doanh nghiệp này lên sàn không giống việc xuất hiện một “món hàng” hoàn toàn mới. Thị trường chỉ đang tách một phần tài sản từ những hệ sinh thái đã quen thuộc thành một pháp nhân niêm yết độc lập.
Điều này có mặt tích cực là doanh nghiệp đã có thương hiệu, hệ thống và cổ đông lớn đứng sau. Nhưng ở góc độ thị trường, nó cũng khiến mức độ “khan hiếm” của hàng hóa IPO giảm xuống.
Nhà đầu tư đã có nhiều cách để tiếp cận câu chuyện tăng trưởng của tập đoàn mẹ. Chẳng hạn, muốn đầu tư vào câu chuyện bán lẻ của MWG, nhà đầu tư vốn đã có MWG; muốn đặt cược vào hệ sinh thái Hòa Phát, đã có HPG.
Do đó, để cổ phiếu công ty con tạo ra một định giá cao hơn đáng kể, doanh nghiệp phải chứng minh được rằng giá trị của công ty con sau khi tách ra sẽ tăng nhanh hơn nhiều so với việc nhà đầu tư đơn thuần nắm giữ công ty mẹ.
Nhóm ngành tài chính vẫn áp đảo
Một điểm đáng chú ý khác là cơ cấu các thương vụ IPO. Trong 7 cái tên trên bảng, có tới 4 doanh nghiệp thuộc nhóm tài chính là TCBS, VPBankS, VPS và LPBankS. Đây vốn là nhóm ngành có sự cạnh tranh rất cao. Mô hình kinh doanh ngày càng phụ thuộc vào thị phần môi giới, cho vay margin, ngân hàng đầu tư, khách hàng cá nhân và khả năng huy động vốn.
IPO một CTCK có thể rất hấp dẫn khi thị trường tăng trưởng mạnh. Nhưng ngược lại, khi thanh khoản suy yếu, chi phí vốn tăng hoặc cuộc đua margin trở nên khốc liệt, câu chuyện tăng trưởng sẽ lập tức bị đặt dấu hỏi.
Đáng chú ý, chính những cổ phiếu CTCK có mức giảm mạnh nhất sau IPO, ngoại trừ TCBS. Điều này cho thấy thương hiệu lớn hay quy mô IPO lớn không tự động đồng nghĩa với khả năng tạo lợi nhuận cho người mua IPO.
Với Hòa Phát Agri, GELEX Infra hay Điện Máy Xanh, vấn đề lại nằm ở chỗ câu chuyện tăng trưởng của từng ngành nói chung và doanh nghiệp nói riêng chưa đủ thuyết phục để tạo ra một làn sóng định giá mới ngay sau khi niêm yết.
Thị trường không đủ tiền để hấp thụ hàng mới
Nguyên nhân quan trọng nhất có lẽ là việc thị trường chứng khoán Việt Nam chưa có đủ dòng tiền mới để hấp thụ một lượng hàng hóa lớn. IPO về bản chất là quá trình chuyển tiền từ nhà đầu tư sang doanh nghiệp hoặc cổ đông hiện hữu. Khi có nhiều thương vụ lớn cùng xuất hiện, thị trường cần một lượng tiền mới tương ứng để duy trì mặt bằng định giá.
Nếu dòng tiền không tăng đủ nhanh, IPO có thể tạo ra hiệu ứng ngược. Tiền bị hút vào những cổ phiếu mới, trong khi dòng tiền trên thị trường thứ cấp bị phân tán. Đây là vấn đề đặc biệt đáng chú ý trong bối cảnh thanh khoản cổ phiếu cơ sở không còn duy trì trạng thái quá dồi dào như giai đoạn thị trường hưng phấn.
Thực tế, thanh khoản thị trường đã có xu hướng thu hẹp dần từ giữa năm ngoái. Giá trị khớp lệnh trên HoSE từ mức bình quân phiên trên 30.000 tỷ quý 3/2025 đã giảm mạnh xuống chỉ còn quanh mức 13.000-14.000 tỷ/phiên trong 3 tháng gần nhất. Thậm chí, tính từ đầu tháng 9, thanh khoản khớp lệnh bình quân phiên chỉ còn khoảng 11.000 tỷ đồng.
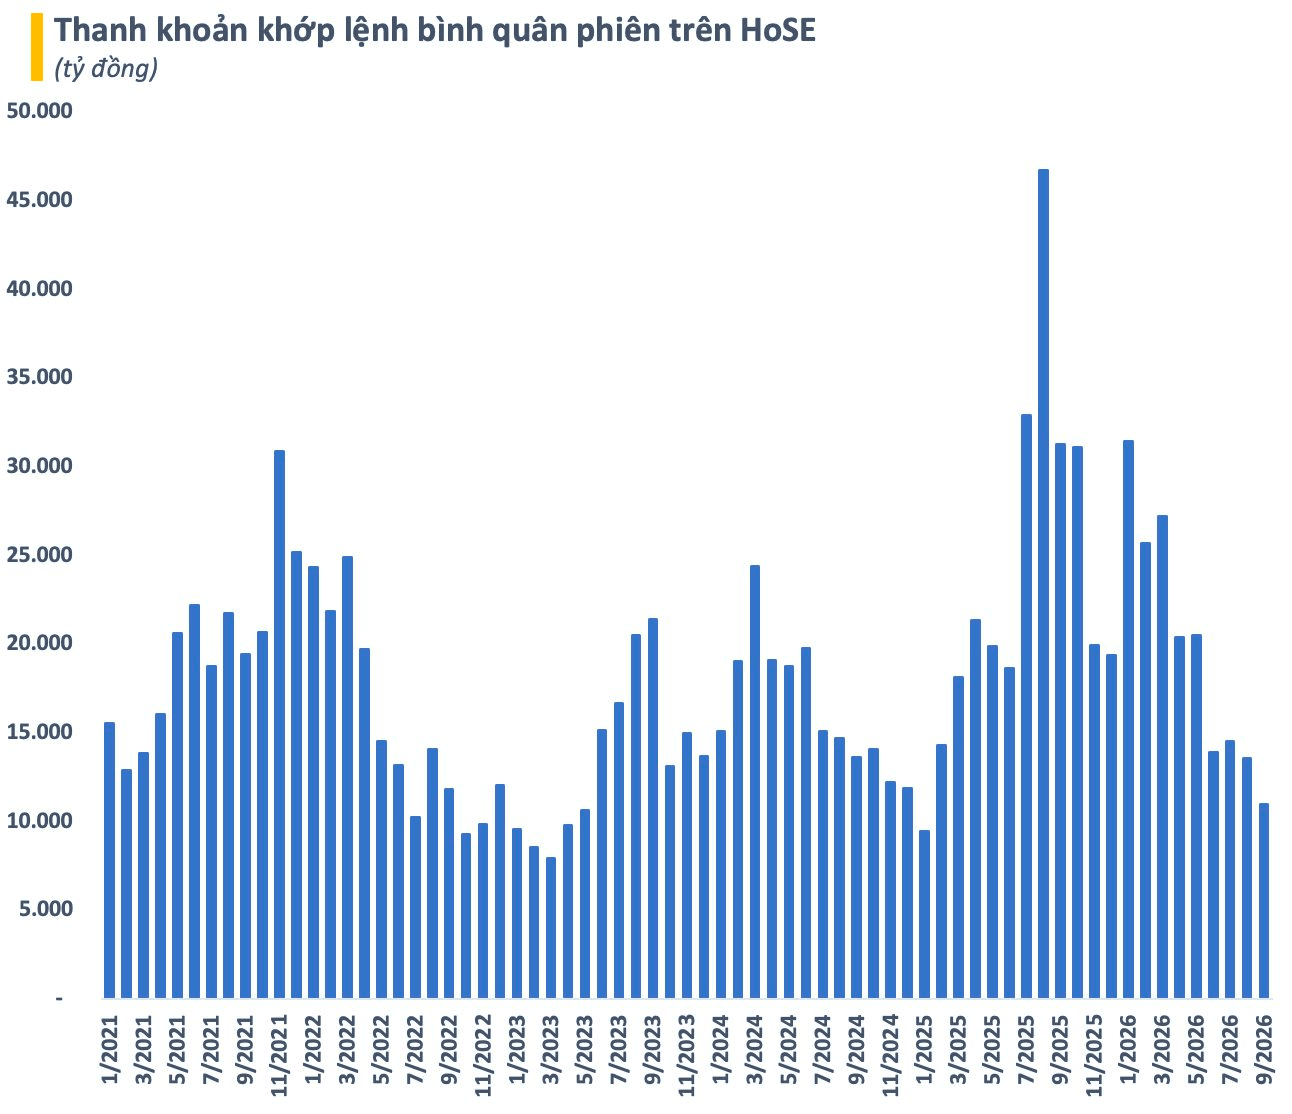
Một cổ phiếu IPO có thể được đăng ký mua nhiều lần số lượng chào bán. Nhưng tỷ lệ đăng ký cao không đồng nghĩa với việc thị trường có một lượng tiền khổng lồ sẵn sàng mua cổ phiếu đó ở mọi mức giá sau khi niêm yết.
Định giá là một vấn đề nan giải
Một câu hỏi khác cũng cần được đặt ra: liệu vấn đề nằm ở doanh nghiệp hay ở giá IPO? Nếu một cổ phiếu giảm 30% sau khi lên sàn, điều đó không nhất thiết có nghĩa doanh nghiệp kém đi 30% chỉ trong vài tháng. Có thể doanh nghiệp vẫn tăng trưởng, nhưng mức giá IPO ban đầu đã phản ánh quá nhiều kỳ vọng. Đây là điểm rất quan trọng với thị trường IPO.
Khi thị trường kỳ vọng một thương vụ “bom tấn”, giá IPO dễ được đặt ở mức cao vì doanh nghiệp muốn tối ưu hóa giá trị huy động và cổ đông hiện hữu muốn tối ưu hóa giá trị bán ra. Nhưng sau khi lên sàn, cổ phiếu phải đối mặt với cung - cầu thực tế, không còn được hỗ trợ bởi câu chuyện “hàng hiếm” trước IPO. Khi đó, thị trường sẽ tự định giá lại.
Nhìn từ 7 thương vụ trên, vấn đề của thị trường IPO Việt Nam không nằm ở việc thiếu doanh nghiệp lớn. Ngược lại, Việt Nam đang có rất nhiều doanh nghiệp đủ quy mô để lên sàn. Vấn đề là thị trường cần những doanh nghiệp thực sự mới, những ngành nghề mới và những câu chuyện tăng trưởng đủ lớn để thu hút dòng tiền mới.
Nếu phần lớn IPO chỉ là công ty con của những tập đoàn đã niêm yết, hoặc tập trung vào những ngành đã quá quen thuộc, sức hấp dẫn sẽ giảm dần. Và khi thị trường lại thiếu tiền, cổ phiếu mới càng khó tạo ra hiệu ứng “IPO premium”.
Một thương vụ IPO thực sự thành công không phải chỉ cần bán được cổ phiếu, mà còn phải thuyết phục được nhà đầu tư rằng cổ phiếu đó đáng để nắm giữ sau ngày lên sàn. Với thực trạng thời gian qua, thị trường đang gửi đi một thông điệp khá rõ: nhà đầu tư đang ngày càng khó tính hơn với cái giá phải trả cho những “hàng mới” này.