Doanh nghiệp cần thay đổi cách ứng xử với chu kỳ mới
Tính đến thời điểm này, chỉ còn khoảng 01 tuần nữa là đến ngày thị trường chứng khoán Việt Nam chính thức được nâng hạng lên thị trường mới nổi thứ cấp theo tiêu chí của FTSE Russell, có thể thấy dòng vốn đã bắt đầu gia tăng trên thị trường nhưng chưa thực sự mạnh mẽ.
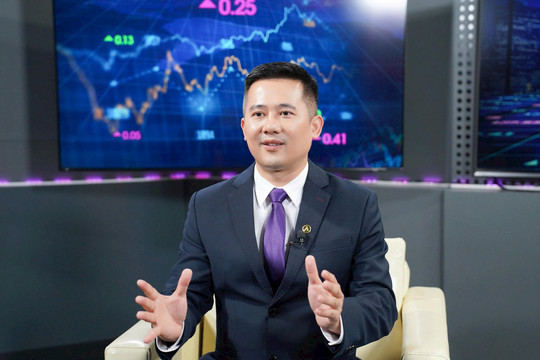
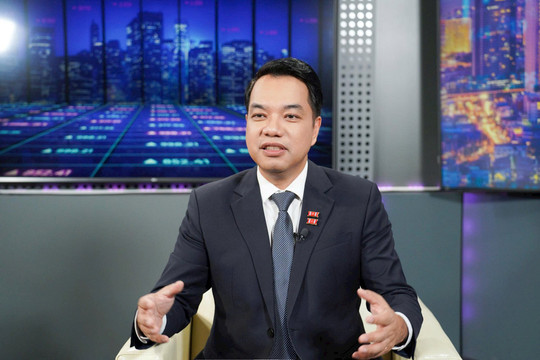
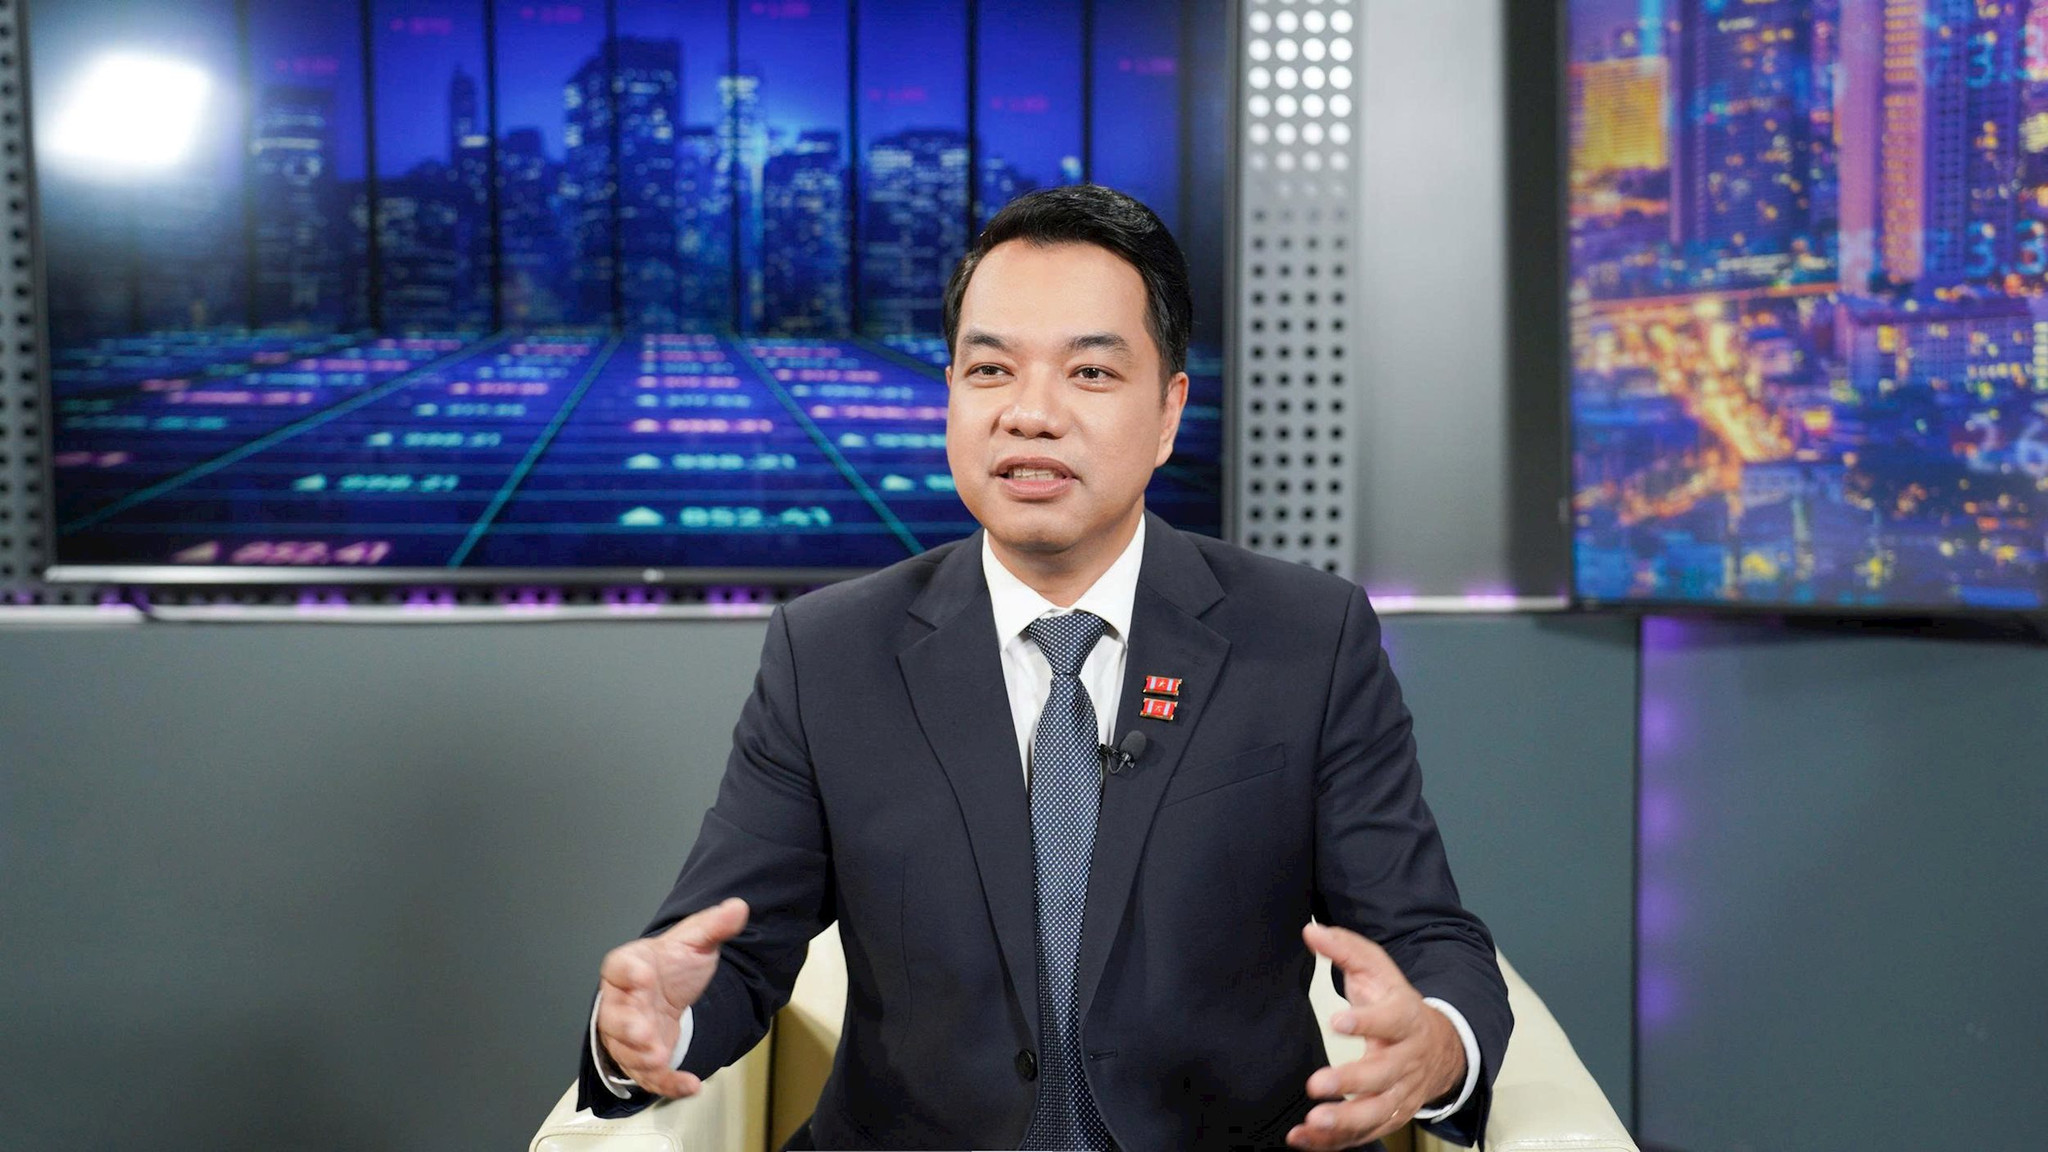
Đánh giá về tình hình thế giới, trong Talk show Phố Tài chính (The Finance Street Talk show) trên VTV8, TS. Mạc Quốc Anh, Phó Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Thành phố Hà Nội, cho biết sau khủng hoảng tài chính toàn cầu năm 2008, thế giới đã trải qua hơn một thập kỷ tiền rẻ, lãi suất rất thấp, thậm chí có thời điểm lãi suất âm tại một số nền kinh tế phát triển.
Ông cho rằng bối cảnh hiện nay không còn thuận lợi để quay lại trạng thái đó một cách dễ dàng.
Chuyên gia đánh giá lạm phát đã giảm so với đỉnh nhưng chưa hoàn toàn ổn định. Quá trình giảm lạm phát ở nhiều nền kinh tế diễn ra chậm hơn kỳ vọng, trong khi rủi ro giá năng lượng, địa chính trị và đứt gãy chuỗi cung ứng vẫn tồn tại. Vì vậy, các ngân hàng trung ương khó có thể quay trở lại chính sách tiền tệ siêu lỏng quá nhanh.
Ngoài yếu tố chu kỳ còn có những lực đẩy mang tính cấu trúc làm chi phí vốn có thể cao hơn trước: phân mảnh thương mại và tái cấu trúc chuỗi cung ứng; chi phí chuyển đổi năng lượng; nợ công cao; chi tiêu quốc phòng gia tăng; nhu cầu vốn rất lớn cho hạ tầng số, AI và bán dẫn; cùng với rủi ro địa chính trị làm phần bù rủi ro tăng lên.
“Vì vậy, tôi cho rằng kịch bản hợp lý hơn trong những năm tới là: lãi suất có thể giảm dần, nhưng tiền sẽ không còn rẻ như trước. Đối với Việt Nam, điều này rất quan trọng. Khi lãi suất quốc tế còn cao, tài sản bằng USD vẫn hấp dẫn, các nền kinh tế mới nổi phải cạnh tranh mạnh hơn để thu hút và giữ dòng vốn. Điều đó có thể tạo thêm sức ép lên tỷ giá, mặt bằng lãi suất trong nước và chi phí huy động vốn của doanh nghiệp”, ông Quốc Anh nhấn mạnh.
Vị chuyên gia nhận định những biến động của kinh tế và thị trường tài chính toàn cầu sẽ tác động đến chất lượng tăng trưởng của Việt Nam, bởi chúng ta là một nền kinh tế có độ mở rất lớn, tham gia sâu vào thương mại, đầu tư và chuỗi cung ứng quốc tế.
Tuy nhiên ông nhấn mạnh rằng tác động đó không hoàn toàn theo một chiều tiêu cực. Trong một thế giới nhiều bất định, quốc gia nào duy trì được ổn định vĩ mô, kiểm soát được lạm phát, tỷ giá, bảo đảm được môi trường đầu tư và nâng được sức cạnh tranh thì thậm chí còn có thể chuyển dịch dòng vốn, đơn hàng và chuỗi cung ứng về phía mình.
Theo đánh giá của vị tiến sĩ, có ít nhất ba kênh tác động rất rõ. Kênh thứ nhất là thương mại và cầu bên ngoài. Kênh thứ hai là tỷ giá và dòng vốn. Kênh thứ ba là chi phí vốn, đây là một yếu tố rất quan trọng.
Thực tế Chính phủ và Ngân hàng Nhà nước đang rất quyết liệt yêu cầu hệ thống ngân hàng tiết giảm chi phí và giảm lãi suất, đồng thời triển khai các chương trình tín dụng ưu đãi cho doanh nghiệp nhỏ và vừa và các lĩnh vực động lực tăng trưởng.
Nhưng doanh nghiệp không chỉ nhìn vào lãi suất danh nghĩa mà cần nhìn vào khả năng tạo ra lợi nhuận cao hơn chi phí vốn. Ví dụ, nếu một doanh nghiệp vay với chi phí vốn 7 - 8% nhưng biên lợi nhuận ròng chỉ 3 - 5% thì bản chất mô hình tài chính đã rất mong manh. Khi đơn hàng giảm, tỷ giá biến động hoặc khách hàng thanh toán chậm, doanh nghiệp có thể lập tức gặp vấn đề dòng tiền.
“Đây cũng là lý do tôi đặc biệt quan tâm đến sức khỏe của khu vực doanh nghiệp. Số doanh nghiệp rút lui khỏi thị trường vẫn ở mức đáng lưu ý. Những số liệu đó không có nghĩa toàn bộ nền kinh tế đang khó khăn, bởi sản xuất công nghiệp vẫn tăng tốt, nhưng nó phản ánh sự phân hóa rất lớn giữa các doanh nghiệp”, ông nhấn mạnh.
Do vậy, theo chuyên gia doanh nghiệp cần thay đổi cách ứng xử với chu kỳ mới. Trước đây, trong môi trường tiền rẻ, nhiều doanh nghiệp có thể phát triển dựa trên đòn bẩy tài chính và mở rộng quy mô rất nhanh. Nhưng trong môi trường hiện nay, theo tôi phải chuyển từ tư duy tăng trưởng bằng vay vốn sang tăng trưởng bằng hiệu quả sử dụng vốn.
Doanh nghiệp phải quản trị dòng tiền chặt hơn; cơ cấu lại các khoản nợ ngắn hạn và dài hạn; hạn chế vay ngoại tệ khi không có nguồn thu ngoại tệ đối ứng; quản trị rủi ro tỷ giá; rà soát những dự án có thời gian hoàn vốn quá dài; tập trung vốn vào những ngành nghề cốt lõi.
Với doanh nghiệp và thị trường chứng khoán, chuyên gia cho biết bài toán lớn nhất vì vậy không phải là cố đoán chính xác lãi suất sẽ giảm vào tháng nào, mà phải nâng chất lượng tài sản, hiệu quả sử dụng vốn và sức khỏe bảng cân đối kế toán để vẫn tăng trưởng được trong một thế giới mà đồng vốn ngày càng đắt hơn và chọn lọc hơn.
Giảm đầu cơ, tăng vốn dài hạn
Ông nhận định, việc Việt Nam chính thức được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp chắc chắn sẽ tạo ra một cú hích rất quan trọng cho thị trường chứng khoán Việt Nam.
Nhưng chúng ta cần hiểu đúng: đây không chỉ là cú hích về dòng tiền trong một vài phiên giao dịch mà quan trọng hơn là một cú hích về vị thế, chất lượng thị trường và khả năng tiếp cận nguồn vốn quốc tế trong nhiều năm tới.
Vì vậy, theo chuyên gia không nên đo thành công của nâng hạng bằng số tiền vào thị trường trong một tuần hay một tháng. Điều lớn hơn nằm ở ba tác động.
Thứ nhất, nâng hạng mở ra một cánh cửa vốn hoàn toàn mới cho Việt Nam. Khi còn là thị trường cận biên, Việt Nam nằm ngoài phạm vi đầu tư hoặc bị giới hạn tỷ trọng đối với rất nhiều quỹ đầu tư toàn cầu.
Khi trở thành thị trường mới nổi, Việt Nam bắt đầu xuất hiện trong hệ thống benchmark, mô hình phân bổ tài sản và danh mục theo dõi của một tập hợp nhà đầu tư lớn hơn nhiều. Dòng vốn đáng quan tâm nhất, theo ông, không phải chỉ là dòng vốn ETF thụ động bắt buộc mua theo chỉ số mà chính là dòng vốn chủ động.
Thứ hai, Việt Nam bước vào thời điểm nâng hạng với một nền tảng kinh tế tương đối thuận lợi.
Thứ ba, nâng hạng sẽ tạo áp lực tích cực để bản thân thị trường chứng khoán Việt Nam phải nâng chất lượng. Khi có nhiều nhà đầu tư tổ chức quốc tế tham gia, yêu cầu đối với công bố thông tin, quản trị doanh nghiệp, chuẩn mực kế toán, thanh khoản, bảo vệ cổ đông thiểu số và khả năng tiếp cận thị trường cũng cao hơn. Ông cho rằng đây mới là lợi ích rất lớn.
“Chúng ta không nên chỉ mong tiền ngoại vào nhiều hơn, mà phải hướng đến một thị trường mà tỷ trọng nhà đầu tư tổ chức cao hơn, đầu tư dài hạn nhiều hơn và hành vi đầu cơ ngắn hạn giảm dần. Vì vậy, theo tôi, điều quan trọng nhất sau ngày 21/9 là phải biến nâng hạng kỹ thuật thành nâng hạng thực chất. Và xa hơn nữa, sau FTSE, Việt Nam cần đặt mục tiêu tiến tới nâng hạng lên Emerging Markets theo tiêu chí của MSCI, bởi đây sẽ là một nấc thang lớn hơn về quy mô tài sản toàn cầu có thể tiếp cận”, ông nói.