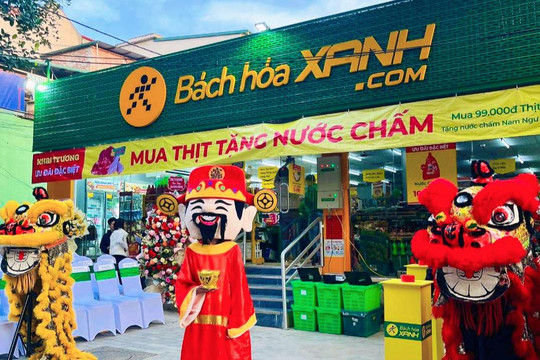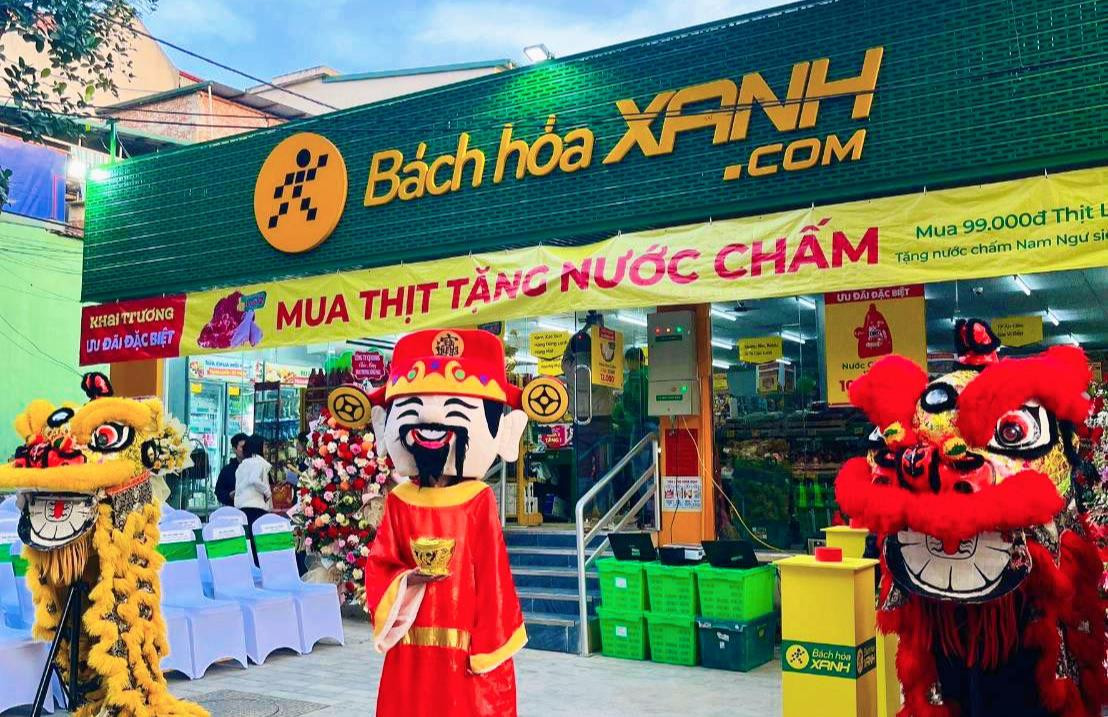
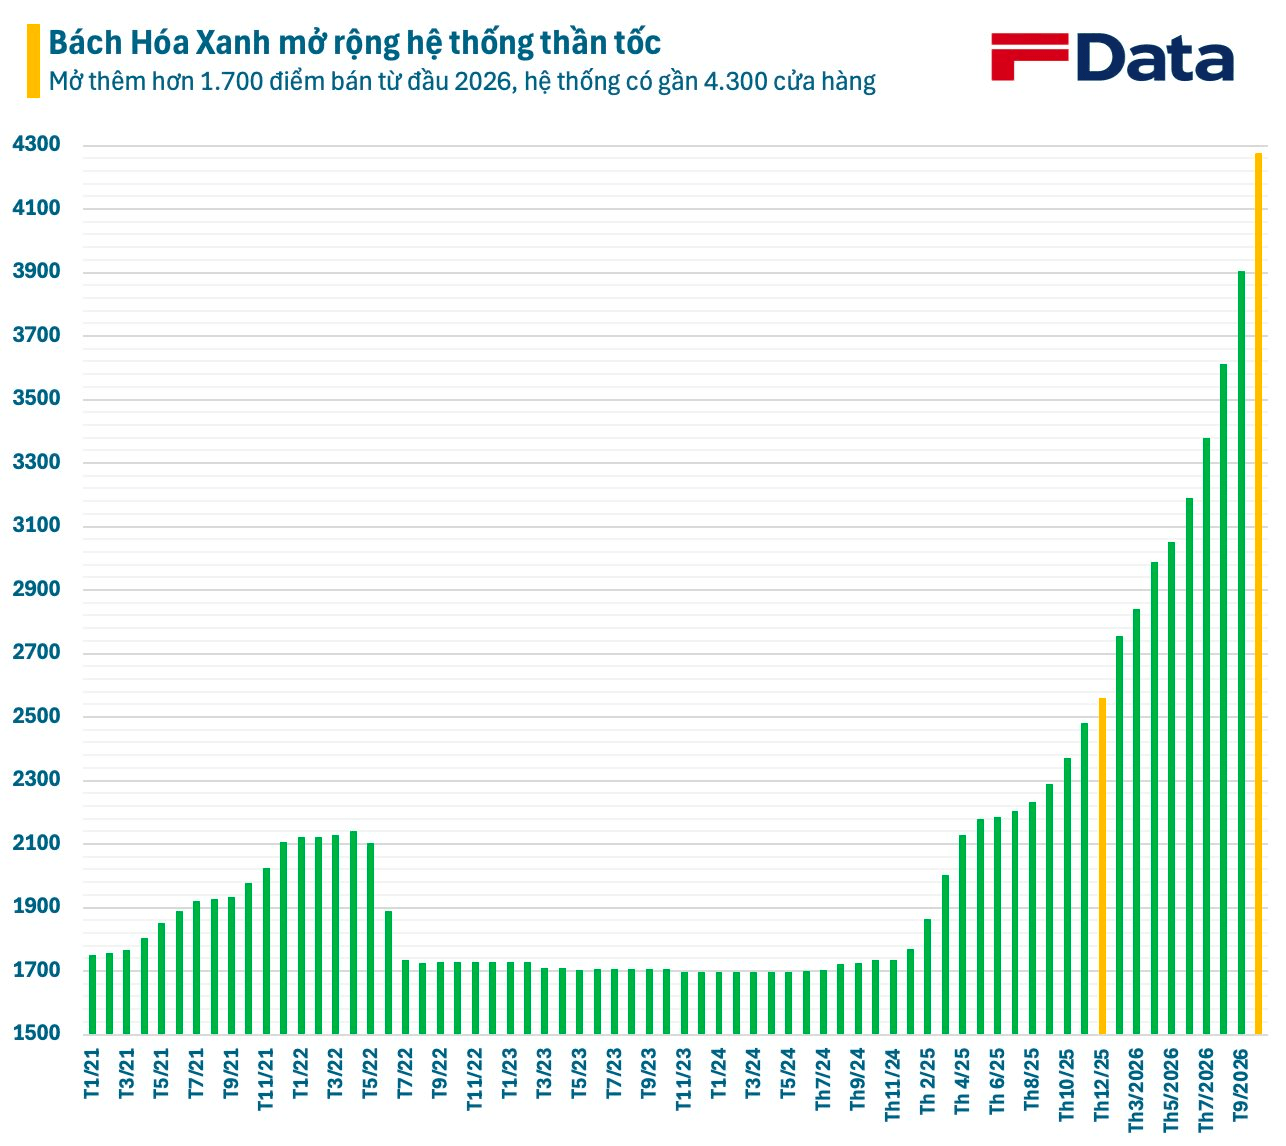
Theo cập nhật trên website bachhoaxanh.com, tính đến ngày 29/10, hệ thống siêu thị Bách Hóa Xanh có tổng cộng 4.278 cửa hàng, tăng hơn 1.700 điểm bán so với đầu năm 2026. Con số này vượt xa kế hoạch (mở thêm 1.500 cửa hàng) mà ban lãnh đạo CTCP Đầu tư Thế Giới Di Động (mã MWG) đề ra cho chuỗi hồi đầu năm dù vẫn còn 2 tháng phía trước.
Tốc độ mở rộng hệ thống của Bách Hóa Xanh tăng đột biến trong những tháng gần đây với cao điểm những ngày có thêm cả chục cửa hàng mới. Hoạt động dẹp chợ cóc, chợ tạm tại các thành phố lớn như Hà Nội, TP.HCM… đang mở ra cơ hội để các hệ thống bán lẻ hiện đại gia tăng thị phần.
Theo các báo cáo tháng gần đây của MWG, các cửa hàng Bách Hóa Xanh mở mới trong năm 2026 đã ghi nhận lợi nhuận hoạt động dương ở cấp độ cửa hàng, sau khi tính cả khấu hao và chi phí kho vận. Kết quả này cho thấy hiệu quả vận hành của các điểm bán mới đang được cải thiện, cũng là cơ sở để chuỗi tiếp tục mở rộng quy mô.
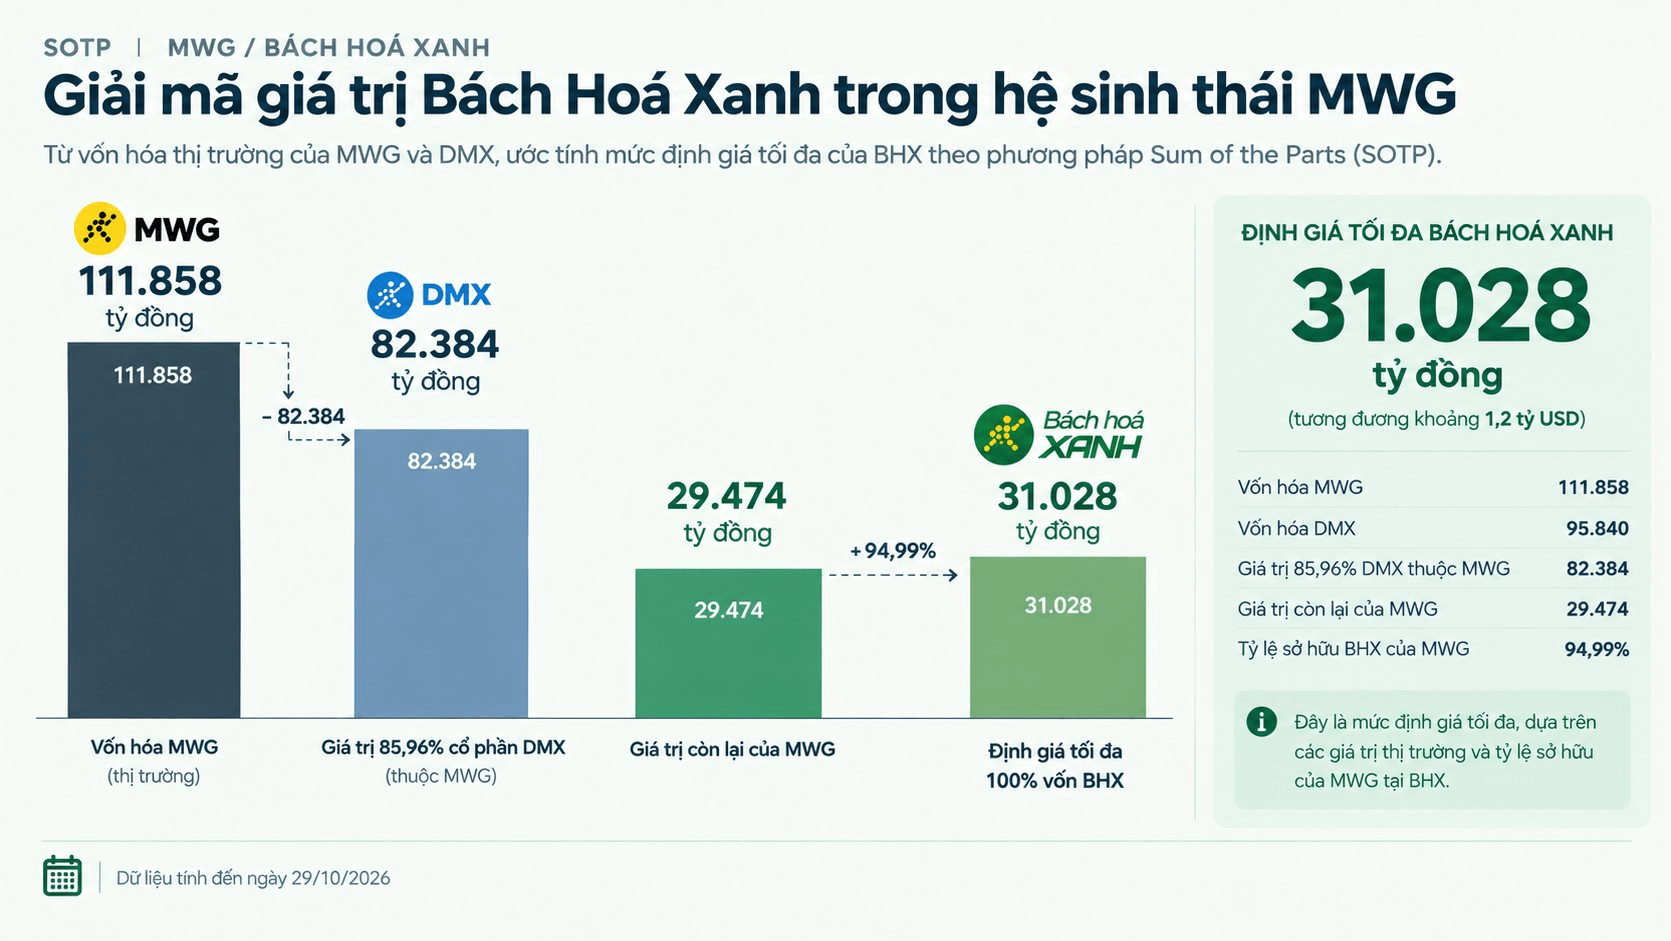
Quy mô hệ thống tăng chóng mặt nhưng định giá của Bách Hóa Xanh lại khiến nhà đầu tư có phần bất ngờ. Ước tính theo phương pháp Sum of the Part (SOTP) dựa trên vốn hóa của MWG và DMX tại ngày 29/10, tổng giá trị cổ phần của MWG tại 3 chuỗi Bách Hóa Xanh, AVA Kids và An Khang chỉ vào khoảng 29.500 tỷ đồng.
Nếu chỉ tính toán cơ học theo mô hình SOTP, có thể hiểu rằng Bách Hóa Xanh đang được định giá chưa đến 31.000 tỷ đồng (~1,2 tỷ USD). Tuy nhiên, con số thực tế có thể khác rất nhiều. Giá trị một tập đoàn thường không phản ánh đầy đủ tổng số học các đơn vị thành phần do chiết khấu định giá đa ngành.
Hiện tượng này khá phổ biến và có thể bắt gặp ở một ví dụ khác như Masan. Mức chiết khấu là khác nhau đối với mỗi tập đoàn, tuỳ thuộc vào các yếu tố: (1) mức độ phức tạp của cấu trúc; (2) nợ và nghĩa vụ tài chính ở cấp công ty mẹ; (3) khả năng chuyển hóa giá trị thành tiền; (4) chi phí quản trị và hiệu quả phân bổ vốn; (5) tâm lý và kỳ vọng của thị trường.
Khó có thể định giá chính xác Bách Hóa Xanh ở thời điểm này tuy nhiên con số 31.000 tỷ chắc chắn là một dấu hỏi lớn. Trong quá khứ, chuỗi siêu thị thực phẩm này từng được MWG chào bán cho CDH Investments với mức định giá khoảng 35.500 tỷ đồng (~1,4 tỷ USD) vào đầu năm 2024. Thời điểm đó, Bách Hóa Xanh thậm chí còn chưa hoà vốn cấp độ công ty.
Hiện nay, quy mô hệ thống của Bách Hóa Xanh lớn hơn gấp 2,5 lần thời điểm 3 năm trước, doanh thu gấp nhiều lần và chuỗi đã có lãi trong nhiều quý liên tiếp. Năm 2026, chuỗi đặt mục tiêu đạt khoảng 55.500 tỷ đồng doanh thu và 1.800 tỷ đồng lợi nhuận. Ban lãnh đạo MWG cho rằng Bách Hóa Xanh nhiều khả năng sẽ hoàn thành sớm mục tiêu này.
Xa hơn, Bách Hóa Xanh hướng đến mục tiêu xoa sạch lỗ luỹ kế (khoảng 7.000 tỷ đồng tính đến cuối 2025). “Chúng tôi vẫn tự tin rằng lợi nhuận trong 2-3 năm tới sẽ hoàn tất bù đắp hết các khoản lỗ để thực hiện IPO và niêm yết Bách Hóa Xanh”, ông Vũ Đăng Linh - Tổng Giám đốc MWG chia sẻ tại cuộc gặp gỡ nhà đầu tư hồi tháng 8.