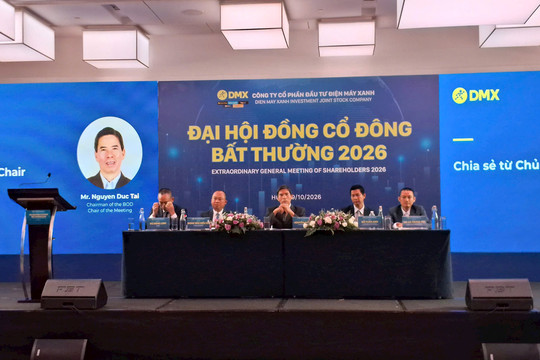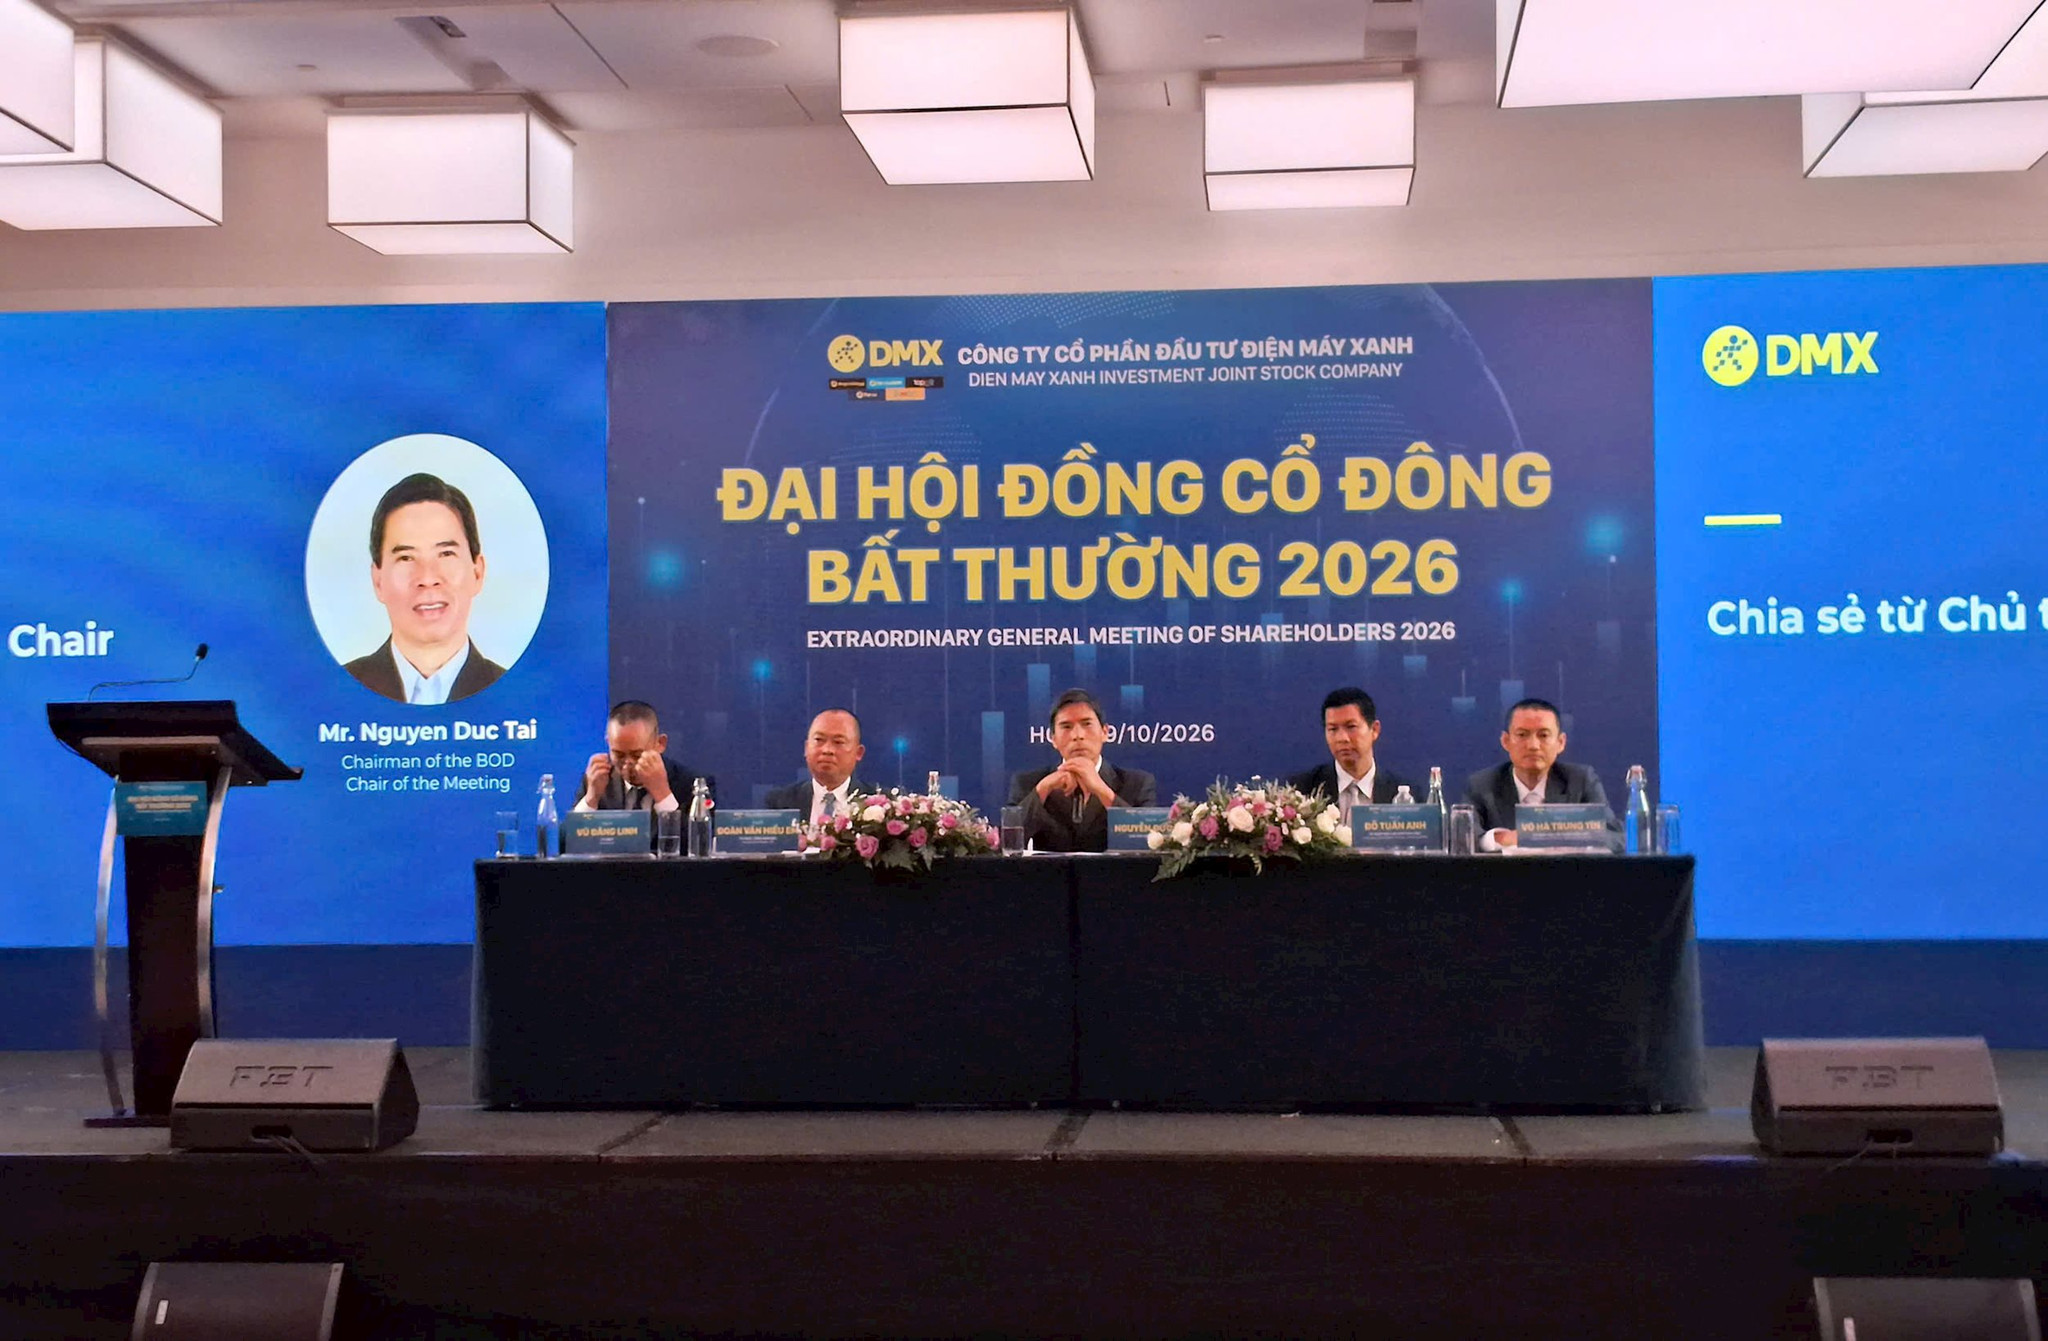
Chiều 29/10, Đại hội đồng cổ đông Công ty CP Đầu tư Điện Máy Xanh (HoSE: DMX) đã thông qua kế hoạch phát hành tối đa 100 tỷ đồng trái phiếu kèm chứng quyền cho 15 lãnh đạo và cán bộ quản lý chủ chốt.
Lô trái phiếu có kỳ hạn 5 năm, lãi suất cố định 8%/năm.
Điểm đáng chú ý của nằm ở phần chứng quyền đi kèm. Theo đó, mỗi trái phiếu mệnh giá 100 triệu đồng gắn với 100 chứng quyền, cho phép người sở hữu mua 1.267 cổ phiếu DMX ở mức giá xác định trước là 74.000 đồng/cổ phiếu.
Nếu thực hiện toàn bộ chứng quyền, 15 lãnh đạo này có thể mua thêm tối đa 126,7 triệu cổ phiếu mới, tương đương khoảng 10% lượng cổ phiếu đang lưu hành của DMX, với tổng số tiền tối thiểu là 9.375 tỷ đồng.
Tuy nhiên, quyền mua chỉ được kích hoạt khi công ty hoàn thành các chỉ tiêu lợi nhuận và giá cổ phiếu DMX có hiệu suất vượt trội so với chỉ số VN30.
Cấu trúc trên được cho là sẽ mang lại lợi ích kép cho ban điều hành: vừa nhận lãi trái phiếu an toàn, vừa có cơ hội hưởng chênh lệch giá nếu cổ phiếu tăng vượt mốc 74.000 đồng/cổ phiếu.
Trước khi chương trình trên được thông qua, cổ đông Nguyễn Xuân Phú đã đặt câu hỏi: Danh sách 15 nhân sự cao cấp của doanh nghiệp đã đủ chưa và còn nhân sự cao cấp nào chưa được tham dự hay không? Nếu trong 5 năm tới có nhân sự nào khác nổi lên trong Điện Máy Xanh thì sao?
Trả lời câu hỏi, ông Nguyễn Đức Tài, Chủ tịch HĐQT MWG cho biết: "Khi nói về chính sách thưởng, chúng ta luôn luôn ở trạng thái người nhận cảm thấy hơi thiếu thiếu, người cho lại cảm thấy hơi nhiều nhiều".
Đó là lý do mà MWG (công ty mẹ của DMX) quyết định không tham gia bỏ phiếu cho chương trình này và muốn nghe tiếng nói độc lập của các cổ đông bên ngoài.
"Nếu mọi người thấy đây là một chính sách giúp DMX tăng trưởng và qua đó giúp cho khoản đầu tư của cổ đông đem lại cái kết quả mỹ mãn thì sẽ giơ tay đồng ý. Còn nếu cổ đông thấy không ổn, thấy mấy ông này ăn dày quá, ăn trên đầu trên cổ tôi thì sẽ biểu quyết không", ông Tài thẳng thắn.
Cũng theo ông Tài, chính sách trái phiếu kèm chứng quyền có nhược điểm là danh sách phải được cố định trước, chứ không phải như ESOP. Đây cũng là mặt trái nếu giả sử trong vòng 5 năm tới, có nhân tài tham gia vào đội ngũ quản lý của công ty và đóng góp rất lớn.
Do đó, ông Tài cho rằng, câu hỏi của cổ đông hay nhưng lại mang tính lý thuyết với toàn tập đoàn. Bởi, trong 20 năm qua, chưa có nhân tài nào 'đột ngột từ trên trời rơi xuống', lọt vào doanh nghiệp và trở thành một người vĩ đại.
"Tôi tin 20 năm qua không có ai thì 5 năm tới chắc cũng khó", ông Tài lý giải. Tập đoàn nhìn nhận về nhân tài không giống số đông.
Trong khi nhiều người coi nhân tài ngoài kia là những người 'có số má' trên thị trường, từng làm các tập đoàn lớn, thì nhân tài tại MWG hay DMX là những người đang sống hàng ngày trong doanh nghiệp và luôn quyết tâm để tạo ra kết quả, rồi cùng đi về tương lai.
"Những người ngồi đây không có gì đặc biệt", ông Tài nói và nhìn về đội ngũ nhân sự quanh mình.
"Cho nên, nếu 5 năm tới có nhân tài nào lạ lùng xuất hiện thì chúng tôi sẽ cân nhắc xin Đại hội đồng cổ đông một cơ chế nào đó thêm. Nhưng xác suất đó là thấp", ông Tài bổ sung.
Còn Tổng giám đốc DMX Đoàn Văn Hiểu Em cho biết thêm, chính sách chỉ được áp dụng cho 15 nhân sự, phần lớn là những người nắm giữ vị trí công việc rất quan trọng từ ngành hàng, khối sale, khối chức năng...
Bởi, mục tiêu tăng gấp đôi về doanh thu và gấp ba về lợi nhuận là không hề dễ dàng để có thể được hưởng. Do đó, DMX không thể nào đưa qúa nhiều nhân sự vào danh sách để làm khó họ.
Phần thưởng 'khó nhằn'
Theo giải thích từ đại diện Điện Máy Xanh, về bản chất, đây là chương trình quyền chọn cổ phiếu dành cho ban lãnh đạo và các thành viên ban lãnh đạo được mua, được có quyền mua tối đa 10% số lượng cổ phiếu trong 5 năm, với giá mua dựa trên giá IPO.
Chương trình được thiết kế dưới dạng trái phiếu kèm chứng quyền. Đây là cách khả thi duy nhất theo quy định hiện hành tại Việt Nam cho một chương trình quyền chọn kéo dài nhiều năm với các ràng buộc về hiệu quả hoạt động của doanh nghiệp.
Quy mô trái phiếu là 100 tỷ đồng, chủ yếu để tạo cơ chế cho quyền chọn cổ phiếu, và cổ phiếu chỉ được phát hành khi ban lãnh đạo đạt các chỉ tiêu đầy thử thách về lợi nhuận và tăng trưởng giá cổ phiếu.
Mức phát hành cổ phiếu tối đa cho chương trình là 3%/năm và 10% trong toàn chương trình (5 năm).
Về các điều khoản chính, công ty sẽ phát hành 1.000 trái phiếu, mệnh giá 100 triệu đồng/trái phiếu, kỳ hạn 5 năm, lãi suất cố định 8%/năm.
Một trái phiếu kèm 100 chứng quyền, như vậy tổng cộng là 100.000 chứng quyền.
Giá thực hiện ban đầu là 74.000 đồng/cổ phiếu, tức là bằng giá IPO 80.000 đồng trừ đi 4.000 đồng cổ tức đã chi trả trong tháng 8/2026 và trừ 2.000 đồng cổ tức dự kiến tạm ứng trong tháng 12/2026. Đây là các khoản cổ tức đã chi trả và dự kiến chi trả trước thời điểm hoàn thành phát hành trái phiếu.
Về lộ trình, Điện Máy Xanh dự kiến sẽ phát hành trái phiếu trong khoảng thời gian từ quý IV/2026 đến quý II/2027. Sau đó, từ năm 2027 đến năm 2031, mỗi năm, hội đồng quản trị sẽ xác nhận việc hoàn thành chỉ tiêu của ban điều hành trong năm trước và chứng quyền chỉ được thực hiện trong phạm vi đã được xác nhận.
Ban điều hành có thể thực hiện phần chứng quyền đã được xác nhận trong vòng 24 tháng, nếu không sẽ hết hiệu lực. Khi trái phiếu đáo hạn vào năm 2031, toàn bộ chứng quyền chưa được xác nhận hoặc chưa được thực hiện cũng sẽ hết hiệu lực.
Về các chỉ tiêu xác nhận số cổ phiếu được mua, số cổ phiếu được mua mỗi năm được xác định bởi hai chỉ tiêu và tổng cộng tối đa là 3% số lượng cổ phiếu lưu hành một năm.
Cụ thể, chỉ tiêu thứ nhất là lợi nhuận sau thuế gắn với tỷ lệ thực hiện tối đa 2%/năm. Cơ sở định giá là so sánh mức lợi nhuận thực tế với mức nền lợi nhuận.
Trong đó, mức nền lợi nhuận là số cao hơn giữa lợi nhuận đã cam kết trong quá trình IPO và lợi nhuận kế hoạch do đại hội đồng cổ đông thường niên thông qua hằng năm.
Chỉ tiêu này được thiết kế để đảm bảo nếu lợi nhuận thực tế thấp hơn mức nền thì tỷ lệ thực hiện quyền của chỉ tiêu này bằng 0.
Nếu đạt đúng mức nền, tỷ lệ là 0,5%. Với mỗi 10% vượt trội so với mức nền, tỷ lệ tăng thêm 0,5% và chỉ đạt mức tối đa 2%/năm khi lợi nhuận thực tế vượt mức nền từ 30% trở lên.
Chỉ tiêu thứ hai là so sánh giá DMX với rổ cổ phiếu VN30, gắn với tỷ lệ thực hiện quyền tối đa 1%/năm. Chỉ tiêu này được thiết kế để đảm bảo nếu mức tăng trưởng giá DMX thấp hơn VN30, tỷ lệ thực hiện quyền sẽ bằng 0.
Nếu DMX tăng bằng VN30, tỷ lệ là 0,5%. Với mỗi 1 điểm phần trăm vượt trội so với VN30, tỷ lệ tăng thêm 0,1% và chỉ đạt tối đa 1%/năm khi DMX vượt VN30 từ 5 điểm phần trăm trở lên.
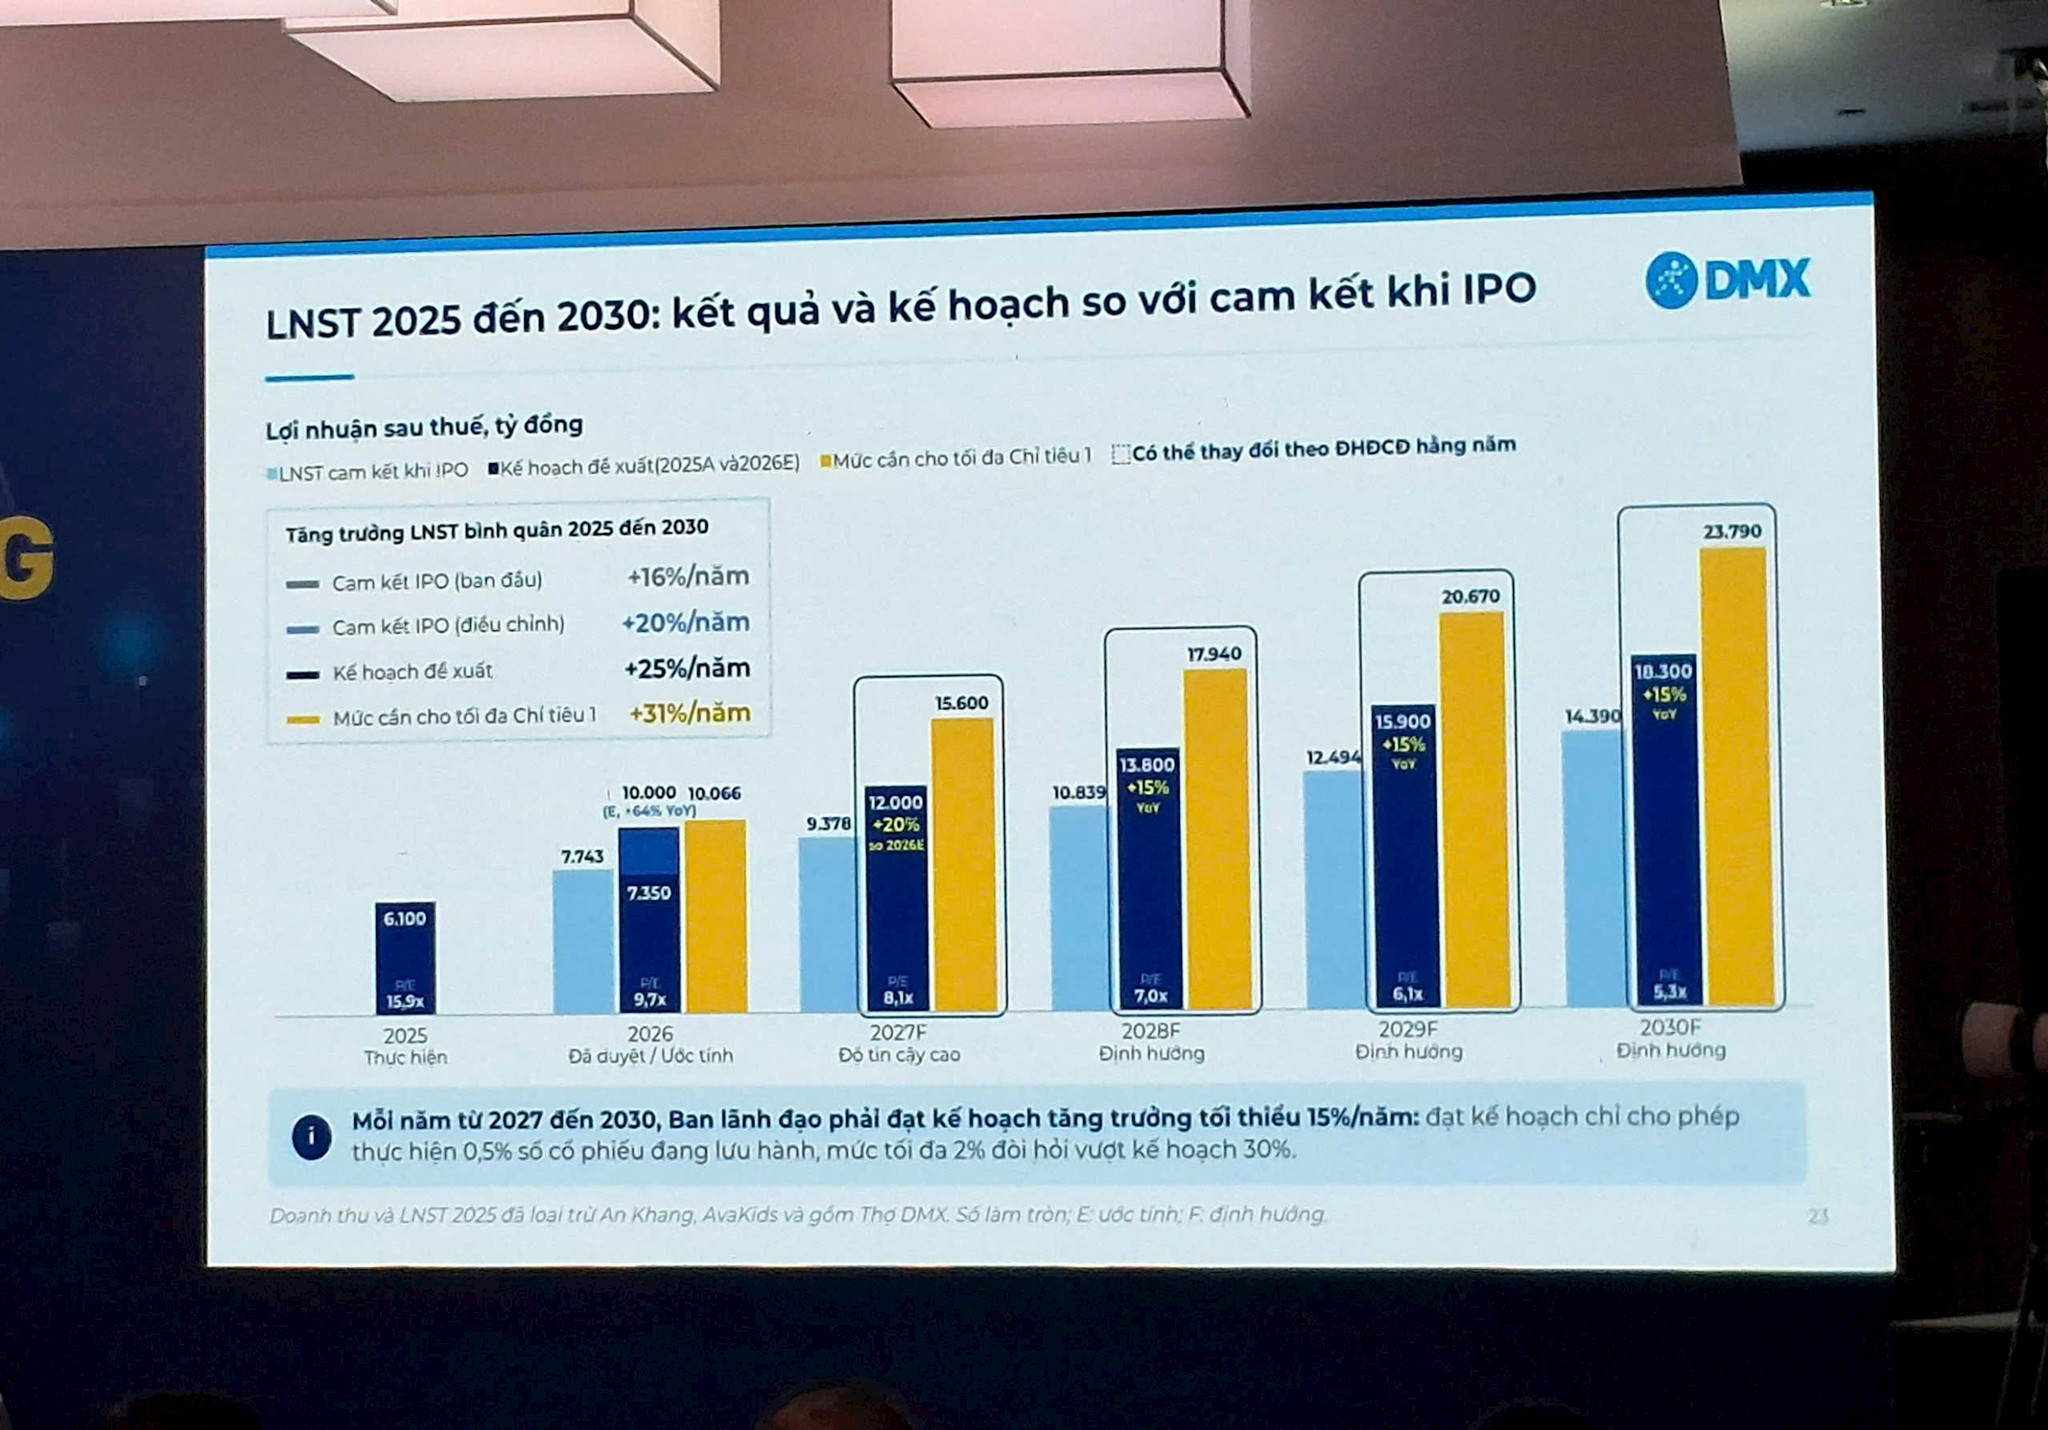
Nhìn vào bảng trên, có thể thấy chỉ tiêu của chương trình được đặt ra ở mức rất cao.
Cụ thể, cột màu xanh dương nhạt trên biểu đồ là cam kết lợi nhuận trong quá trình IPO. Cột xanh dương đậm là kế hoạch định hướng mà Tổng giám đốc Đoàn Văn Hiểu Em chia sẻ.
Theo đó, lợi nhuận sau thuế sẽ tăng từ 6.100 tỷ đồng năm 2025 lên tối thiểu 10.000 tỷ đồng trong năm 2026 và tăng tiếp 20% vào 2027.
Sau đó, lợi nhuận sẽ tăng 15%/năm để đạt 18.300 tỷ vào năm 2030, tức là sẽ gấp ba lần lợi nhuận trong giai đoạn 2025-2030.
Tính bình quân, mức tăng là 25%/năm và cao hơn mức 16% đã cam kết trong quá trình IPO.
Tuy nhiên, kể cả khi đạt được kế hoạch này, ban lãnh đạo công ty cũng chỉ mới nhận được là 0,5% cổ phần. Để được nhận tối đa 2% thì lợi nhuận phải đạt vượt kế hoạch là 30% tương ứng với cột màu cam trên biểu đồ.
Như vậy, kết quả lợi nhuận sau thuế năm 2027 theo cột màu cam phải đạt được tới 15.600 tỷ đồng và kết quả lợi nhuận 2030 phải đạt là 23.800 tỷ đồng, tương ứng mức tăng là 31%. Đây là những con số vô cùng thách thức.
Trong khi đó, trong vòng 10 năm qua, chỉ số VN30 đã tăng bình quân là 14%/năm.
Giả sử, trong năm 2026, VN30 cũng tăng 14%, thì để thực hiện được 0,5% quyền, giá cổ phiếu DMX cũng phải tăng ngang mức này. Còn để thực hiện được tối đa 1% cho chỉ tiêu về giá cổ phiếu thì DMX phải tăng khoảng 19%, cao hơn VN30 là 5 điểm phần trăm (trong giả định là VN30 cũng tăng 14% năm nay).
Có 5 điểm khác biệt khi so sánh giữa chương trình trái phiếu kèm chứng quyền hay là quyền chọn cổ phiếu so với ESOP truyền thống:
Thứ nhất, về giá mua, ban lãnh đạo sẽ phải mua với giá 74.000 đồng/cổ phiếu, đúng bằng với giá nhà đầu tư IPO đã mua sau khi trừ đi các khoản cổ tức.
Ban lãnh đạo không được ưu đãi về giá như khi mua ESOP với giá 10.000 đồng/cổ phiếu. Và lợi ích chỉ đến khi giá cổ phiếu tăng từ mức IPO trở lên tương đồng với các nhà đầu tư đã tham gia IPO.
Thứ hai là về thời hạn, ESOP thường phát hành theo từng năm, còn đây là một chương trình kéo dài 5 năm, đòi hỏi kết quả phải bền vững và không thể dựa vào một năm đột biến.
Thứ ba là về cơ sở tính, mốc lợi nhuận sẽ được tính toán lại mỗi năm theo kế hoạch mới nên ban lãnh đạo sẽ phải vượt cột mốc cao hơn.
Thứ tư, mức tăng trưởng yêu cầu cho lợi nhuận thuộc nhóm cao trên thị trường cho những doanh nghiệp cùng quy mô. Chương trình này đòi hỏi cụ thể là tăng lợi nhuận tối thiểu 15%/năm và phải vượt kế hoạch là 30% thì mới được thưởng mức tối đa.
Thứ năm, chương trình tham chiếu giá cổ phiếu DMX với nhóm 30 doanh nghiệp hàng đầu thông qua chỉ số VN30 để đảm bảo hài hòa lợi ích của cổ đông. Nói cách khác, ban lãnh đạo chỉ được hưởng lợi khi tạo ra giá trị thật cho cổ đông thông qua tăng trưởng giá cổ phiếu.