Giá dầu giảm
Đầu phiên 9/11, giá dầu Brent giảm 84 cent, tương đương 0,85%, xuống còn 97,48 USD/thùng. Dầu WTI giảm 32 cent, tương đương 0,35%, xuống 90,51 USD/thùng. Giá hiện đang có dấu hiệu hồi nhẹ.
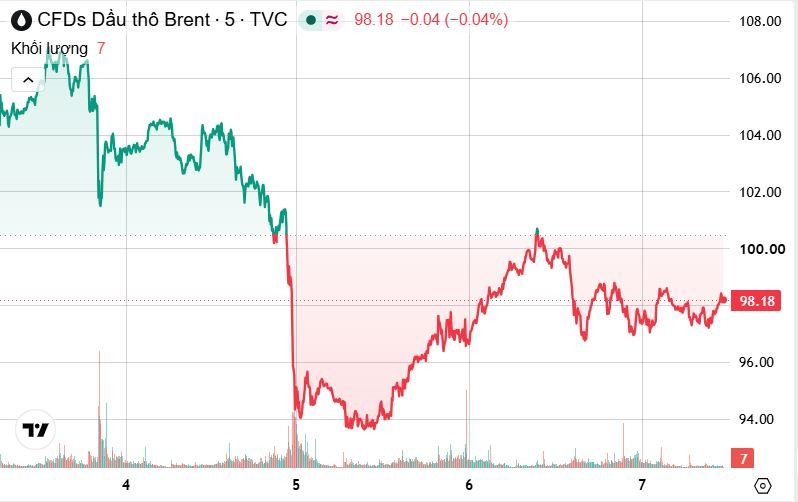
Đà giảm diễn ra sau khi dầu Brent đã mất tới 17% trong tuần trước. Đây là mức giảm theo tuần mạnh nhất kể từ khi đại dịch COVID-19 bùng phát và cũng là mức giảm tuyệt đối lớn nhất kể từ năm 1988, theo dữ liệu của LSEG.
Trước đó, thị trường dầu đã có một số phiên biến động mạnh do những lo ngại về khả năng Mỹ nối lại chiến dịch quân sự nhằm vào Iran sau cuộc bầu cử giữa nhiệm kỳ. Tuy nhiên, trong cuộc phỏng vấn với CNN hôm Chủ nhật, ông Trump cho biết việc tiếp tục tấn công Iran khó có khả năng cần thiết nếu hai bên đạt được một thỏa thuận đủ mạnh.
Dù vậy, giới đầu tư vẫn thận trọng trước khả năng những tuyên bố giảm căng thẳng chỉ mang tính nhất thời. Iran từng cảnh báo sẽ đáp trả bằng cách tấn công các mục tiêu của Mỹ và Israel nếu Washington nối lại hoạt động quân sự.
Bên cạnh yếu tố địa chính trị, triển vọng cung cầu cũng đang tạo áp lực đáng kể lên giá dầu. Theo báo cáo của JPMorgan công bố hôm thứ Sáu, thị trường dầu mỏ đang có nguy cơ quay trở lại tình trạng dư cung khi dòng chảy dầu từ Trung Đông phục hồi, sản lượng tại các quốc gia khác tăng lên trong khi nhu cầu tiêu thụ còn yếu.
JPMorgan ước tính nguồn cung dầu toàn cầu đã vượt nhu cầu khoảng 1,1 triệu thùng/ngày trong tháng 9 và mức dư thừa có thể tăng lên 1,4 triệu thùng/ngày trong tháng 10. Đây là yếu tố bất lợi đối với giá dầu, nhất là khi thị trường đang điều chỉnh lại mức độ rủi ro liên quan đến nguồn cung Trung Đông.
Một diễn biến đáng chú ý khác là Iraq đã đạt được thỏa thuận với Mỹ về việc cho phép xuất khẩu dầu qua eo biển Hormuz bằng một tuyến vận chuyển gần Oman, theo thông tin từ Bộ trưởng Ngoại giao Iraq Fuad Hussein. Ông cho biết thiệt hại của Iraq do chiến tranh với Iran và gián đoạn xuất khẩu dầu đã lên tới 60 tỷ USD.
Trong khi đó, lực lượng Houthi nhận trách nhiệm về vụ tấn công nhằm vào văn phòng của Saudi Aramco tại thủ đô Riyadh hôm Chủ nhật. Vụ việc khiến cửa kính tòa nhà bị vỡ nhưng không gây thương vong. Diễn biến này cho thấy những rủi ro an ninh tại Trung Đông vẫn chưa được loại bỏ hoàn toàn, bất chấp tín hiệu ngoại giao tích cực hơn.
Vàng phục hồi trên 4.100 USD/ounce, bạc và bạch kim đồng loạt tăng
Trái với diễn biến suy yếu của dầu thô, thị trường kim loại quý khởi đầu tuần mới trong sắc xanh. Giá vàng lấy lại mốc 4.100 USD/ounce, trong khi bạc, bạch kim và palladium đều tăng giá.
Theo dữ liệu Investing.com cập nhật sáng 9/11, vàng giao ngay tăng 0,8%, lên 4.104,30 USD/ounce. Giá vàng kỳ hạn Mỹ tăng 0,9%, đạt 4.112,40 USD/ounce.
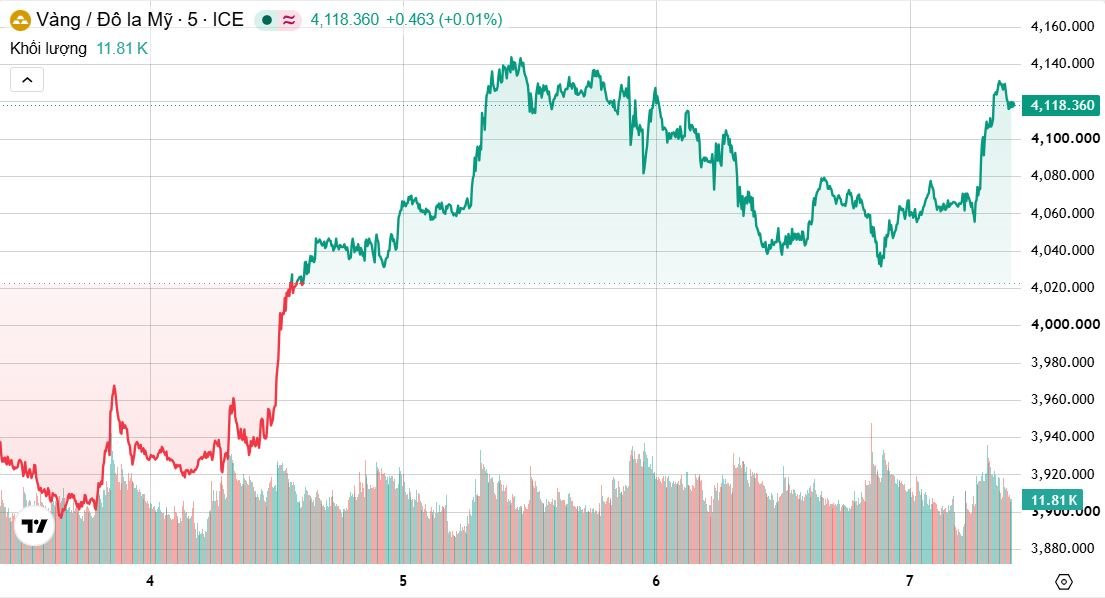
Các kim loại quý khác cũng ghi nhận mức tăng khá đồng đều. Bạc giao ngay tăng 1,6%, lên 52,7890 USD/ounce; bạch kim tăng 1,5%, đạt 1.562,15 USD/ounce; palladium tăng 2,1%, lên 1.045,61 USD/ounce.
Đà phục hồi xuất hiện sau khi vàng chịu áp lực trong phiên cuối tuần trước. Ngày 6/11, giá vàng giảm 0,4% khi số liệu việc làm tháng 10 của Mỹ cho thấy nền kinh tế tạo thêm 165.000 việc làm, cao hơn đáng kể so với dự báo của giới phân tích. Tỷ lệ thất nghiệp cũng giảm nhẹ, củng cố nhận định thị trường lao động Mỹ vẫn duy trì sức chống chịu tương đối tốt.
Điều này khiến kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục duy trì chính sách tiền tệ thắt chặt, thậm chí tăng lãi suất trong tháng 12, gia tăng. Lãi suất cao thường làm giảm sức hấp dẫn của vàng do kim loại quý không mang lại lợi suất.
Tuy nhiên, vàng vẫn nhận được lực hỗ trợ từ những thay đổi trong tâm lý thị trường sau cuộc bầu cử giữa nhiệm kỳ tại Mỹ và triển vọng giảm căng thẳng ở Trung Đông. Kỳ vọng xung đột Mỹ - Iran được kiềm chế đã góp phần kéo giá dầu đi xuống, qua đó giảm bớt lo ngại về áp lực lạm phát.
Trong những ngày tới, báo cáo chỉ số giá tiêu dùng (CPI) của Mỹ, dự kiến công bố ngày 10/11, sẽ là dữ liệu quan trọng đối với thị trường vàng. Nếu lạm phát tiếp tục cao hơn kỳ vọng, khả năng Fed duy trì hoặc tăng lãi suất có thể được củng cố, tạo thêm sức ép lên kim loại quý. Ngược lại, tín hiệu lạm phát hạ nhiệt có thể giúp vàng duy trì đà phục hồi.
Kim loại công nghiệp phân hóa, đồng chịu sức ép từ USD mạnh
Thị trường kim loại công nghiệp chưa hình thành xu hướng đồng nhất khi các hợp đồng tương lai trên Sở Giao dịch Hàng hóa Thượng Hải (SHFE) ghi nhận diễn biến trái chiều.
Theo dữ liệu cập nhật ngày 9/11, hợp đồng đồng tháng 12/2026 trên SHFE giao dịch ở mức 105.060 nhân dân tệ/tấn, giảm 50 nhân dân tệ. Nhôm tăng 100 nhân dân tệ, lên 23.180 nhân dân tệ/tấn.
Ở các kim loại khác, kẽm giảm 335 nhân dân tệ, xuống 25.180 nhân dân tệ/tấn; chì giảm 135 nhân dân tệ, còn 15.975 nhân dân tệ/tấn. Ngược lại, niken tăng 480 nhân dân tệ, lên 123.360 nhân dân tệ/tấn, trong khi thiếc tăng 3.520 nhân dân tệ, đạt 349.830 nhân dân tệ/tấn.
Đối với thị trường London, dữ liệu giá đóng cửa hợp đồng kỳ hạn 3 tháng gần nhất trên Sở Giao dịch Kim loại London (LME) trong phiên 6/11 cho thấy đồng ở mức 13.768 USD/tấn, nhôm 3.062,50 USD/tấn, kẽm 3.711 USD/tấn, niken 16.353 USD/tấn, chì 1.885,50 USD/tấn và thiếc 46.467 USD/tấn.
Cần lưu ý, giá trên SHFE là giá hợp đồng tương lai, trong khi các mức giá LME được nêu là giá tham chiếu hợp đồng kỳ hạn 3 tháng. Hai nhóm dữ liệu không thể so sánh trực tiếp nếu chưa tính đến tỷ giá, thời hạn hợp đồng và điều kiện giao dịch.
Một trong những yếu tố gây sức ép lên nhóm kim loại cơ bản là đà tăng của đồng USD. Chỉ số USD Index đứng quanh 102,20 điểm trong ngày 9/11, sau khi đồng bạc xanh ghi nhận mức tăng mạnh nhất trong một phiên trong vòng 5 tháng.
Đồng USD mạnh khiến các mặt hàng định giá bằng đồng tiền này trở nên đắt đỏ hơn đối với người mua sử dụng các đồng tiền khác, qua đó có thể hạn chế nhu cầu trên thị trường quốc tế.
Ngoài ra, triển vọng nhu cầu công nghiệp và đầu tư vào hạ tầng trí tuệ nhân tạo (AI) cũng đang khiến giới đầu tư thận trọng. Trong tuần trước, giá đồng quốc tế giảm gần 3% do lo ngại về khả năng sinh lời của các khoản đầu tư AI, tốc độ mở rộng cơ sở hạ tầng và những rủi ro liên quan đến chính sách thương mại.
Mặc dù nguồn cung vật chất tại Trung Quốc vẫn có những dấu hiệu tương đối thắt chặt, các yếu tố bất lợi từ đồng USD và triển vọng nhu cầu khiến khả năng phục hồi của nhóm kim loại cơ bản chưa thực sự rõ ràng.
Đậu tương, ngô phục hồi nhẹ, lúa mì tiếp tục giảm
Theo dữ liệu Financial Times, giá đậu tương kỳ hạn tăng 9,25 US cent, tương đương 0,78%, lên 1.190,25 US cent/bushel. Ngô tăng 0,50 US cent, tương đương 0,11%, đạt 442 US cent/bushel. Trong khi đó, lúa mì giảm 1,75 US cent, tương đương 0,30%, xuống 589,50 US cent/bushel.
Giá đậu tương phục hồi sau khi giảm xuống mức thấp nhất trong 12 tuần. Trong phiên giao dịch ngày 6/11, hợp đồng đậu tương được giao dịch nhiều nhất trên sàn CBOT có thời điểm xuống 11,84 USD/bushel, mức thấp nhất kể từ ngày 14/8, trước khi hồi phục lên 11,91-1/2 USD/bushel.
Hoạt động mua bắt đáy và đóng các vị thế bán khống giúp giá cải thiện trong phiên đầu tuần. Tuy nhiên, triển vọng nguồn cung lớn từ vụ thu hoạch của Mỹ vẫn là yếu tố cản trở đà tăng.
Theo khảo sát của Reuters, các nhà phân tích dự báo Bộ Nông nghiệp Mỹ (USDA) có thể nâng ước tính sản lượng đậu tương Mỹ niên vụ 2026-2027 lên mức kỷ lục 4,597 tỷ bushel, so với 4,562 tỷ bushel trong báo cáo tháng 10. Triển vọng sản lượng tăng khiến các quỹ đầu tư hàng hóa có xu hướng thu hẹp những vị thế mua trước đó, qua đó hạn chế khả năng phục hồi của giá.
Đối với ngô, giá kỳ hạn nhích tăng sau khi giảm xuống mức thấp nhất kể từ đầu tháng 7. USDA được dự báo sẽ điều chỉnh giảm sản lượng ngô Mỹ niên vụ 2026-2027 xuống 15,962 tỷ bushel, so với mức 16,034 tỷ bushel trong dự báo tháng 10.
Dù vậy, sản lượng này vẫn có thể là vụ mùa lớn thứ hai trong lịch sử Mỹ. Tiến độ thu hoạch thuận lợi, nguồn cung mới liên tục được đưa ra thị trường và tốc độ xuất khẩu chưa đạt kỳ vọng tiếp tục là những yếu tố hạn chế khả năng tăng giá.
Trong khi đó, lúa mì chịu áp lực từ triển vọng Nga và Ukraine có thể cải thiện hoạt động xuất khẩu ngũ cốc sau các cuộc đàm phán hòa bình ba bên với Mỹ tại Abu Dhabi, dự kiến diễn ra trong hai ngày 10-11/11.
Nguồn cung từ khu vực này đang có dấu hiệu gia tăng khi lượng lúa mì xuất khẩu của Nga qua các cảng Baltic tăng lên, còn Ukraine đẩy mạnh vận chuyển hàng hóa qua Romania và sông Danube. Nếu hoạt động vận tải qua Biển Đen được cải thiện, nguồn cung lúa mì trên thị trường quốc tế có thể tăng thêm, gây sức ép lên giá.
Một yếu tố quan trọng khác là báo cáo cung cầu nông sản tháng 11 của USDA, dự kiến công bố trong tuần này. Những điều chỉnh về sản lượng và tồn kho ngô, đậu tương của Mỹ có thể tác động đáng kể đến diễn biến giá trong các phiên tiếp theo.
Cà phê và đường phân hóa, ca cao và bông nhích tăng
Cà phê Arabica tăng 1,08%, lên 280,15 US cent/pound. Trái lại, Robusta giảm 0,46%, xuống 3.241 USD/tấn. Diễn biến trái chiều cho thấy hai thị trường cà phê vẫn chịu tác động khác nhau từ tình hình nguồn cung tại các nước sản xuất lớn và diễn biến tồn kho.
Trên thị trường đường, đường thô kỳ hạn số 11 giảm 1,67%, xuống 18,25 US cent/pound, trong khi đường trắng tăng 0,46%, đạt 502,20 USD/tấn.
Trước đó, giá đường thô đã giảm xuống mức thấp nhất trong một tháng khi các quỹ đầu tư thu hẹp vị thế mua. Đồng real Brazil suy yếu cũng tạo thêm động lực để các nhà máy tại nước này bán đường ra thị trường quốc tế, trong khi sản lượng đường tháng 10 của Ấn Độ tăng làm gia tăng lo ngại về nguồn cung.
Ở chiều ngược lại, ca cao London tăng 0,31%, lên 3.901 GBP/tấn. Giá bông kỳ hạn tăng 0,37%, đạt 79 US cent/pound. Tuy nhiên, mức tăng còn khiêm tốn và chưa cho thấy sự thay đổi đáng kể trong xu hướng của hai mặt hàng.
Nhìn chung, thị trường nông sản đang chịu tác động đồng thời từ triển vọng sản lượng tại Mỹ, hoạt động xuất khẩu ở khu vực Biển Đen và diễn biến giá năng lượng.
USD mạnh lên, chứng khoán châu Á phục hồi sau tuần biến động
Trên thị trường tài chính, đồng USD duy trì đà tăng sau khi số liệu việc làm tháng 10 của Mỹ vượt kỳ vọng, làm gia tăng khả năng Fed nâng lãi suất vào tháng 12.
Chỉ số USD Index đứng ở mức 102,20 điểm trong phiên đầu tuần, sau khi tăng khoảng 0,7% trong phiên thứ Sáu. Đồng bạc xanh đang giao dịch gần mức cao nhất trong 1 năm rưỡi so với euro và cao nhất trong 7 tháng so với đô la Australia.
Theo công cụ FedWatch của CME Group, xác suất Fed tăng lãi suất vào ngày 9/12 đã lên khoảng 79%, so với 71% một tuần trước đó. Một số dự báo khác cho thấy kỳ vọng tăng ít nhất 25 điểm cơ bản đã tiến gần 80%.
Các quan chức Fed tiếp tục phát đi tín hiệu thận trọng với lạm phát. Chủ tịch Fed chi nhánh New York John Williams cho rằng kinh tế Mỹ vẫn có khả năng chống chịu tốt trước các cú sốc, nhưng lạm phát còn quá cao và cần được đưa trở lại mục tiêu 2%.
Trên thị trường ngoại hối, euro tăng nhẹ 0,1%, lên 1,11485 USD. Đô la Australia tăng 0,3%, đạt 0,6875 USD, sau khi giảm hơn 1% trong phiên trước đó. Bảng Anh tăng 0,1%, lên 1,3360 USD, trong khi USD giảm 0,1% so với đô la Canada, xuống 1,4119 đô la Canada.
Đồng yên Nhật tăng 0,2%, lên 158,215 JPY/USD. Đồng kiwi New Zealand cũng phục hồi 0,4%, đạt 0,5557 USD sau khi chạm mức thấp nhất trong 7 tháng vào cuối tuần trước. Diễn biến này diễn ra sau cuộc bầu cử tại New Zealand, với kết quả sơ bộ cho thấy liên minh của Đảng Quốc gia, ACT New Zealand và New Zealand First giành được 67 ghế trong quốc hội gồm 131 ghế. Tuy nhiên, gần 400.000 phiếu, tương đương khoảng 15% tổng số phiếu, vẫn chưa được kiểm đếm và kết quả chính thức dự kiến công bố ngày 27/11.
Trên thị trường chứng khoán, các chỉ số châu Á có dấu hiệu ổn định trở lại sau một tuần bán tháo mạnh, đặc biệt ở nhóm cổ phiếu công nghệ. Chỉ số MSCI châu Á - Thái Bình Dương ngoài Nhật Bản tăng 2,5%, trong khi Nikkei 225 của Nhật Bản tăng 0,8% sau khi giảm 4,6% trong tuần trước. Chứng khoán Đài Loan cũng tăng khoảng 2,5% sau khi trải qua tuần giảm mạnh nhất trong hai thập kỷ. Cổ phiếu Hàn Quốc ghi nhận mức tăng nhẹ.
Hợp đồng tương lai S&P 500 của Mỹ cũng nhích tăng trong phiên đầu tuần, nối tiếp đà phục hồi của Phố Wall hôm thứ Sáu. Trước đó, thị trường chứng khoán toàn cầu chịu sức ép khi nhà đầu tư đặt câu hỏi về khả năng sinh lời của các khoản đầu tư AI, chi phí xây dựng trung tâm dữ liệu và triển vọng nhu cầu chip máy tính.
Tuần này, các báo cáo kết quả kinh doanh của CoreWeave, Applied Materials và Cisco Systems sẽ thu hút sự chú ý của giới đầu tư. Những số liệu này được xem là phép thử đối với triển vọng lợi nhuận của các doanh nghiệp đang tham gia chu kỳ đầu tư AI với quy mô vốn rất lớn.
Trong khi đó, Bitcoin giảm hơn 2%, xuống 73.708 USD, còn Ether mất khoảng 5%, xuống 2.223 USD. Cả hai đồng tiền số đều chạm mức thấp nhất trong hơn hai tháng, kể từ tháng 8. Tâm lý nhà đầu tư suy yếu trước lo ngại Quốc hội Mỹ do đảng Dân chủ kiểm soát có thể siết chặt quy định đối với tiền điện tử. Thị trường cũng chịu ảnh hưởng từ vụ trộm 6 tỷ USD tại Binance, sàn giao dịch tiền điện tử lớn nhất thế giới.
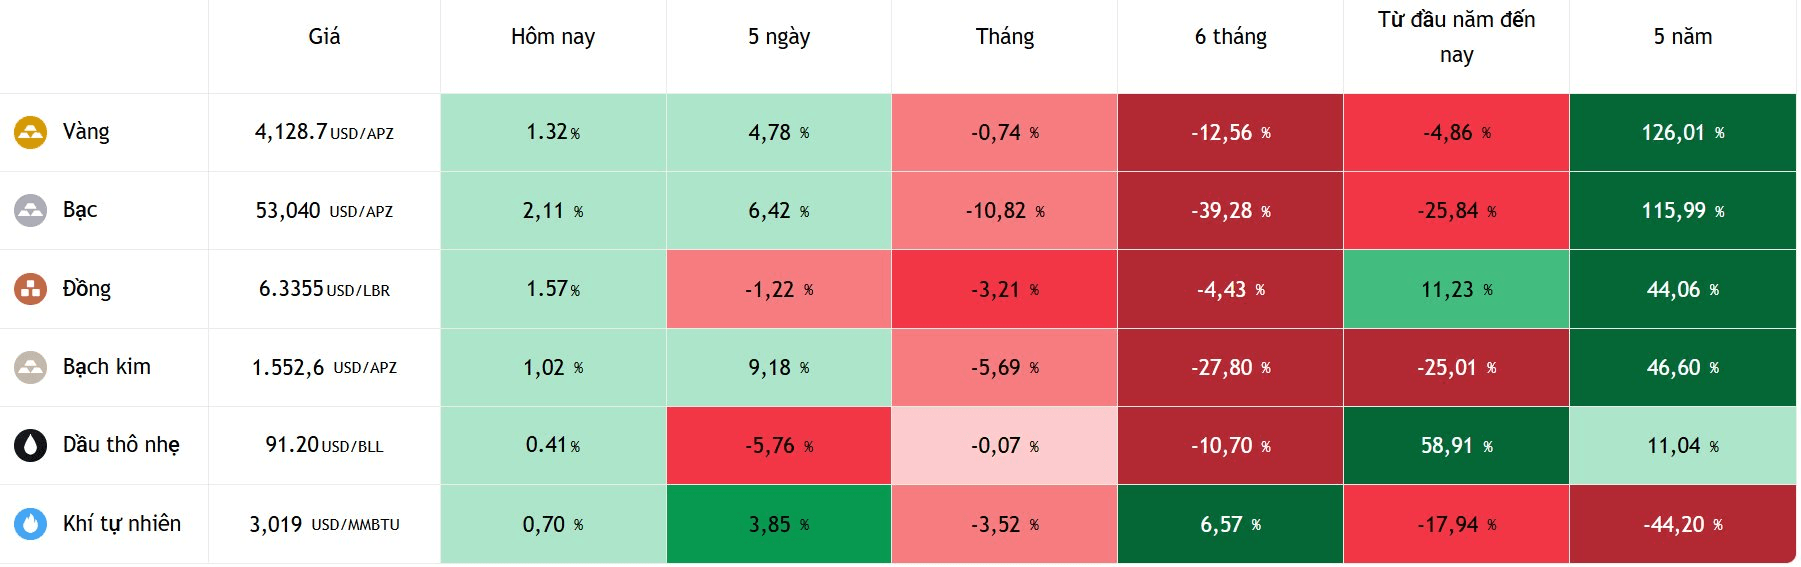
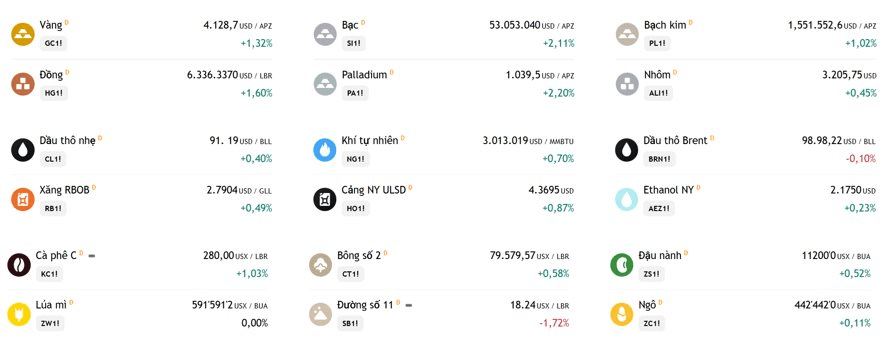
Giá một số hàng hóa, ghi nhận sáng 9/11: