Dầu giảm dưới 100 USD
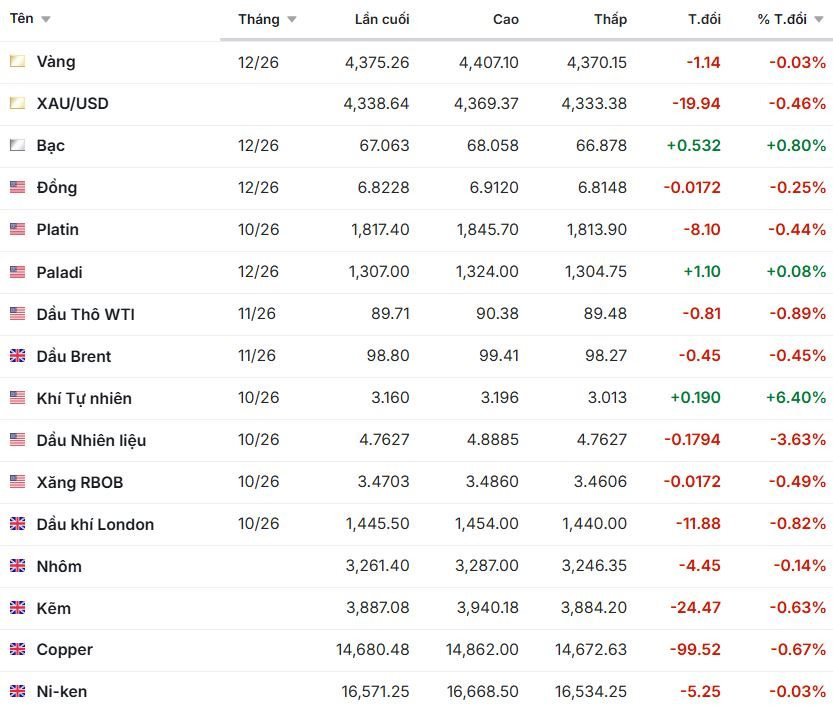
Giá dầu tiếp tục hạ nhiệt trong phiên 23/9 khi thị trường đón nhận những tín hiệu tích cực hơn về nguồn cung từ vùng Vịnh, đồng thời kỳ vọng các nỗ lực ngoại giao có thể giúp chấm dứt cuộc xung đột giữa Mỹ và Iran. Giá dầu Brent giao kỳ hạn giảm 0,1%, xuống 99,18 USD/thùng, trong khi dầu thô Mỹ WTI giảm 0,4%, xuống 90,14 USD/thùng. Ở một thời điểm đầu phiên, Brent giảm 7 cent, tương đương 0,07%, xuống 99,18 USD/thùng, còn WTI giảm 35 cent, tương đương 0,39%, xuống 90,17 USD/thùng.
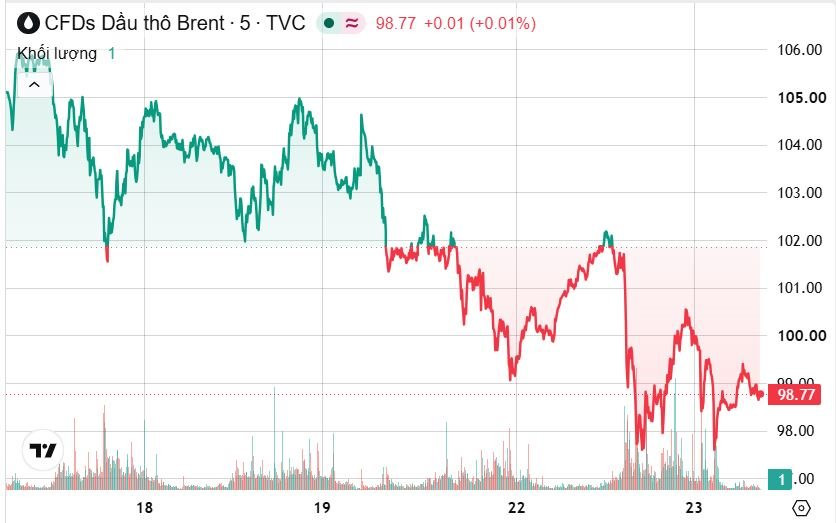
Động lực chính kéo giá dầu xuống là thông tin Saudi Arabia đã khởi động lại đường ống dẫn dầu Đông-Tây ra Biển Đỏ. Ba nguồn tin thân cận cho biết hoạt động trên tuyến đường ống quan trọng này đã được khôi phục, trong khi có những dấu hiệu cho thấy dòng dầu từ khu vực Trung Đông đang gia tăng. Tuyến đường ống từng bị đóng cửa ngày 11/9 sau các cuộc tấn công bằng máy bay không người lái, khiến hoạt động bốc dỡ dầu thô tại cảng Yanbu bị gián đoạn.
Saudi Arabia đã sử dụng tuyến đường ống này để chuyển hướng khoảng 4 triệu thùng dầu/ngày tới Yanbu, tương đương khoảng 4% nguồn cung dầu toàn cầu, sau khi xung đột Mỹ-Israel với Iran làm gián đoạn dòng dầu từ Saudi Arabia và các nước vùng Vịnh qua eo biển Hormuz. Iraq cũng đang tăng xuất khẩu, nước này hiện xuất khẩu hơn 3 triệu thùng/ngày và dự kiến nâng lượng xuất khẩu qua Thổ Nhĩ Kỳ lên hơn 600.000 thùng/ngày.
Dữ liệu từ Vortexa và Kpler cho thấy xuất khẩu dầu thô của Iraq trong tháng 8 lần lượt đạt 2,3 triệu và 2,17 triệu thùng/ngày, tăng so với tháng 7. Trong khi đó, dữ liệu ngành cho thấy tồn kho dầu thô của Mỹ tăng 1,8 triệu thùng trong tuần kết thúc ngày 18/9, trái với dự báo giảm của các nhà phân tích được Reuters khảo sát.
Các cuộc đàm phán giữa Mỹ và Iran tại New York được cho là đã tạo thêm hy vọng về khả năng tìm kiếm giải pháp cho cuộc xung đột kéo dài gần 7 tháng. Những tín hiệu này giúp Brent giảm xuống dưới 100 USD/thùng. Tuy nhiên, triển vọng vẫn phụ thuộc lớn vào diễn biến đàm phán và tình hình tại các tuyến vận chuyển dầu quan trọng.
Vàng chịu sức ép khi kỳ vọng lãi suất cao hơn
Giá vàng giảm khi các quan chức Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục phát tín hiệu rằng lãi suất có thể cần duy trì ở mức cao hơn trong thời gian dài hơn. Giá vàng giao ngay giảm 0,4%, xuống 4.327,74 USD/ounce vào lúc 10:50 GMT, trong khi vàng kỳ hạn của Mỹ giảm 0,4%, xuống 4.364,90 USD. Vàng đang dao động trong vùng ngắn hạn 4.300-4.400 USD/ounce.
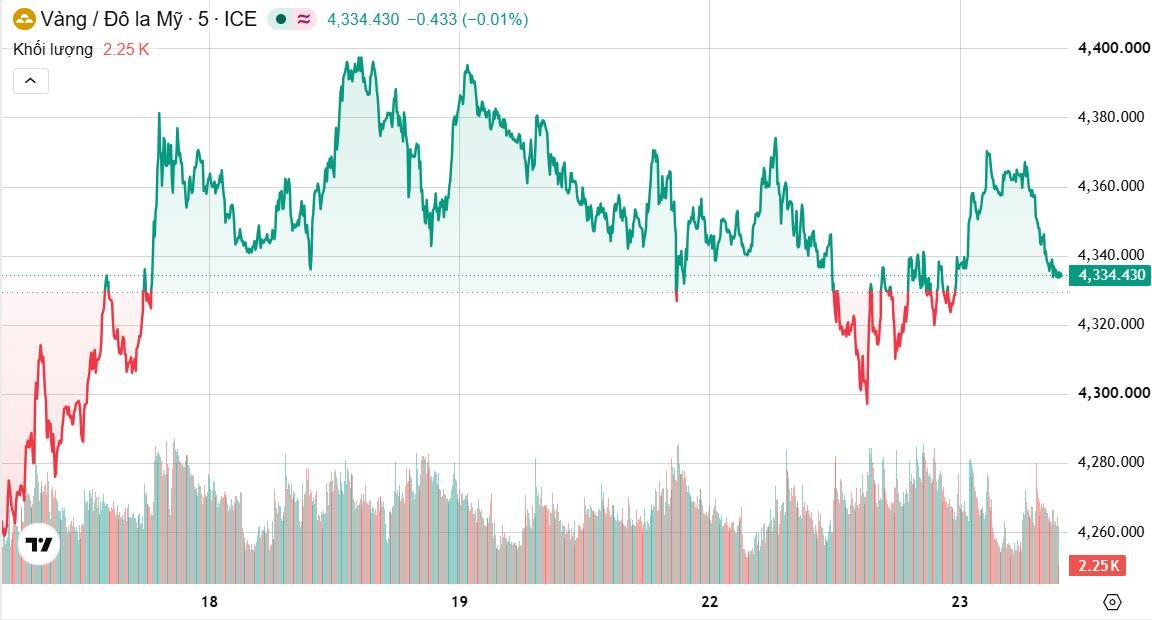
Sức ép đối với kim loại quý gia tăng sau khi các quan chức Fed tiếp tục đề cập khả năng tăng lãi suất nhằm kiểm soát lạm phát. Fed đã tăng lãi suất chính sách thêm 25 điểm cơ bản trong tuần trước, trong khi các quan chức Fed tiếp tục nhấn mạnh sự cần thiết phải tăng lãi suất hơn nữa trong bối cảnh nhu cầu mạnh và giá năng lượng cao. Công cụ CME FedWatch cho thấy thị trường dự báo xác suất tăng lãi suất vào tháng 12 lên 90%, từ 80% một tuần trước.
Trên thị trường kim loại quý, bạc giao ngay giảm 0,6%, xuống 65,65 USD/ounce; bạch kim giảm 0,2%, xuống 1.794,03 USD/ounce; palladium giảm 0,6%, xuống 1.293,56 USD/ounce. Những diễn biến này cho thấy nhóm kim loại quý đang chịu tác động đồng thời từ đồng USD mạnh hơn và triển vọng chính sách tiền tệ thắt chặt.
Đồng tiếp tục tăng, áp sát vùng kỷ lục
Trái ngược với vàng, đồng tiếp tục duy trì đà tăng mạnh. Giá đồng kỳ hạn ba tháng trên Sàn giao dịch kim loại London (LME) tăng 0,7%, lên 14.770 USD/tấn, đánh dấu phiên tăng thứ sáu liên tiếp. Tính từ đầu năm, giá đồng LME đã tăng 18% và từng lập kỷ lục 14.875 USD/tấn vào ngày 10/9.
Động lực quan trọng đến từ Trung Quốc, quốc gia tiêu thụ kim loại lớn nhất thế giới. Các nhà giao dịch cho biết hoạt động mua vào tăng trước các kỳ nghỉ lễ. Tồn kho đồng tại các kho được Sàn giao dịch kỳ hạn Thượng Hải (SHFE) giám sát đã giảm 70% kể từ đầu tháng 6, phản ánh tình trạng nguồn cung vật chất tương đối thắt chặt. Giá đồng kỳ hạn được giao dịch nhiều nhất tại SHFE tăng 1,2%, lên 111.320 nhân dân tệ, tương đương 16.616 USD/tấn.
Đà tăng của đồng vẫn chịu một số lực cản từ đồng USD mạnh và những bất định liên quan đến chính sách thuế quan của Mỹ. Giá đồng đã tăng mạnh trong năm nay một phần do dòng kim loại lớn sang Mỹ bởi giới đầu tư e dè với các biện pháp thuế đối với đồng tinh luyện. Trong khi đó, một số chuyên gia cho rằng giá đang tiến gần vùng có thể xuất hiện áp lực chốt lời, đặc biệt nếu các nhà sản xuất Trung Quốc bắt đầu bán ra khi nhận thấy mức giá hiện tại khó duy trì.
Các kim loại cơ bản khác diễn biến trái chiều. Giá nhôm LME giảm 0,2%, xuống 3.261 USD/tấn; kẽm tăng 0,5%, lên 3.944 USD/tấn; chì tăng 0,2%, lên 1.940 USD/tấn; niken tăng 1,3%, lên 16.525 USD/tấn; trong khi thiếc tăng 0,2%, lên 54.030 USD/tấn.
Ca cao xuống thấp nhất 7 tuần rưỡi, đường và cà phê cùng giảm
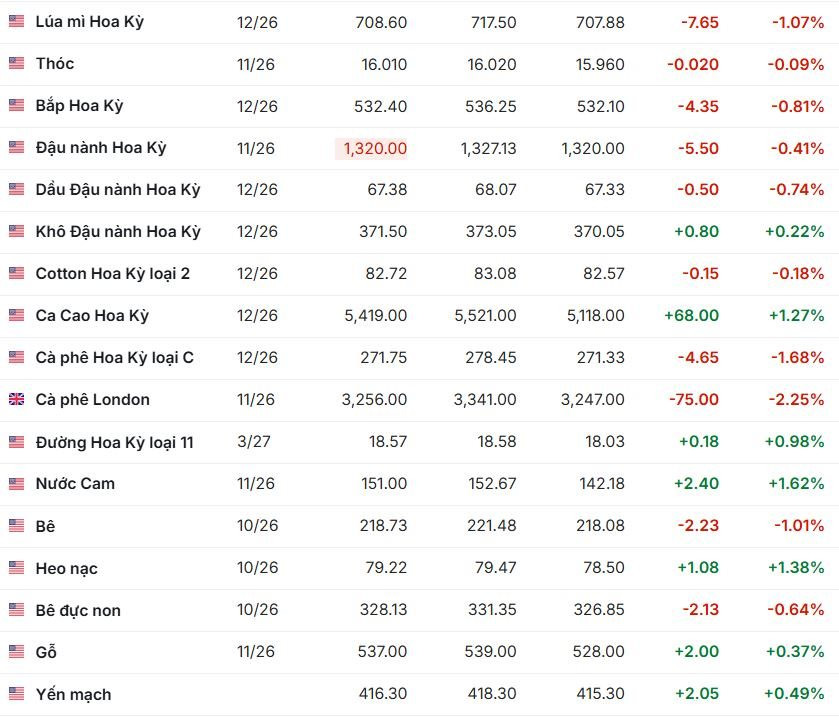
Nhóm hàng hóa nông sản chịu áp lực bán khá rõ. Giá ca cao London giảm 2,5%, xuống 3.863 bảng Anh/tấn, sau khi chạm mức thấp nhất trong 7 tuần rưỡi là 3.799 bảng Anh/tấn. Tại New York, ca cao giảm 2,4%, xuống 5.222 USD/tấn, sau khi có thời điểm chạm 5.111 USD/tấn. Thị trường đang kỳ vọng cán cân cung cầu sẽ cân bằng hơn trong niên vụ 2026/27 sau tình trạng dư cung lớn trong niên vụ 2025/26.
Tuy nhiên, triển vọng nguồn cung ca cao vẫn tiềm ẩn rủi ro. Lượng mưa tại phần lớn các vùng trồng ca cao chính của Bờ Biển Ngà trong tuần trước thấp hơn mức trung bình. Nông dân cảnh báo tình trạng khô hạn có thể ảnh hưởng đến sự phát triển của những quả ca cao nhỏ dự kiến thu hoạch trong vụ chính từ tháng 9 đến tháng 2 năm tới.
Giá đường thô giảm 1,8%, xuống 17,16 cent/pound, sau khi chạm mức thấp nhất trong bốn tuần là 17,11 cent. Giá đường trắng giảm 2%, xuống 497,40 USD/tấn, sau khi xuống 497,10 USD/tấn, thấp nhất trong 6 tuần rưỡi. Dù thị trường đang chịu áp lực sau khi đạt đỉnh 16 tháng ở 18,88 cent vào ngày 10/9, triển vọng trung và dài hạn vẫn được chú ý do El Nino có thể ảnh hưởng sản lượng và làm gia tăng nguy cơ thiếu hụt trong niên vụ 2026/27.
Tại Indonesia, cơ quan khí tượng dự báo mùa mưa năm nay bắt đầu từ tháng 11 sẽ ngắn hơn bình thường, có thể ảnh hưởng đến mùa màng khi nông dân phải điều chỉnh lịch gieo trồng. Vụ mía năm tới cũng được dự báo bắt đầu muộn hơn do nông dân thường chờ đến đầu mùa mưa mới xuống giống.
Giá cà phê Arabica giảm 0,1%, xuống 2,7605 USD/pound, sau khi chạm mức thấp nhất trong ba tháng là 2,7315 USD. Giá Robusta giảm 0,7%, xuống 3.315 USD/tấn. Thời tiết thuận lợi tại các vùng sản xuất chủ chốt của Brazil và Việt Nam đang góp phần gây sức ép lên giá cà phê trong thời gian gần đây.
Quặng sắt giảm sau chuỗi tăng
Giá hợp đồng tháng 10 trên DCE giảm 3 nhân dân tệ, tương đương 0,42%, xuống 719 nhân dân tệ/tấn. Tại Singapore, quặng sắt kỳ hạn tháng 10 giảm 0,95 USD, tương đương 0,98%, xuống 96,05 USD/tấn. Hợp đồng tháng 1/2027 được giao dịch nhiều nhất trên DCE giảm 1,05%, xuống 708 nhân dân tệ, tương đương 105,70 USD/tấn; hợp đồng chuẩn tháng 10 tại Singapore giảm 1,19%, xuống 95,85 USD/tấn.
Quặng sắt chấm dứt chuỗi 4 phiên tăng liên tiếp khi triển vọng nhu cầu ngắn hạn yếu gây sức ép lên thị trường. Theo các nhà phân tích của Shanghai Metals Market, nhu cầu tiêu thụ cuối nguồn chưa đạt tới điểm đảo chiều, khiến nhu cầu quặng sắt khó cải thiện trong ngắn hạn và giá có khả năng tiếp tục dao động trong biên độ với xu hướng nghiêng về giảm.
Đồng nhân dân tệ tăng lên mức cao nhất 3,5 năm so với USD trong ngày 22/9 sau khi Ngân hàng Nhân dân Trung Quốc tiếp tục ấn định tỷ giá tham chiếu mạnh hơn, kéo dài chuỗi này sang phiên thứ 10 liên tiếp. Đồng nhân dân tệ mạnh hơn khiến các tài sản định giá bằng đồng tiền này kém hấp dẫn hơn đối với người mua nước ngoài. Trong khi đó, than luyện cốc tăng 0,23% và than cốc tăng 0,46% trên DCE. Trên SHFE, thép thanh tăng 0,19%, thép không gỉ tăng 0,29%, còn thép cuộn cán nóng giảm 0,18%.
Trong khi quặng sắt tại châu Á suy yếu, giá thép cuộn cán nóng tại Mỹ tiếp tục được các nhà sản xuất nâng lên. Giá giao ngay thêm 10 USD/tấn ngắn so với tuần trước, lên 1.210 USD/tấn ngắn.
Giá thép cuộn cán nóng bình quân tại Mỹ đạt 1.240 USD/tấn ngắn, cao hơn đáng kể so với khoảng 825-865 USD/tấn ngắn cùng kỳ năm 2025. Tại châu Âu, ArcelorMittal cũng tăng giá thép cuộn cán nóng thêm 20 euro/tấn, tương đương 23 USD/tấn, đối với các lô giao trong tháng 11/2026, trong bối cảnh chi phí nguyên liệu và năng lượng tăng.
Chứng khoán châu Á tăng
Chỉ số MSCI rộng nhất của cổ phiếu châu Á-Thái Bình Dương ngoài Nhật Bản tăng 0,7%, đánh dấu phiên tăng thứ sáu liên tiếp. Chứng khoán Hàn Quốc tăng 1,2%, trong đó Samsung và SK Hynix cùng tăng hơn 2%; chứng khoán Đài Loan tăng 0,9%, tiến gần mức cao nhất mọi thời đại. Chứng khoán Trung Quốc gần như đi ngang, trong khi thị trường Nhật Bản đóng cửa nghỉ lễ. Hợp đồng tương lai Nikkei giao dịch ở mức 66.745, cao hơn gần 2.000 điểm so với mức đóng cửa của Nikkei giao ngay hôm thứ Sáu.
Hợp đồng tương lai S&P 500 và Nasdaq ổn định, trong khi EUROSTOXX 50 và DAX cùng tăng 0,3%, còn FTSE tăng 0,2%.
Giá dầu giảm giúp hợp đồng tương lai trái phiếu Kho bạc Mỹ tăng nhẹ, giữ lợi suất trái phiếu 10 năm dưới 5,0%. Triển vọng lãi suất cao hơn tiếp tục hỗ trợ đồng USD. Chỉ số USD ở mức 100,56, trong khi euro giao dịch quanh 1,1446 USD, gần mức thấp nhất kể từ cuối tháng 7; bảng Anh ở 1,3337 USD. Trong một diễn biến khác, đồng USD tăng lên 157,55-157,60 yen, trong bối cảnh giới giao dịch thận trọng trước khả năng Nhật Bản can thiệp nếu tỷ giá tiến tới 160 yen/USD.
Giá một số hàng hóa, ghi nhận sáng 23/9: