Theo logic thông thường của thị trường hàng hóa, giá càng cao càng tạo động lực để doanh nghiệp tăng đầu tư, mở rộng khai thác và đưa thêm nguồn cung ra thị trường. Tuy nhiên, với bạc, phản ứng này lại diễn ra rất hạn chế.
Đó cũng là lý do thị trường bạc đang đối mặt với một nghịch lý: nhu cầu cao, giá tăng mạnh nhưng nguồn cung không thể nhanh chóng bắt kịp nhu cầu. Theo World Silver Survey 2026 của Silver Institute và Metals Focus, thị trường bạc được dự báo ghi nhận năm thâm hụt nguồn cung thứ sáu liên tiếp trong giai đoạn 2021-2026.
Bạc không phải thứ mà phần lớn các mỏ đi tìm
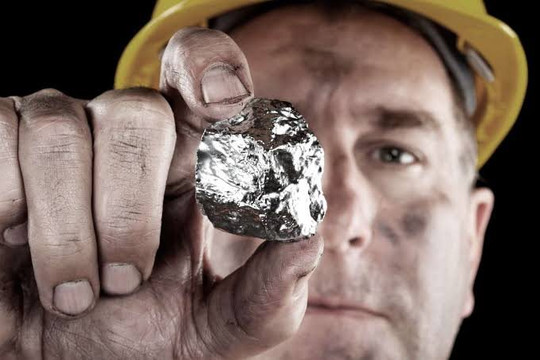
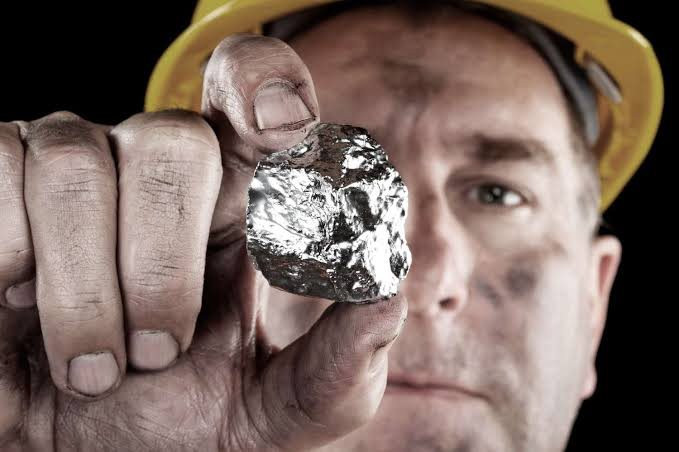
Muốn hiểu vì sao giá bạc tăng nhưng sản lượng vẫn ì ạch, cần nhìn vào một đặc điểm rất khác biệt của kim loại này: phần lớn bạc trên thế giới thực chất không được khai thác từ những mỏ chỉ chuyên tìm bạc.
Năm 2025, các mỏ bạc nguyên khai - tức những mỏ mà bạc là kim loại mục tiêu chính - chỉ chiếm khoảng 26% tổng sản lượng bạc toàn cầu, mức thấp kỷ lục. Khoảng 74% còn lại đến từ các mỏ khai thác đồng, chì, kẽm và vàng.
Điều này có nghĩa một lượng lớn bạc được sản xuất gần như "vô tình". Một mỏ đồng tại Peru, mỏ chì-kẽm tại Australia hay mỏ vàng tại Mexico có thể đồng thời thu được bạc trong quá trình khai thác và chế biến quặng. Tuy nhiên, lý do doanh nghiệp đầu tư vào những mỏ này vẫn chủ yếu nằm ở giá trị và triển vọng của kim loại chính.
Theo cơ cấu sản lượng, nhóm mỏ chì-kẽm đóng góp khoảng 29,4% tổng lượng bạc khai thác toàn cầu, lớn hơn tỷ trọng của các mỏ bạc nguyên khai. Các mỏ đồng và vàng cũng đóng vai trò đáng kể.
Về địa lý, Mexico là quốc gia sản xuất bạc lớn nhất thế giới, với khoảng 185,7 triệu ounce trong năm 2024, tiếp theo là Trung Quốc, Peru, Bolivia và Chile. Đáng chú ý, tại những trung tâm sản xuất lớn này, bạc cũng thường xuất hiện cùng các mỏ đa kim.
Cơ cấu này tạo ra một hạn chế quan trọng: giá bạc tăng không đồng nghĩa với việc phần lớn các mỏ trên thế giới sẽ lập tức tăng sản lượng.
Giá bạc tăng mạnh nhưng nguồn cung vẫn "ì ạch"
Một mỏ đồng ở Peru sẽ quyết định mở rộng công suất dựa trên giá đồng, trữ lượng quặng, chi phí khai thác, triển vọng nhu cầu và hiệu quả kinh tế của dự án. Việc giá bạc tăng mạnh có thể giúp cải thiện doanh thu của mỏ nhờ lượng bạc thu được đi kèm, nhưng thường không đủ để trở thành lý do khiến doanh nghiệp xây thêm một mỏ đồng.
Tương tự, một doanh nghiệp khai thác chì-kẽm cũng không thể chỉ vì bạc tăng giá mà ngay lập tức tăng sản lượng quặng.
Đây chính là tính "phi đàn hồi" về mặt cấu trúc của nguồn cung bạc.
Số liệu những năm gần đây cho thấy rõ độ trễ này. Năm 2025, giá bạc tăng khoảng 42%, nhưng sản lượng khai thác mỏ toàn cầu chỉ tăng khoảng 3%. Sang năm 2026, sản lượng được dự báo giảm nhẹ khoảng 0,3%, trong khi sản lượng từ các mỏ bạc nguyên khai đã giảm liên tiếp trong ba năm.
Ngay cả với những doanh nghiệp thực sự tập trung vào bạc, nguồn cung mới cũng không thể xuất hiện trong vài tháng.
Trường hợp Sinda Ltd. là một ví dụ. Công ty phát triển mỏ bạc nguyên khai này được hậu thuẫn bởi Fresnillo - một trong những nhà sản xuất bạc nguyên khai lớn trên thế giới. Tháng 6/2026, Sinda huy động được 323 triệu USD trong bối cảnh giá bạc ở vùng cao lịch sử.
Tuy nhiên, công ty đặt mục tiêu có sản phẩm đầu tiên vào năm 2031. Khoảng thời gian 5 năm phản ánh thực tế của ngành khai khoáng: từ thăm dò, đánh giá trữ lượng, cấp phép, huy động vốn đến xây dựng hạ tầng và đưa mỏ vào vận hành đều cần thời gian.
Vì vậy, ngay cả khi giá bạc tạo ra động lực đầu tư mới, phản ứng của nguồn cung vẫn có thể mất nhiều năm mới xuất hiện.
Kho bạc trên mặt đất đang trở thành "van điều áp"
Trong khi các mỏ mới chưa thể nhanh chóng bổ sung nguồn cung, nhu cầu bạc vẫn tiếp tục tăng, đặc biệt từ các ngành công nghiệp như điện mặt trời, điện tử và một số ứng dụng công nghệ.
Khoảng cách giữa cung và cầu buộc thị trường phải sử dụng lượng bạc đã được tích trữ trên mặt đất để bù đắp.
Theo World Silver Survey 2026, thị trường bạc toàn cầu đã trải qua 6 năm thâm hụt liên tiếp trong giai đoạn 2021-2026, khiến lượng tồn kho trên mặt đất giảm tích lũy khoảng 762 triệu ounce.
Nguồn bạc tái chế cũng đóng vai trò quan trọng. Năm 2025, lượng bạc thu hồi từ đồ trang sức, đồ bạc, thiết bị công nghiệp và các sản phẩm đã qua sử dụng đạt khoảng 197,6 triệu ounce, tương đương khoảng 18% tổng nguồn cung.
Tuy nhiên, tái chế cũng có giới hạn. Không phải mọi sản phẩm chứa bạc đều có thể thu hồi ngay với chi phí kinh tế hợp lý. Hơn nữa, lượng bạc tái chế cũng không phản ứng tức thời với mỗi đợt tăng giá.
Thị trường bạc vì thế đang đứng trước một bài toán khác với nhiều loại hàng hóa thông thường. Giá cao có thể khuyến khích đầu tư vào các dự án bạc mới, nhưng phần lớn sản lượng hiện tại lại đến từ những mỏ được xây dựng để khai thác kim loại khác.
Các doanh nghiệp này không thể tăng sản lượng bạc một cách độc lập với sản lượng đồng, chì, kẽm hay vàng. Trong khi đó, việc phát triển một mỏ bạc mới cần nhiều năm, còn nguồn cung tái chế chỉ có thể bổ sung một phần.
Đó là lý do giá bạc có thể lập đỉnh lịch sử mà nguồn cung vẫn không lập tức tăng tương ứng.
Vấn đề của bạc vì thế không đơn thuần là một cú thiếu hụt mang tính thời điểm. Đằng sau những biến động giá còn là một điểm nghẽn mang tính cấu trúc: thế giới ngày càng cần nhiều bạc hơn, nhưng phần lớn nguồn cung lại phụ thuộc vào quyết định sản xuất của những ngành khai khoáng khác.
Chừng nào cấu trúc đó chưa thay đổi, thị trường bạc vẫn có thể phải đối mặt với một độ trễ lớn giữa tín hiệu giá và phản ứng của nguồn cung.
Nguồn: Tổng hợp