Thay ưu đãi thuế bằng hỗ trợ chi phí thực chất
Trước đòi hỏi cấp thiết từ thực tiễn kinh doanh, Bộ Tài chính đã hoàn thiện dự án Luật sửa đổi, bổ sung một số điều của Luật Đầu tư. Mục tiêu lớn nhất của lần sửa đổi này là rũ bỏ tư duy ưu đãi thuế dàn trải cũ kỹ để thiết lập một khung chính sách hoàn toàn mới: quản trị toàn bộ vòng đời dự án và buộc dòng vốn nước ngoài phải kết nối sâu rộng với khối doanh nghiệp trong nước.
Thay vì “trao quà” miễn giảm thuế ngay từ khi dự án chưa đi vào hoạt động, điểm cốt lõi của dự thảo luật là chuyển sang cơ chế hỗ trợ chi phí trực tiếp dựa trên kết quả đầu ra thực tế. Nhà nước sẽ chia sẻ rủi ro tài chính với nhà đầu tư thông qua 4 nhóm hỗ trợ trọng tâm: Phát triển chuỗi cung ứng; Cải tiến công nghệ và nâng cấp sản phẩm; Hỗ trợ chi phí tạo dựng tài sản cố định ban đầu; Tài trợ các dự án liên kết đào tạo, nghiên cứu giữa doanh nghiệp với mạng lưới viện, trường, tổ chức khoa học.
Nguyên tắc “ưu đãi sau” sẽ được áp dụng triệt để. Quyền lợi của nhà đầu tư được đo đếm chính xác qua mức độ hoàn thành các cam kết: từ tỷ lệ chuyển giao công nghệ, ngân sách chi cho R&D, tỷ lệ giá trị gia tăng nội địa đến năng lực đào tạo nhân sự người Việt. Doanh nghiệp không đạt cam kết sẽ lập tức đối mặt với cơ chế điều chỉnh hoặc thu hồi ưu đãi, đảm bảo từng đồng ngân sách chi ra phải mang lại hiệu quả thực.
Bên cạnh đó, dự thảo cũng cởi nút thắt pháp lý tồn tại bấy lâu. Trước đây, các đại gia công nghệ như Samsung, Intel, LG Chemical hay SK thường đề xuất các gói hỗ trợ đặc thù khi cam kết chuyển giao công nghệ nhưng chính sách trong nước chưa theo kịp. Lần này, cơ chế mới trao quyền cho Chính phủ quyết định các gói ưu đãi vượt trội để chủ động đón đầu các siêu dự án thuộc ngành công nghệ nền tảng, trung tâm dữ liệu, kho dự trữ năng lượng hay logistics quốc tế.
Song song đó, quy chế vận hành Quỹ Hỗ trợ đầu tư (theo Nghị định 182/2024/NĐ-CP) tiếp tục được hoàn thiện linh hoạt hơn. Đã đến lúc chính sách thu hút đầu tư không còn chạy theo những con số vốn đăng ký “hoành tráng” trên giấy tờ, mà phải tập trung xây dựng một hệ sinh thái cộng sinh, buộc dòng vốn FDI phải làm bệ phóng cho doanh nghiệp nội địa vươn lên.
Bảng xếp hạng nộp ngân sách vắng bóng các “đại gia” FDI
Sự thay đổi mạnh mẽ trong tư duy làm luật nói trên xuất phát từ một thực tế đầy trăn trở của nền kinh tế.
Có thể nói, đề xuất sửa đổi Luật Đầu tư sẽ góp phần tháo gỡ các nút thắt của nền kinh tế để thủ tục quản lý thuế ngày càng đơn giản, mức đóng góp thuế vừa sức với sản xuất kinh doanh, chi phí tuân thủ thuế cần giảm xuống và phù hợp với từng loại đối tượng.
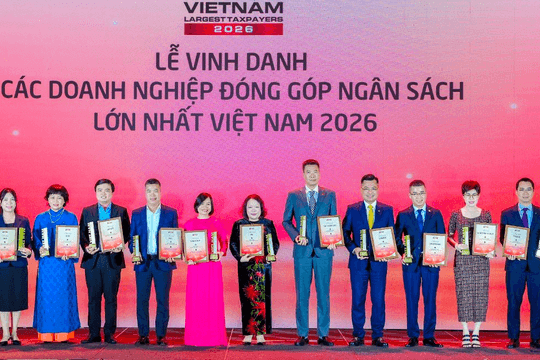
Nhìn vào bức tranh kinh tế 8 tháng đầu năm 2026 chứng kiến sự áp đảo của khu vực FDI khi nắm giữ hơn 80% kim ngạch xuất khẩu cả nước, bỏ lại thị phần khiêm tốn chưa đầy 20% cho khối tư nhân trong nước. Thế nhưng, dữ liệu công bố tại Lễ Vinh danh các doanh nghiệp nộp ngân sách lớn nhất Việt Nam năm 2026 (VNTAX 2026) diễn ra chiều 15/9 lại đưa ra một kết quả ngược lại.
Trong tổng số 989.300 tỷ đồng tiền thuế và các khoản nộp ngân sách của Top 200 doanh nghiệp (đóng góp tới hơn 37% tổng thu ngân sách quốc gia năm 2025): Khối tư nhân chiếm vị thế vắng mặt áp đảo với 99 doanh nghiệp; Khối doanh nghiệp Nhà nước giữ 73 vị trí; Khối FDI và liên doanh chỉ góp mặt vỏn vẹn 28 đại diện.
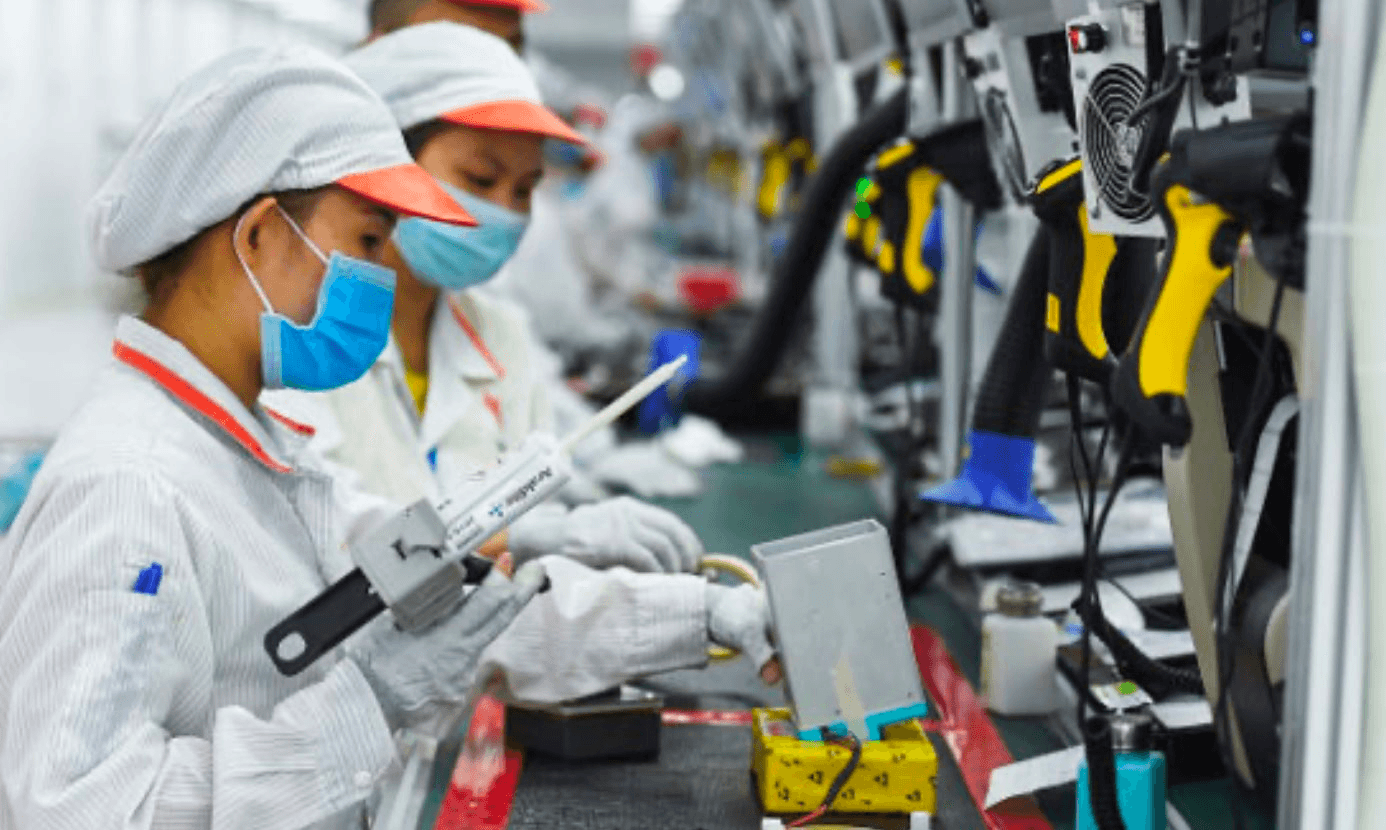
Nghịch lý nằm ở chỗ, những “tay chơi” công nghệ sừng sỏ nắm giữ kim ngạch xuất khẩu hàng chục tỷ USD như Samsung, Intel hay Canon lại hoàn toàn vắng bóng trong danh sách nộp thuế hàng đầu. Sự đối lập này là hồi chuông báo động, yêu cầu cơ quan quản lý phải thay đổi chiến lược thu hút đầu tư ngay lập tức.
Bàn về bài toán này, các chuyên gia tài chính và kinh tế hàng đầu đã đưa ra những phân tích đa chiều.
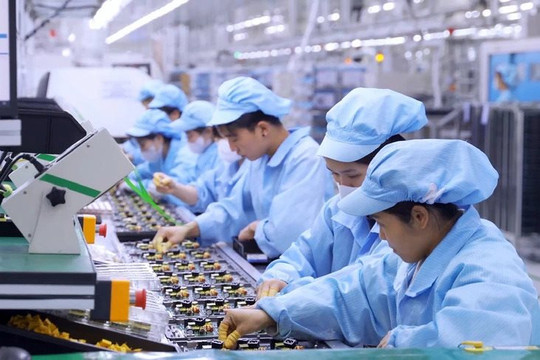
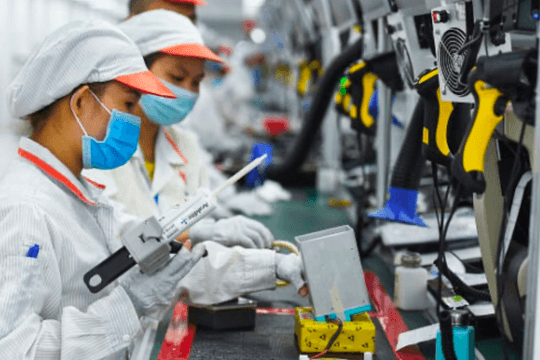
Lý giải nguyên do “vắng bóng” của các ông lớn FDI, chia sẻ với báo giới, ông Đậu Anh Tuấn - Phó Tổng thư ký kiêm Trưởng ban Pháp chế VCCI - chỉ ra hai nguyên nhân cốt lõi. Một là, mô hình sản xuất tại Việt Nam về bản chất vẫn thiên về gia công và lắp ráp; nguyên liệu cùng linh kiện phần lớn phải nhập khẩu khiến giá trị gia tăng giữ lại trong nước rất thấp. Hai là, chính sách ưu đãi thuế sâu rộng trước đây - như miễn thuế 4 năm, giảm 50% các năm tiếp theo hay áp thuế ưu đãi 15% -đã hoàn thành nhiệm vụ thu hút vốn ban đầu nhưng cũng vô hình trung làm giảm mức đóng góp ngân sách của khối này.
Ở góc độ doanh nghiệp, ông Đặng Thành Tâm - Chủ tịch Tổng công ty Phát triển Đô thị Kinh Bắc - cảnh báo rằng Việt Nam không thể mãi dừng lại ở vai trò một công xưởng thuần túy. Dựa vào công nghiệp lắp ráp sẽ sớm đụng trần tăng trưởng. Đường dài để tạo nguồn thu ngân sách bền vững bắt buộc phải nằm ở việc dịch chuyển sang dịch vụ chất lượng cao và nắm giữ chuỗi sản xuất lõi.
Phân tích dưới khía cạnh quản lý, Tiến sĩ Nguyễn Văn Phụng - nguyên Cục trưởng Cục Quản lý Thuế Doanh nghiệp Lớn, Tổng cục Thuế - thẳng thắn nhìn nhận: Rủi ro lớn nhất hiện nay là nguồn thu quốc gia vẫn dựa quá nhiều vào 3 "trụ cột" truyền thống dễ tổn thương - khai thác tài nguyên (dầu khí, khoáng sản), tiền sử dụng đất từ bất động sản, và thuế tiêu thụ đặc biệt (ô tô, rượu bia, thuốc lá).
Chiến lược tài chính hướng tới mốc 2030 đòi hỏi sự kiên định trong nguyên tắc: mở rộng cơ sở thu để tăng người nộp thuế, tuyệt đối không "tận thu" ở những đối tượng đang nộp. Việc sửa đổi chính sách thuế và Luật Đầu tư lần này chính là chìa khóa tạo ra môi trường ổn định, minh bạch và giảm chi phí tuân thủ. Chỉ khi đó, doanh nghiệp trong nước mới có điều kiện tích tụ vốn, lớn mạnh thành những pháp nhân đủ sức đóng góp hàng chục nghìn, hàng trăm nghìn tỷ đồng cho ngân sách quốc gia.