Theo báo cáo MarketBeat quý /2026 của Cushman & Wakefield Việt Nam, thị trường nhà ở Hà Nội ghi nhận thanh khoản chậm lại rõ rệt ở cả hai phân khúc căn hộ và nhà liền thổ. Tuy nhiên, các biến động về giá trong quý chủ yếu phản ánh sự thay đổi cơ cấu nguồn cung, chưa cho thấy dấu hiệu điều chỉnh giảm trên diện rộng.
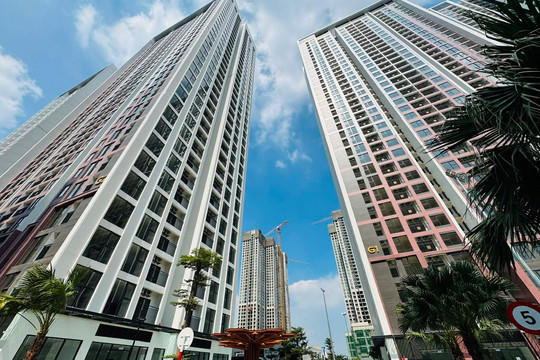
Ở phân khúc căn hộ, thị trường bước vào giai đoạn phát triển có chọn lọc. Nguồn cung mới đạt khoảng 2.100 căn trong quý, giảm 54% theo quý, trong khi lượng tiêu thụ đạt gần 1.720 căn, giảm 61% theo quý và 71% theo năm. Thanh khoản suy giảm trong bối cảnh mặt bằng giá duy trì ở mức cao, nguồn cung vẫn tập trung ở phân khúc Cao cấp trong khi nhu cầu hiện nay chủ yếu đến từ khách hàng mua để ở, và một bộ phận người mua tiếp tục quan sát tác động của các dự án hạ tầng, quy hoạch trọng điểm, hay diễn biến của lãi suất.
Giá sơ cấp bình quân đạt khoảng 108 triệu đồng/m², giảm 12% theo quý. Mức giảm này chủ yếu đến từ việc tỷ trọng căn hộ hạng sang thu hẹp và phân khúc trung cấp quay trở lại, trong khi giá tại các dự án hiện hữu nhìn chung ổn định, tăng phổ biến 0-2% theo quý.
Ở phân khúc nhà liền thổ, thị trường ghi nhận khoảng 170 sản phẩm mở bán mới và 167 giao dịch trong quý, giảm 71% so với cùng kỳ, với tâm lý thận trọng của cả chủ đầu tư và người mua trong bối cảnh quy hoạch, pháp lý đang được hoàn thiện. Giá sơ cấp trung bình đạt 268 triệu đồng/m², tăng 11% theo quý nhưng giảm 5% theo năm, chủ yếu do khoảng 25% nguồn cung mới tập trung tại các khu vực có mặt bằng giá cao như Nam Từ Liêm và Tây Hồ.
Nhận định về diễn biến này, bà Lê Hoàng Lan Như Ngọc, Giám đốc cấp cao, Trưởng bộ phận Tư vấn Chiến lược Cushman & Wakefield Việt Nam, nhận định: “Giai đoạn này cho thấy thị trường đang chuyển từ tăng trưởng dựa trên kỳ vọng sang tăng trưởng dựa trên giá trị sử dụng thực tế. Vì vậy, điều cần theo dõi không chỉ là mặt bằng giá chung, mà là mức độ phân hóa giữa các dự án. Những dự án có pháp lý minh bạch, tiến độ rõ ràng, hạ tầng kết nối được cải thiện và chủ đầu tư có năng lực đã được kiểm chứng, nhiều khả năng sẽ duy trì được thanh khoản và dư địa tăng trưởng, trong khi các sản phẩm chưa phù hợp với nhu cầu ở thực sẽ cần thêm thời gian để hấp thụ.”
Thị trường căn hộ: bước vào giai đoạn phát triển có chọn lọc
Trong 9 tháng đầu năm 2026, thị trường căn hộ Hà Nội ghi nhận hơn 13.000 căn mở bán mới. Riêng quý3/2026, nguồn cung mới đạt khoảng 2.100 căn, giảm 54% theo quý và 57% theo năm. Về phân bổ địa lý, ngoại thành tiếp tục dẫn dắt nguồn cung với 94% thị phần, trong khi rìa Trung tâm và phía Tây chỉ chiếm lần lượt 5% và 1%. Nguồn cung mới vẫn tập trung tại các khu vực có quỹ đất phát triển lớn, hạ tầng kết nối được cải thiện và được hưởng lợi từ định hướng phát triển đô thị đa cực của Hà Nội.
Về cơ cấu sản phẩm, tỷ trọng căn hộ hạng sang giảm mạnh từ hơn 52% trong quý 2 xuống 8% trong quý3/2026, trong khi phân khúc cao cấp tiếp tục chiếm ưu thế với 84% nguồn cung mở bán mới. Đáng chú ý, phân khúc trung cấp đã ghi nhận nguồn cung mới trở lại, chiếm khoảng 11%, trong khi phân khúc bình dân tiếp tục vắng bóng. Các dự án mở bán trong quý chủ yếu đến từ những chủ đầu tư uy tín, sở hữu pháp lý hoàn thiện và khu đô thị tích hợp có hệ tiện ích được đầu tư đồng bộ.
Thanh khoản thị trường có dấu hiệu chậm lại
Trong 9 tháng đầu năm 2026, thị trường căn hộ Hà Nội ghi nhận khoảng 11.300 căn được tiêu thụ, trong đó riêng quý 3/2026 đạt gần 1.720 căn, giảm 61% theo quý và 71% theo năm. Trong quý 3/2026, hoạt động hấp thụ trên thị trường căn hộ Hà Nội ghi nhận xu hướng chậm lại trong bối cảnh mặt bằng giá duy trì ở mức cao sau giai đoạn tăng trưởng mạnh. Đồng thời, nguồn cung mới vẫn chủ yếu tập trung ở phân khúc Cao cấp, trong khi nhu cầu thị trường hiện tại phần lớn đến từ nhóm khách hàng có nhu cầu ở thực, dẫn đến sự không đồng nhất nhất định giữa cơ cấu sản phẩm và nhu cầu.
Bên cạnh đó, áp lực vốn và các nghĩa vụ thanh toán tại những dự án đã được giao dịch trước đó cũng ảnh hưởng đến tốc độ phân bổ vốn cho các quyết định mua mới của nhóm khách hàng có nhu cầu đầu tư. Một bộ phận khách hàng và nhà đầu tư tiếp tục duy trì tâm lý quan sát nhằm đánh giá rõ hơn tác động thực tế của lãi suất vay mua nhà, các quy hoạch và dự án hạ tầng trọng điểm đang được triển khai.
Trong bối cảnh đó, nhu cầu tiếp tục tập trung vào các dự án có nền tảng cơ bản tốt, bao gồm pháp lý hoàn thiện, tiến độ xây dựng rõ ràng, vị trí được hỗ trợ bởi hạ tầng kết nối và được phát triển bởi các chủ đầu tư có năng lực triển khai đã được kiểm chứng.
Giá bán sơ cấp bình quân trong quý 3/2026 đạt khoảng 108 triệu VNĐ/m², giảm 12% theo quý và 4% theo năm. Sự điều chỉnh này chủ yếu đến từ thay đổi trong cơ cấu nguồn cung mở bán mới, khi tỷ trọng căn hộ hạng sang giảm đáng kể, trong khi phân khúc trung cấp ghi nhận sự trở lại trên thị trường.
Ở chiều ngược lại, mặt bằng giá tại các dự án hiện hữu nhìn chung vẫn duy trì ổn định, với mức tăng phổ biến từ 0-2% theo quý. Điều này cho thấy biến động giá sơ cấp trong quý chủ yếu phản ánh sự dịch chuyển của cơ cấu sản phẩm hơn là sự điều chỉnh giảm của giá bán tại các dự án đang triển khai.
Về triển vọng, trong quý 4/2026, thị trường căn hộ Hà Nội dự kiến ghi nhận khoảng 7.000 căn mở bán mới, trong đó khu vực Ngoại thành chiếm khoảng 56% tổng nguồn cung. Trong trung và dài hạn, nguồn cung mới nhiều khả năng tiếp tục tập trung tại các khu vực ngoài trung tâm, được hỗ trợ bởi quỹ đất phát triển, các dự án hạ tầng trọng điểm và định hướng phát triển đô thị đa cực của Hà Nội.
Các dự án quy mô lớn dự kiến tiếp tục đóng góp phần lớn nguồn cung tương lai. Khi nguồn cung gia tăng, hiệu quả hấp thụ của thị trường sẽ phụ thuộc nhiều hơn vào các yếu tố cơ bản của dự án, bao gồm vị trí, khả năng kết nối hạ tầng, tiến độ triển khai, tính pháp lý và mức độ phù hợp với nhu cầu ở thực.