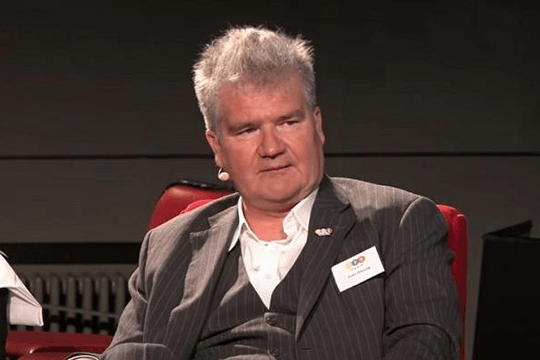
Theo bà Phạm Thị Miền, chuyên gia bất động sản, đây là vấn đề đáng quan tâm về ý kiến đề xuất cấm chuyển nhượng hợp đồng mua bán nhà ở hình thành trong tương lai trong quá trình thảo luận dự án Luật Kinh doanh bất động sản sửa đổi.
Bà Miền cho biết, đề xuất này xuất phát từ mối quan ngại có cơ sở về tình trạng đầu cơ, mua bán suất, sang tay hợp đồng qua nhiều tầng nấc, thu tiền chênh lệch và tạo ra những đợt tăng giá không phản ánh đúng giá trị thực của bất động sản.
Đây là những hiện tượng cần được kiểm soát.
Tuy nhiên, cần phân tích kỹ hơn bản chất của vấn đề trước khi lựa chọn giải pháp.
Thứ nhất, cần phân biệt giữa nhu cầu đầu cơ và nhu cầu chuyển nhượng thực sự.
Trong một số giai đoạn thị trường nóng sốt, việc mua nhà từ sớm rồi chuyển nhượng hợp đồng để hưởng chênh lệch có thể trở thành một hình thức đầu cơ. Tuy nhiên, không phải mọi trường hợp chuyển nhượng hợp đồng đều xuất phát từ mục đích này.
Một người mua nhà hôm nay có thể hoàn toàn có nhu cầu ở thực tại thời điểm ký hợp đồng. Nhưng một vài tháng sau, hoặc một vài năm sau, khi dự án đang trong quá trình xây dựng, họ có thể gặp biến động về công việc, thu nhập, kế hoạch gia đình hoặc nhu cầu chuyển nơi sinh sống. Khi đó, việc tiếp tục thực hiện hợp đồng có thể không còn phù hợp với khả năng tài chính và hoàn cảnh của họ.
Nếu không được phép chuyển nhượng hợp đồng, người mua sẽ có những lựa chọn nào? Chấm dứt hợp đồng và chấp nhận những điều kiện, chi phí phát sinh? Tiếp tục thanh toán dù không còn nhu cầu? Hay tìm đến những thỏa thuận dân sự khác để chuyển giao quyền lợi và nghĩa vụ?
Như vậy, nhu cầu chuyển nhượng không chỉ đến từ hoạt động đầu cơ, mà còn xuất phát từ nhu cầu quản lý tài chính và điều chỉnh kế hoạch cuộc sống rất bình thường của người mua nhà.
Thứ hai, cấm chuyển nhượng chưa chắc đã loại bỏ được đầu cơ, thậm chí có thể khiến giao dịch trở nên khó kiểm soát hơn. Thực tế, thị trường bất động sản luôn có khả năng tự tìm kiếm những phương thức giao dịch thay thế khi một kênh giao dịch chính thức bị hạn chế.
“Nếu không được chuyển nhượng hợp đồng theo quy định, liệu các bên có tìm đến những hình thức như thỏa thuận đặt cọc, ủy quyền, cam kết chuyển giao quyền lợi hoặc các thỏa thuận dân sự khác để thực hiện việc chuyển giao lợi ích kinh tế hay không?”, bà Miền đặt vấn đề.
Đây là một rủi ro cần được tính đến. Khi giao dịch được thực hiện thông qua cơ chế chính thức, cơ quan quản lý có thể theo dõi chủ thể giao dịch, quá trình chuyển nhượng, nghĩa vụ tài chính và các thông tin liên quan. Ngược lại, nếu các giao dịch dịch chuyển sang những thỏa thuận không chính thức, việc kiểm soát giá giao dịch thực tế, nhận diện các tầng nấc trung gian và xử lý tranh chấp có thể trở nên khó khăn hơn.
Khi đó, người mua sau cùng có thể phải đối diện với rủi ro pháp lý lớn hơn, còn cơ quan quản lý lại thiếu đi dữ liệu cần thiết để nhận diện và kiểm soát những hành vi cần ngăn chặn. Nói cách khác, một “lệnh cấm” có thể hạn chế giao dịch trên kênh chính thức, nhưng chưa chắc đã loại bỏ được động cơ và nhu cầu đứng phía sau các giao dịch đó.
Thứ ba, cần nhìn nhận vai trò của tính thanh khoản và quyền chuyển nhượng đối với thị trường bất động sản. Trong bối cảnh thị trường hiện nay, việc người dân tiếp cận thông tin dự án và sản phẩm bất động sản đã có nhiều thay đổi so với trước đây. Các chủ đầu tư ngày càng chủ động hơn trong hoạt động quảng bá, truyền thông, phát triển hệ thống phân phối và tiếp cận khách hàng. Người có nhu cầu mua nhà ở thực có nhiều cơ hội tìm hiểu và giao dịch trực tiếp với chủ đầu tư.
Tuy nhiên, điều đó không đồng nghĩa với việc nhu cầu chuyển nhượng hợp đồng không còn cần thiết.Mỗi giao dịch bất động sản đều gắn với một kế hoạch tài chính nhất định. Việc người mua có thể chuyển nhượng hợp đồng khi phát sinh nhu cầu không chỉ tạo thêm tính linh hoạt cho thị trường thứ cấp, mà còn giúp người mua chủ động hơn trong việc quản trị rủi ro và dòng tiền của chính mình.
Đối với doanh nghiệp, khả năng chuyển nhượng hợp đồng tạo thêm một phương án thanh khoản cho người mua, qua đó có thể hỗ trợ tâm lý và quyết định mua sản phẩm ngay từ giai đoạn đầu. Nếu người mua biết rằng khi hoàn cảnh thay đổi, họ vẫn có một cơ chế chuyển nhượng hợp pháp, mức độ chủ động và an tâm khi tham gia giao dịch có thể được cải thiện.
Bà Phạm Thị Miền cho biết, suốt thời gian qua, khi bàn về giải pháp tháo gỡ khó khăn cho thị trường bất động sản, một trong những vấn đề thường xuyên được đề cập là đa dạng hóa các kênh huy động vốn cho doanh nghiệp. Bên cạnh vốn chủ sở hữu, tín dụng ngân hàng và các nguồn vốn hợp pháp khác, tiền thanh toán trước của khách hàng theo tiến độ là một nguồn lực quan trọng đối với hoạt động triển khai dự án.
Việc huy động vốn từ khách hàng phải được thực hiện đúng điều kiện pháp luật, nhưng nếu đồng thời hạn chế cả khả năng chuyển nhượng hợp đồng của người mua, chúng ta cần đánh giá đầy đủ tác động đến tâm lý khách hàng, khả năng hấp thụ sản phẩm và tính thanh khoản chung của thị trường.
Bà Miền đặt câu hỏi: “Nếu mục tiêu là ngăn chặn đầu cơ, liệu có những công cụ quản lý phù hợp hơn thay vì cấm hay hạn chế hoạt động chuyển nhượng”.
Theo đó cần chuyển trọng tâm từ kiểm soát quyền chuyển nhượng sang kiểm soát hành vi đầu cơ và những giao dịch có dấu hiệu bất thường.
Để xây dựng thị trường bất động sản minh bạch, hạn chế đầu cơ và bảo vệ người mua, bà Phạm Thị Miền đề xuất:
Thứ nhất, minh bạch và quản lý giao dịch. Kiểm soát tần suất chuyển nhượng theo giai đoạn; áp dụng chính sách thuế phù hợp với hành vi lướt sóng ngắn hạn; xử lý nghiêm việc tạo giao dịch ảo và thổi giá. Đẩy nhanh tiến độ hoàn thành Trung tâm dữ liệu bất động sản quốc gia và Trung tâm giao dịch do Nhà nước quản lý.
Ths hai, kiểm soát chặt chẽ từ khâu mở bán: Siết chặt điều kiện pháp lý dự án, tính minh bạch thông tin, trách nhiệm chủ đầu tư, hoạt động của sàn phân phối và dòng tiền thanh toán của khách hàng.