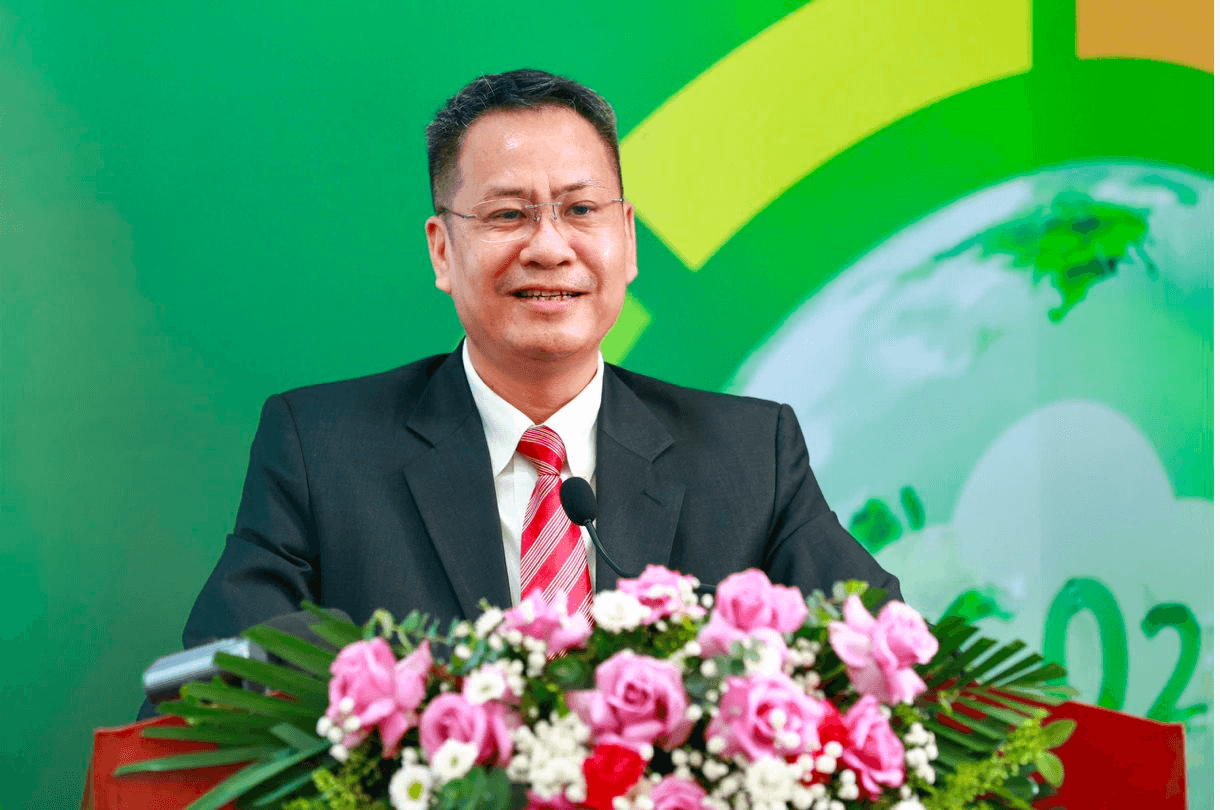
Chia sẻ với MarketTimes, ông Bùi Minh Giáp - Chuyên gia kinh tế trưởng Ngân hàng Phát triển Châu Á (ADB) tại Việt Nam khẳng định: Nút thắt lớn nhất hiện nay không phải là quy mô tiền tệ, mà là bài toán khôi phục niềm tin và xây dựng hạ tầng thị trường vốn đủ tin cậy để tạo kênh phân bổ nguồn lực bền vững.
MarketTimes: Thưa ông, Việt Nam đang đứng trước giới hạn của mô hình tăng trưởng dựa quá nhiều vào tín dụng. Nếu GDP tiềm năng chỉ tăng khoảng 7-8% nhưng tín dụng tiếp tục tăng 18-20% mỗi năm, nền kinh tế sẽ phải đối mặt với những rủi ro nào?
Ông Bùi Minh Giáp: Tín dụng ngân hàng hiện tương đương khoảng 145% GDP, trong khi thị trường trái phiếu doanh nghiệp vẫn còn tương đối nhỏ, khoảng 10% GDP. Tín dụng cũng tăng nhanh hơn tiền gửi, khiến tỷ lệ cho vay trên huy động tại nhiều thời điểm tiệm cận hoặc vượt giới hạn quản lý.
Nếu tăng trưởng tiềm năng của nền kinh tế khoảng 7–8%, nhưng tín dụng tiếp tục tăng 18–20% trong thời gian dài, có thể có những tác động tich cực nếu tín dụng đi vào sản xuất, đổi mới công nghệ, xuất khẩu, logistics, năng lượng và các lĩnh vực có năng suất cao... Nhưng nếu tín dụng chảy nhiều vào tài sản, đầu cơ hoặc dự án có dòng tiền yếu, rủi ro lạm phát, giá tài sản, tỷ giá và nợ xấu tiềm ẩn sẽ tăng.
Khi tín dụng tăng nhanh hơn năng lực hấp thụ thực của nền kinh tế, nó có thể tạo áp lực cầu, đẩy giá bất động sản và tài sản tài chính lên cao, làm tăng nhập khẩu, gây sức ép lên tỷ giá và làm suy giảm chất lượng tài sản ngân hàng. Vì vậy, vấn đề quan trọng không chỉ là quy mô tín dụng, mà là chất lượng phân bổ tín dụng, năng lực quản trị rủi ro và khả năng chuyển tín dụng thành năng suất.
Khi tín dụng tăng nhanh hơn năng lực hấp thụ thực của nền kinh tế, nó có thể tạo áp lực cầu, đẩy giá bất động sản và tài sản tài chính lên cao, làm tăng nhập khẩu, gây sức ép lên tỷ giá và làm suy giảm chất lượng tài sản ngân hàng.
MarketTimes: Theo ông, bài toán của Việt Nam là thiếu tiền hay thiếu cơ chế biến tiền tiết kiệm thành vốn sản xuất dài hạn?
Ông Bùi Minh Giáp: Theo tôi, vấn đề không đơn giản là thiếu tiền. Việt Nam có tỷ lệ tiết kiệm trong nước tương đối cao, hệ thống ngân hàng lớn và dòng vốn đầu tư vẫn khá tích cực. Thách thức lớn hơn là làm thế nào chuyển hóa nguồn tiết kiệm đó một cách hiệu quả thành nguồn vốn trung và dài hạn cho khu vực sản xuất, phát triển hạ tầng, đổi mới công nghệ, chuyển đổi xanh và các doanh nghiệp có năng suất cao. Đây là chức năng mà hệ thống tài chính hiện nay vẫn cần được tăng cường nhiều hơn nữa.
Tín dụng ngân hàng luôn giữ vai trò quan trọng, nhưng ngân hàng chủ yếu huy động vốn ngắn hạn, trong khi nền kinh tế ngày càng cần nhiều hơn vốn dài hạn. Nếu ngân hàng phải gánh quá nhiều vai trò tài trợ trung và dài hạn, rủi ro kỳ hạn, thanh khoản và lãi suất sẽ tăng. Vì vậy, Việt Nam cần phát triển đồng bộ thị trường cổ phiếu, trái phiếu doanh nghiệp, quỹ đầu tư, bảo hiểm, quỹ hưu trí, cơ chế hợp tác công-tư (PPP), tài chính xanh và tài chính hỗn hợp. Mục tiêu không phải là giảm vai trò ngân hàng, mà là xây dựng hệ thống tài chính cân bằng hơn.
MarketTimes: Việt Nam cần làm gì để phát triển thị trường cổ phiếu, trái phiếu, quỹ đầu tư và các nguồn vốn dài hạn khác, qua đó giảm sự phụ thuộc quá mức vào tín dụng ngân hàng?
Ông Bùi Minh Giáp: Để làm được điều này, cần khôi phục và củng cố niềm tin thị trường. Thị trường trái phiếu doanh nghiệp cần công bố thông tin minh bạch hơn, xếp hạng tín nhiệm độc lập hơn, tăng cường các cơ chế bảo vệ nhà đầu tư tốt hơn và xử lý vi phạm, tái cơ cấu nợ rõ ràng hơn.
Thị trường cổ phiếu cần nâng cao chất lượng quản trị công ty, chuẩn mực kế toán, thanh toán - bù trừ, nhà đầu tư tổ chức và thực thi pháp luật. Đột phá không chỉ là phát hành thêm chứng khoán, mà là xây dựng hạ tầng thị trường vốn đáng tin cậy.
MarketTimes: ADB sẽ khuyến nghị Việt Nam thiết kế cơ chế nào để vừa tránh khủng hoảng tài chính, vừa không biến hệ thống ngân hàng thành nơi “nuôi” các tài sản kém hiệu quả?
Ông Bùi Minh Giáp: Theo tôi, mục tiêu chính sách điều hành hiệu quả hoạt động của hệ thống ngân hàng không phải là siết tín dụng cực đoan hay cứu trợ mọi tài sản yếu kém. Mục tiêu đúng là xây dựng một cơ chế phòng ngừa, phát hiện sớm, xử lý tài sản rủi ro và phân bổ lại nguồn lực tới khu vực có hiệu quả hơn. Điều này giúp tránh khủng hoảng tài chính, nhưng cũng không biến hệ thống ngân hàng thành nơi duy trì các tài sản kém hiệu quả trong thời gian dài.
Trước hết, cần tăng cường giám sát dựa trên rủi ro. Cơ quan quản lý không chỉ theo dõi ngân hàng có tuân thủ tỷ lệ an toàn hay không, mà cần đánh giá sớm rủi ro theo ngành, nhóm khách hàng, tài sản bảo đảm, dòng tiền, kỳ hạn, thanh khoản và mức độ tập trung tín dụng. Điểm tích cực là công tác giám sát ngân hàng của Việt Nam đang chuyển dần trọng tâm từ tuân thủ quy định sang giám sát dựa trên mức độ rủi ro, giúp nhận diện sớm ngân hàng có dấu hiệu rủi ro và can thiệp kịp thời.
Mục tiêu chính sách điều hành hiệu quả hoạt động của hệ thống ngân hàng không phải là siết tín dụng cực đoan hay cứu trợ mọi tài sản yếu kém. Mục tiêu đúng là xây dựng một cơ chế phòng ngừa, phát hiện sớm, xử lý tài sản rủi ro và phân bổ lại nguồn lực tới khu vực có hiệu quả hơn.
Thứ hai, cần để chi phí rủi ro phản ánh đúng hơn trong hệ thống tài chính. Các khoản vay xấu phải được phân loại, trích lập dự phòng và xử lý minh bạch. Việc cơ cấu nợ có thể cần thiết trong giai đoạn khó khăn, nhưng không nên biến thành cơ chế kéo dài sự tồn tại của dự án không có khả năng tạo dòng tiền. Thứ ba, cần phát triển thị trường mua bán nợ, tái cơ cấu doanh nghiệp, phá sản và xử lý tài sản bảo đảm minh bạch hơn.
Cuối cùng, phát triển thị trường vốn là một phần của ổn định tài chính. Khi doanh nghiệp có thêm vốn cổ phần, trái phiếu dài hạn, quỹ đầu tư và PPP, ngân hàng không phải gánh toàn bộ rủi ro trung và dài hạn. Đó là cách vừa duy trì tăng trưởng, vừa giảm rủi ro hệ thống.
MarketTimes: Trân trọng cảm ơn ông!