Giá dầu giảm mạnh
Giá dầu thế giới giảm mạnh trong phiên giao dịch ngày 9/11 và tiếp tục lao dốc trong giao dịch sau giờ đóng cửa, khi Tổng thống Mỹ Donald Trump phát tín hiệu ít có khả năng tiến hành thêm các cuộc tấn công nhằm vào Iran trong lúc các nỗ lực đàm phán chấm dứt xung đột vẫn được duy trì.
Theo dữ liệu giao dịch trong phiên 9/11, giá dầu Brent giảm 3,49 USD, tương đương 3,6%, xuống 94,83 USD/thùng. Dầu WTI của Mỹ giảm 2,66 USD, tương đương 2,9%, xuống 88,17 USD/thùng. Tuy nhiên, áp lực bán gia tăng khi thị trường đóng cửa. Hợp đồng Brent kỳ hạn giảm 5,75 USD, tương đương 5,85%, xuống 92,57 USD/thùng, trước khi tiếp tục mất hơn 7 USD/thùng trong giao dịch sau giờ. Giá WTI giảm 3,98 USD, tương đương 4,38%, xuống 86,85 USD/thùng và tiếp tục giảm hơn 5 USD trong giao dịch ngoài giờ.
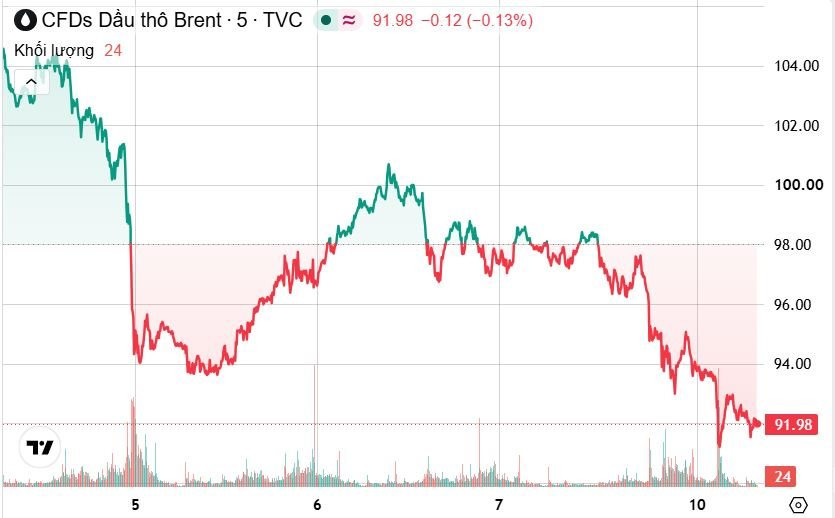
Đà giảm nối tiếp tuần giao dịch đặc biệt tiêu cực trước đó, khi giá Brent mất 16%, xuống mức thấp nhất trong hai tháng là 93,22 USD/thùng. Đây cũng là mức giảm hàng tuần mạnh nhất kể từ khi đại dịch COVID-19 bùng phát.
Triển vọng hòa bình vẫn còn nhiều bất định. Iran cho biết 5 tàu chở dầu và một tàu kéo đã bốc cháy tại eo biển Hormuz sau các vụ tấn công mới. Tehran cũng tuyên bố chưa có kế hoạch đàm phán nếu Washington không thực hiện những bước đi cụ thể để đáp ứng 7 điều kiện được đưa ra trong thỏa thuận tạm thời hồi tháng 6. Trong khi đó, các quan chức Saudi Arabia và Oman tiếp tục nhấn mạnh sự cần thiết phải thúc đẩy ngoại giao nhằm bảo đảm an ninh hàng hải và các tuyến vận tải biển.
Lực lượng Houthi nhận trách nhiệm về vụ tấn công nhằm vào văn phòng của tập đoàn dầu khí Saudi Aramco tại Riyadh hôm Chủ nhật. Mảnh vỡ từ vụ tấn công bất thành làm vỡ cửa kính ở nhiều tầng của tòa nhà. Trước đó, nhà máy lọc dầu Kirishi của Nga cũng bị hư hại nghiêm trọng sau cuộc tấn công bằng máy bay không người lái của Ukraine.
Những diễn biến này cho thấy rủi ro đối với cơ sở hạ tầng năng lượng và vận tải biển vẫn hiện hữu, dù thị trường đang nghiêng về kịch bản xung đột được kiềm chế. Theo các chuyên gia, giá dầu hiện phản ánh kỳ vọng về một thỏa thuận hòa bình nhiều hơn là những tiến triển cụ thể trên thực địa.
Thị trường dầu mỏ đối mặt nguy cơ dư cung trở lại
Bên cạnh yếu tố địa chính trị, triển vọng cung cầu cũng đang tạo sức ép đáng kể lên giá dầu. Theo JPMorgan, thị trường dầu mỏ toàn cầu đang hướng tới tình trạng dư cung khi dòng chảy dầu từ Trung Đông phục hồi, sản lượng tại các khu vực khác tăng lên trong khi nhu cầu tiêu thụ suy yếu.
Ngân hàng này ước tính lượng dầu dư thừa toàn cầu đạt khoảng 1,1 triệu thùng/ngày trong tháng 9 và tăng lên 1,4 triệu thùng/ngày trong tháng 10. Khảo sát của Reuters cho thấy sản lượng dầu thô của OPEC gồm 11 thành viên đã tăng 1,38 triệu thùng/ngày trong tháng 10 so với tháng trước, lên 22,87 triệu thùng/ngày, chủ yếu nhờ sản lượng tăng tại Saudi Arabia, Kuwait và Iraq.
Một dấu hiệu khác cho thấy thị trường đang nới lỏng là giá dầu Brent kỳ hạn gần nhất trên thị trường vật chất suy yếu so với các hợp đồng tương lai Brent kỳ hạn gần nhất. Theo Morgan Stanley, diễn biến này phản ánh nhu cầu mua dầu giao ngay không còn mạnh như trước.
Trong khi đó, lượng dầu thô dự trữ tại Kho dự trữ dầu chiến lược (SPR) của Mỹ giảm xuống còn 279,5 triệu thùng trong tuần trước, mức thấp nhất kể từ tháng 10/1982. Dù vậy, diễn biến dự trữ tại Mỹ chưa đủ để đảo ngược tâm lý bi quan của thị trường trước triển vọng nguồn cung toàn cầu gia tăng.
Vàng phục hồi nhờ dầu giảm
Giá vàng tăng trong phiên 9/11 khi giá dầu giảm giúp xoa dịu lo ngại lạm phát, đồng USD suy yếu và lợi suất trái phiếu đi xuống.
Giá vàng giao ngay tăng 1% lên 4.107,01 USD/ounce, trong khi vàng kỳ hạn tháng 12 tại Mỹ tăng 1%, chốt phiên ở 4.114,50 USD/ounce. Một dữ liệu giao dịch khác trong phiên ghi nhận vàng giao ngay tăng 0,7% lên 4.094,43 USD/ounce, còn vàng kỳ hạn tăng tương ứng lên 4.103,60 USD/ounce.
Sang đầu phiên châu Á ngày 10/11, giá vàng có dấu hiệu điều chỉnh. Dữ liệu của The Wall Street Journal ghi nhận vàng giao ngay giảm 0,3%, xuống 4.128,14 USD/ounce. Trong khi đó, dữ liệu StackerScan cho thấy vàng giao dịch ở 4.123,96 USD/ounce, thấp hơn mức mở cửa 4.138,91 USD/ounce.
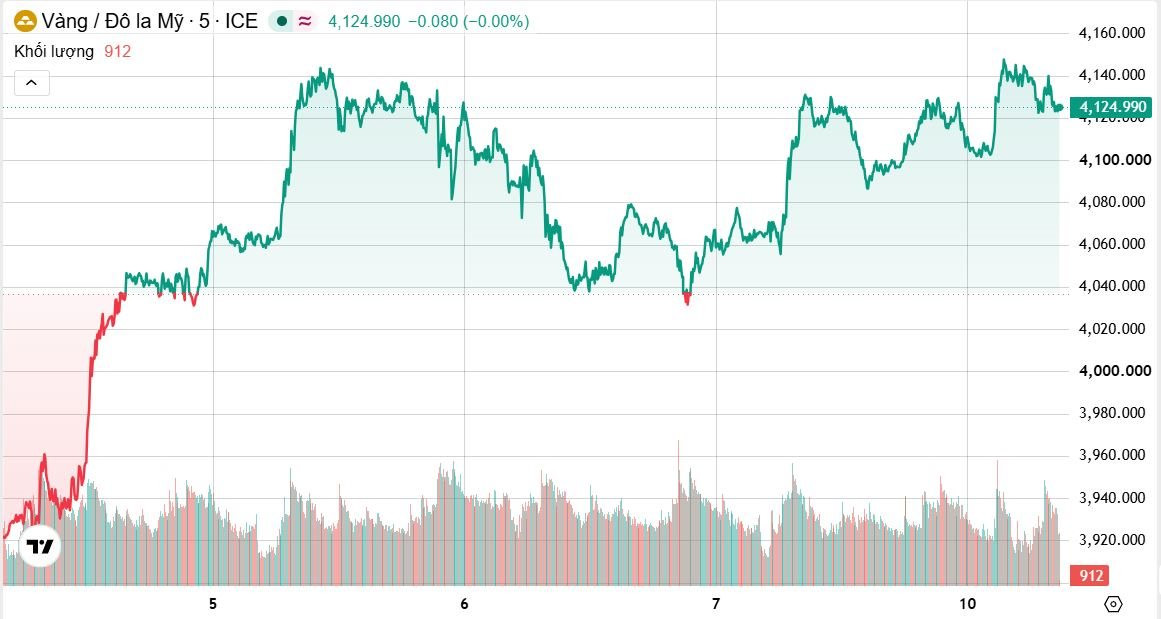
Nhìn chung, vàng vẫn duy trì trên ngưỡng 4.100 USD/ounce sau đợt phục hồi từ cuối tuần trước. Đồng USD suy yếu giúp vàng trở nên rẻ hơn đối với người mua sử dụng các đồng tiền khác, trong khi giá dầu giảm làm dịu áp lực lạm phát và hỗ trợ tâm lý đối với kim loại quý.
Tuy nhiên, triển vọng chính sách tiền tệ Mỹ vẫn là yếu tố có thể hạn chế đà tăng của vàng. Dữ liệu việc làm Mỹ mạnh hơn dự kiến trước đó đã củng cố khả năng Fed duy trì lãi suất cao trong thời gian dài hơn. Theo công cụ FedWatch của CME, các nhà giao dịch hiện dự đoán xác suất Fed tăng lãi suất trong tháng 12 ở mức 81%, cao hơn mức 73% trước khi dữ liệu việc làm được công bố.
Thị trường đang hướng sự chú ý đến báo cáo chỉ số giá tiêu dùng (CPI) tháng 10 của Mỹ dự kiến công bố ngày 10/11 và chỉ số giá sản xuất (PPI) dự kiến công bố ngày 13/11. Nếu lạm phát thấp hơn dự báo, vàng có thể nhận thêm lực hỗ trợ. Ngược lại, số liệu cao hơn kỳ vọng sẽ làm gia tăng khả năng thắt chặt chính sách tiền tệ và gây áp lực lên kim loại quý không sinh lãi.
Một yếu tố đáng chú ý khác là hoạt động mua vàng của các ngân hàng trung ương. Theo Reuters, Ngân hàng Nhân dân Trung Quốc đã mua khoảng 25,8 tấn vàng trong tháng 10, mức mua hàng tháng lớn nhất trong vòng 3 năm. Đây tiếp tục là yếu tố hỗ trợ triển vọng dài hạn của thị trường vàng.
Bạc, bạch kim và palladium duy trì mặt bằng giá cao
Các kim loại quý khác cũng phục hồi. Theo Reuters, giá bạc giao ngay tăng 1,2% lên 52,51 USD/ounce, bạch kim tăng 0,8% lên 1.545,87 USD/ounce và palladium tăng 0,9% lên 1.033,24 USD/ounce.
Đối với bạc, triển vọng nguồn cung vẫn là vấn đề đáng chú ý. StoneX ước tính thị trường có thể dư cung tương đương khoảng 7 tuần nhu cầu chế tác toàn cầu trong năm nay. Nếu tính cả hoạt động thanh lý các quỹ ETF, lượng dư cung có thể tương đương 11 tuần nhu cầu. Tổ chức này đưa ra các ngưỡng tham khảo đối với bạc là vùng hỗ trợ 50,50 USD/ounce và kháng cự 55 USD/ounce.
Trong khi đó, diễn biến của palladium tiếp tục phụ thuộc đáng kể vào triển vọng ngành công nghiệp ô tô, đặc biệt là nhu cầu sản xuất bộ xúc tác khí thải. Bạch kim vẫn duy trì mặt bằng giá cao hơn đáng kể so với vùng đáy hồi đầu tháng 11.
Đồng được hỗ trợ bởi nguồn cung Trung Quốc
Giá đồng phục hồi nhờ tâm lý chấp nhận rủi ro trên thị trường tài chính cải thiện, nguồn cung vật chất tại Trung Quốc khan hiếm và đồng USD suy yếu. Tuy nhiên, đà tăng của đồng chưa đủ để xóa bỏ những tổn thất trong tuần trước.
Giá đồng kỳ hạn 3 tháng trên Sàn giao dịch Kim loại London (LME) tăng 0,7% lên 13.869 USD/tấn, sau khi giảm 2,7% trong tuần trước, mức giảm hàng tuần mạnh nhất kể từ tháng 3. Hợp đồng đồng được giao dịch nhiều nhất trên Sàn giao dịch kỳ hạn Thượng Hải (SHFE) tăng 0,5% lên 107.430 nhân dân tệ/tấn, tương đương 16.096,31 USD/tấn.
Một yếu tố hỗ trợ đáng chú ý là phí giao ngay đối với đồng nhập khẩu vào Trung Quốc tăng mạnh. Giá đồng Yangshan, thước đo nhu cầu nhập khẩu của quốc gia tiêu thụ kim loại lớn nhất thế giới, đã lên mức kỷ lục 230 USD/tấn trong ngày 9/11. Điều này phản ánh nguồn cung vật chất vẫn tương đối khan hiếm, bất chấp những biến động trên thị trường tài chính.
Citi cảnh báo tâm lý tiêu cực đối với lĩnh vực AI có thể kích hoạt thêm hoạt động bán tháo đồng. Ngân hàng này cũng hạ dự báo giá đồng trong ba tháng xuống 13.300 USD/tấn, từ mức 14.500 USD/tấn trước đó.
Ở các kim loại khác, giá nhôm trên LME giảm 0,4% xuống 3.049 USD/tấn, kẽm giảm 0,4% xuống 3.698 USD/tấn, chì giảm 0,1% xuống 1.884 USD/tấn và thiếc giảm 1% xuống 45.995 USD/tấn. Ngược lại, niken tăng 0,1% lên 16.370 USD/tấn.
Lúa mì suy yếu, ngô và đậu tương chờ báo cáo USDA
Giá ngũ cốc tại Chicago diễn biến trái chiều trong phiên 9/11. Lúa mì tiếp tục chịu sức ép từ triển vọng nối lại hoạt động xuất khẩu qua Biển Đen, trong khi đậu tương và ngô được hỗ trợ bởi hoạt động định vị của nhà đầu tư trước khi Bộ Nông nghiệp Mỹ (USDA) công bố báo cáo cung cầu tháng 11.
Giá lúa mì kỳ hạn hoạt động mạnh nhất trên sàn CBOT giảm 0,5%, xuống 5,88 USD/giạ, gần mức thấp nhất trong khoảng 9 tháng ghi nhận vào cuối tuần trước. Giá đậu tương tăng 0,1%, lên 11,95 USD/giạ, trong khi ngô tăng 0,2%, đạt 4,42 USD/giạ.
Áp lực đối với lúa mì chủ yếu đến từ triển vọng đàm phán giữa Nga, Ukraine và Mỹ tại Abu Dhabi trong hai ngày 10-11/11. Thị trường kỳ vọng các cuộc đàm phán có thể tạo điều kiện khôi phục hoạt động vận chuyển ngũ cốc qua Biển Đen, vốn gần như đình trệ từ giữa tháng 8 sau các cuộc tấn công nhằm vào tàu vận tải và cơ sở cảng.
Xuất khẩu lúa mì của Nga hiện chỉ đạt khoảng một nửa mức thông thường, dù nước này đã tìm cách sử dụng các tuyến vận chuyển thay thế. Nếu hoạt động xuất khẩu qua Biển Đen được nối lại, nguồn cung lúa mì trên thị trường quốc tế có thể gia tăng, tạo thêm sức ép lên giá.
Trong khi đó, đậu tương và ngô được hỗ trợ trước báo cáo cung cầu nông sản thế giới tháng 11 của USDA, dự kiến công bố ngày 10/11. Các nhà phân tích được Reuters khảo sát dự báo cơ quan này có thể nâng ước tính sản lượng đậu tương Mỹ nhưng hạ dự báo sản lượng ngô. Những điều chỉnh về năng suất, tiến độ thu hoạch và tồn kho cuối kỳ sẽ có ảnh hưởng đáng kể đến triển vọng cung cầu của hai mặt hàng.
Cacao xuống đáy 3 tháng, đường và cà phê diễn biến trái chiều
Giá cacao tiếp tục giảm sâu do tồn kho tăng và nhu cầu chocolate suy yếu, trong khi giá đường và cà phê robusta phục hồi. Cà phê arabica vẫn chịu áp lực giảm.
Tại London, giá cacao kỳ hạn giảm 2,6%, xuống 3.920 bảng Anh/tấn, sau khi có thời điểm chạm 3.891 bảng Anh/tấn, mức thấp nhất trong 3 tháng. Tại New York, giá cacao giảm 2,4%, xuống 5.138 USD/tấn, sau khi chạm đáy 4 tháng ở 5.096 USD/tấn.
Tồn kho cacao trên các sàn giao dịch liên tục tăng và đã lên mức cao nhất trong khoảng 2,5 năm, làm giảm lo ngại về nguy cơ thiếu hụt nguồn cung trong ngắn hạn. Bên cạnh đó, nhu cầu chocolate yếu hơn kỳ vọng cũng gây áp lực lên giá, khi kết quả kinh doanh của các nhà sản xuất cho thấy tốc độ tăng trưởng tiêu thụ chưa thực sự khả quan.
Tại Bờ Biển Ngà, lượng cacao đưa về các cảng trong tuần kết thúc ngày 8/11 đạt khoảng 55.000 tấn, giảm 48,6% so với cùng kỳ năm trước. Mặc dù sản lượng tại Bờ Biển Ngà, Ghana và Ecuador được dự báo giảm trong niên vụ mới do ảnh hưởng của El Niño, một số nhà giao dịch bắt đầu nghi ngờ mức độ thiệt hại thực tế đối với mùa vụ. Dự báo mưa tại một số khu vực Tây Phi cũng có thể cải thiện độ ẩm đất trong ngắn hạn.
Trái với cacao, giá đường thô kỳ hạn tăng 1% lên 18,43 US cent/pound, phục hồi sau khi giảm xuống 18,13 US cent/pound vào cuối tuần trước, mức thấp nhất trong một tháng. Giá đường trắng tăng mạnh hơn, thêm 2,4% lên 514,10 USD/tấn.
Dù phục hồi, triển vọng thị trường đường vẫn chịu sức ép từ nguồn cung Brazil và nhu cầu tiêu thụ yếu. Đồng real Brazil suy yếu cũng khuyến khích các nhà sản xuất đẩy mạnh bán hàng xuất khẩu. Xuất khẩu đường của Brazil trong tháng 10 giảm 21%, xuống còn 3,25 triệu tấn. Thị trường cũng đang theo dõi khả năng có khoảng 250.000 tấn đường được giao nhận khi hợp đồng kỳ hạn gần nhất đáo hạn ngày 13/11.
Trên thị trường cà phê, robusta kỳ hạn tăng 0,7% lên 3.292 USD/tấn tại London, phục hồi sau khi giảm xuống mức thấp nhất trong khoảng 2,5 năm, ở 3.140 USD/tấn trong tuần trước. Trong khi đó, arabica kỳ hạn tại New York giảm 0,5%, xuống 2,7030 USD/pound.
Một yếu tố đáng chú ý là Citi đã nâng dự báo sản lượng cà phê của Việt Nam thêm 2 triệu bao. Việc điều chỉnh tăng nguồn cung từ quốc gia sản xuất robusta hàng đầu thế giới có thể tạo sức ép lên triển vọng giá trong trung hạn. Ngân hàng này tiếp tục duy trì quan điểm thận trọng đối với cà phê arabica.
Dầu cọ, bông, gạo tiếp tục điều chỉnh
Theo Trading Economics, giá đậu tương được ghi nhận ở 1.182,25 US cent/giạ, giảm 0,57%; lúa mì ở 588 US cent/giạ, giảm 0,55%; ngô ở 439,25 US cent/giạ, giảm 0,51%. Dầu cọ giảm 2,72%, xuống 4.258 ringgit Malaysia/tấn. Cà phê giảm 2,48%, xuống 273,05 US cent/pound; đường giảm 0,16%, xuống 18,21 US cent/pound; cacao giảm 3,01%, xuống 5.000 USD/tấn.
Trong nhóm các mặt hàng khác, bông giảm 0,42%, xuống 78,78 US cent/pound; gạo giảm 0,48%, xuống 17,76 USD/cwt; canola tăng 0,65%, lên 757,10 CAD/tấn; nước cam tăng 2,76%, lên 143,50 US cent/pound; yến mạch giữ nguyên ở 334 US cent/giạ.
Giá một số hàng hóa, ghi nhận sáng 10/11: