Theo báo cáo tài chính quý III/2026, Ngân hàng TMCP Thịnh vượng và Phát triển (PGBank, UPCoM: PGB) ghi nhận kết quả kinh doanh kém khả quan khi lợi nhuận sau thuế giảm so với cùng kỳ năm trước. Đây là ngân hàng đầu tiên trong nhóm các nhà băng công bố kết quả kinh doanh quý III/2026 ghi nhận lợi nhuận sau thuế sụt giảm.
Cụ thể, trong quý III/2026, thu nhập lãi thuần – mảng kinh doanh cốt lõi của PGBank đạt gần 561 tỷ đồng, tăng 20,4% so với cùng kỳ năm 2025.
Hoạt động dịch vụ cũng ghi nhận diễn biến tích cực khi lãi thuần đạt gần 17,9 tỷ đồng, tăng hơn 3,5 lần so với cùng kỳ.
Tuy nhiên, một số nguồn thu ngoài lãi lại suy giảm. Cụ thể, hoạt động mua bán chứng khoán đầu tư ghi nhận khoản lỗ thuần 36 triệu đồng, trái ngược với mức lãi gần 80 tỷ đồng trong quý III/2025. Lãi thuần từ hoạt động khác giảm 32,2%, xuống còn gần 29,8 tỷ đồng.
Ở chiều chi phí, chi phí hoạt động của PGBank tăng gần 15%, lên khoảng 301,5 tỷ đồng. Chi phí dự phòng rủi ro tín dụng cũng tăng gần 13%, lên gần 170 tỷ đồng.
Kết quả, lợi nhuận sau thuế của ngân hàng chỉ đạt 152 tỷ đồng, giảm 10,4% so với cùng kỳ năm 2025.
Giải trình về nguyên nhân lợi nhuận suy giảm, PGBank cho biết chi phí hoạt động tăng hơn 39,2 tỷ đồng, tương đương 15%, trong khi chi phí dự phòng rủi ro tín dụng tăng hơn 19,4 tỷ đồng, tương đương 13%, so với cùng kỳ năm trước. Ngân hàng cho biết việc gia tăng chi phí dự phòng phản ánh nỗ lực tăng cường nguồn lực xử lý và phòng ngừa rủi ro tín dụng.
Trong khi đó, chi phí hoạt động dịch vụ giảm hơn 3,3 tỷ đồng, tương đương 19%, góp phần tiết giảm chi phí. Dù các nguồn thu có sự tăng trưởng, áp lực từ chi phí hoạt động và dự phòng vẫn khiến lợi nhuận sau thuế đi xuống.
Dù kết quả quý III suy giảm, bức tranh kinh doanh lũy kế của PGBank vẫn ghi nhận tăng trưởng nhờ kết quả tích cực trong hai quý đầu năm.
Cụ thể, trong 9 tháng đầu năm 2026, ngân hàng đạt lợi nhuận trước thuế gần 629,9 tỷ đồng, tăng 26,8% so với cùng kỳ. Lợi nhuận sau thuế đạt gần 503,6 tỷ đồng, tăng khoảng 26,9%.
Tại ngày 30/9/2026, tổng tài sản của PGBank đạt khoảng 92.637 tỷ đồng, tăng 4,3% so với cuối năm 2025. Dư nợ cho vay khách hàng đạt hơn 49.615 tỷ đồng, tăng 7,1%; tiền gửi khách hàng tăng 5,8%.
Một điểm đáng chú ý trong báo cáo tài chính quý III của PGBank là diễn biến chất lượng tín dụng. Mặc dù dư nợ cho vay tăng 7,1% so với cuối năm 2025, tổng nợ xấu nội bảng lại tăng nhanh hơn nhiều.
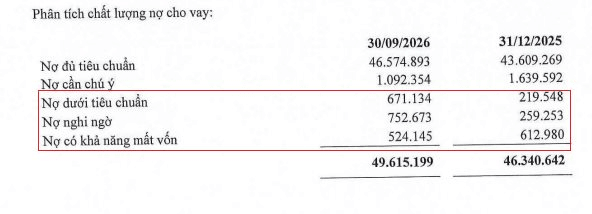
Tại ngày 30/9/2026, tổng nợ xấu thuộc nhóm 3, nhóm 4 và nhóm 5 của PGBank đạt gần 1.948 tỷ đồng, tăng khoảng 856 tỷ đồng, tương đương 78,4% so với mức gần 1.092 tỷ đồng vào cuối năm trước.
Theo đó, tỷ lệ nợ xấu nội bảng trên tổng dư nợ cho vay tăng từ khoảng 2,36% lên 3,93%, tương ứng tăng 1,57 điểm phần trăm chỉ sau 9 tháng.
Trong cơ cấu nợ xấu, nợ dưới tiêu chuẩn (nhóm 3) tăng từ gần 219,5 tỷ đồng lên hơn 671,1 tỷ đồng, tương đương tăng 205,7%. Nợ nghi ngờ (nhóm 4) cũng tăng mạnh từ hơn 259,3 tỷ đồng lên gần 752,7 tỷ đồng, tương ứng tăng 190,3%.
Ở chiều ngược lại, nợ có khả năng mất vốn (nhóm 5) giảm 14,5%, xuống còn hơn 524,1 tỷ đồng. Nợ cần chú ý (nhóm 2) cũng giảm 33,4%, còn gần 1.092,4 tỷ đồng.
Có thể thấy, sự gia tăng mạnh của nợ nhóm 3 và nhóm 4 đã đẩy tổng nợ xấu tăng cao, vượt xa tốc độ tăng trưởng tín dụng. Diễn biến này cho thấy áp lực đối với chất lượng tài sản của PGBank đang gia tăng, đồng thời đặt ra yêu cầu theo dõi sát khả năng thu hồi nợ và mức độ trích lập dự phòng trong các quý tiếp theo.