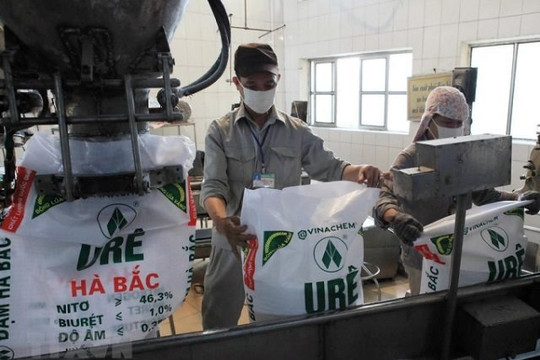
Vừa qua, Bộ Tài chính vừa gửi Bộ Tư pháp thẩm định dự thảo nghị định sửa đổi Nghị định 26, trong đó đề xuất hạ thuế xuất khẩu urê, supe lân và kali sulphat (SOP) từ 5% xuống 0%.
Trong báo cáo ngành phân bón mới đây, MBS nhận định đây là tín hiệu tích cực với doanh nghiệp. Thuế về 0% giúp doanh nghiệp thu về giá bán ròng cao hơn, hoặc có thêm dư địa giảm giá chào bán để cạnh tranh ở thị trường quốc tế, qua đó hỗ trợ cả biên lợi nhuận lẫn sản lượng xuất khẩu. Xuất khẩu thuận lợi hơn cũng giúp tiêu thụ phần công suất urê vượt nhu cầu trong nước, giảm áp lực tồn kho.
Tuy nhiên, MBS cho rằng chưa nên đưa toàn bộ lợi ích này vào dự phóng lợi nhuận, vì chính sách còn phải hoàn tất quy trình ban hành và chưa xác định ngày có hiệu lực. Theo đơn vị này, sức hấp dẫn của cổ phiếu còn phụ thuộc vào mức định giá, diễn biến giá phân bón thế giới và thời điểm chính sách được áp dụng.
Mức hưởng lợi cũng không đồng đều giữa các doanh nghiệp, mà phụ thuộc chủ yếu vào tỷ trọng xuất khẩu urê. Doanh nghiệp xuất khẩu nhiều được lợi trực tiếp nhất, còn doanh nghiệp NPK có thể gặp bất lợi nếu nguồn urê trong nước dịch chuyển sang xuất khẩu, kéo giá nguyên liệu đầu vào đi lên. Tính chung, MBS đánh giá tích cực nhất với DCM và DPM, tác động hạn chế hơn với LAS.
Cụ thể, DCM đứng đầu danh sách hưởng lợi. Khoản tiết kiệm thuế khoảng 203 tỷ đồng mỗi năm tương đương 9,2% lợi nhuận trước thuế năm 2025. Urê xuất khẩu chiếm khoảng 59,7% lượng bán ra của công ty trong 8 tháng đầu năm 2026, nên DCM nhạy với chính sách hơn hẳn các đơn vị còn lại. Theo số liệu MBS tổng hợp, DCM có vốn hóa khoảng 17.954 tỷ đồng, P/E 6,9 lần, ROE 23,9%. Rủi ro chính là giá urê quốc tế đi xuống và một phần lợi ích thuế bị chuyển sang khách hàng qua việc giảm giá bán.
Đứng sau là DPM, với mức tiết kiệm ước tính khoảng 93 tỷ đồng mỗi năm, tương đương 6,9% lợi nhuận trước thuế năm 2025. Tỷ trọng urê xuất khẩu của DPM tăng lên khoảng 36% lượng bán ra trong 6 tháng đầu năm 2026, song vẫn thấp hơn DCM nên mức hưởng lợi cũng nhỏ hơn. Doanh nghiệp này có vốn hóa khoảng 14.415 tỷ đồng, P/E 8,1 lần. MBS lưu ý cần xem thêm diễn biến giá khí đầu vào và lợi nhuận từ các mảng kinh doanh khác.
Ở nhóm còn lại, LAS có hoạt động sản xuất supe lân thuộc diện được đề xuất giảm thuế, cùng dây chuyền SOP công suất khoảng 20.000 tấn mỗi năm. Dù vậy, quy mô xuất khẩu hiện chưa đủ lớn để tạo tác động đáng kể đến lợi nhuận hợp nhất, và cần theo dõi sản lượng thương mại thực tế của SOP trước khi điều chỉnh dự phóng.
Với DDV, sản phẩm chủ lực là DAP, không nằm trong ba mặt hàng được đề xuất giảm thuế, nên doanh nghiệp này không hưởng lợi trực tiếp. Triển vọng của DDV cần được đánh giá riêng theo giá DAP quốc tế, chính sách xuất khẩu của Trung Quốc và biên lợi nhuận sản xuất.
Ở chiều ngược lại, BFC là cái tên có thể chịu tác động bất lợi. Hoạt động kinh doanh của công ty tập trung vào phân NPK, nên nếu xuất khẩu urê tăng làm giá nguyên liệu trong nước đi lên, giá vốn và biên lợi nhuận gộp của BFC sẽ chịu áp lực. Tác động ròng cuối cùng phụ thuộc vào việc doanh nghiệp chuyển được bao nhiêu chi phí tăng thêm sang giá bán.
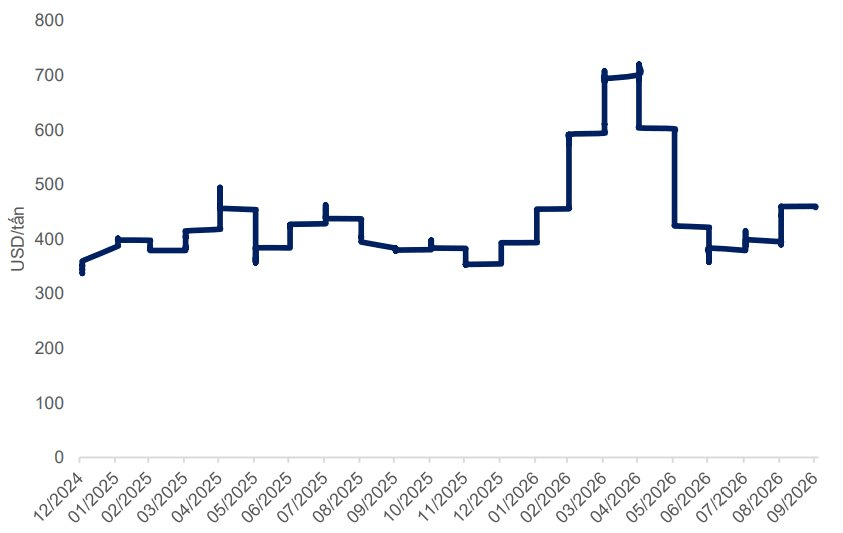
Một biến số khác là giá urê thế giới. Theo biểu đồ trong báo cáo, giá urê quốc tế dao động quanh 350-500 USD/tấn trong năm 2025, vọt lên trên 700 USD/tấn vào khoảng tháng 3-4/2026, rồi lùi về vùng 380-420 USD/tấn giữa năm và hồi lên khoảng 460 USD/tấn trong tháng 9. Mức biến động này cho thấy lợi ích từ việc giảm thuế có thể bị thu hẹp hoặc nới rộng đáng kể tùy theo chiều giá.
Như vậy, dù đề xuất giảm thuế là yếu tố hỗ trợ đáng chú ý với nhóm urê, bức tranh lợi nhuận của từng doanh nghiệp vẫn sẽ do tỷ trọng xuất khẩu, giá urê thế giới và thời điểm chính sách có hiệu lực quyết định.