Bước vào quý 4/2026, thị trường chứng khoán Việt Nam đứng giữa hai chiều tác động. Một mặt, kinh tế trong nước tiếp tục duy trì tốc độ tăng trưởng cao; mặt khác, lãi suất trong và ngoài nước đều đang ở mức cao, gây sức ép lên dòng tiền và định giá tài sản.
Trao đổi về triển vọng những tháng cuối năm, ông Nguyễn Đức Anh, Chuyên gia Phân tích Chứng khoán Pinetree cho rằng yếu tố quyết định chính đến diễn biến của TTCK là chi phí vốn của nền kinh tế, phản ánh qua mức lãi suất huy động và cho vay của NHTM.
GDP quý 3 tăng 9,95% và GDP 9 tháng năm 2026 tăng 9,01% - mức tăng trưởng 9 tháng cao nhất từ trước đến nay - nhưng thị trường chứng khoán vẫn tiếp tục giảm sau khi các số liệu này được công bố.
Chuyên gia Pinetree cho rằng các số liệu vĩ mô mang độ trễ nhất định và thị trường thường đã phản ứng kịp thời với các biến động kinh tế trước đó. Ngược lại, các biến động về lãi suất, tỷ giá hay những sự kiện vĩ mô quốc tế thường tạo ra phản ứng nhanh hơn trên thị trường chứng khoán.
Nhìn lại từ quý 4/2025 đến nay, VN-Index hầu như không còn xuất hiện những nhịp tăng mạnh như giai đoạn trước. Diễn biến này trùng với thời điểm mặt bằng lãi suất huy động và cho vay trong nước tăng lên đáng kể, trong khi nhiều ngân hàng trung ương lớn trên thế giới quay trở lại chu kỳ thắt chặt tiền tệ.
VN-Index có thể tiếp tục đi ngang, khó hình thành xu hướng rõ ngay trong quý 4
Về triển vọng quý 4/2026, ông Nguyễn Đức Anh cho rằng thị trường nhiều khả năng tiếp tục đi ngang với thanh khoản thấp, trong khi một xu hướng rõ ràng khó hình thành ngay trong những tháng cuối năm.
Nguyên nhân chính đến từ sự thiếu hụt dòng tiền của cả nhà đầu tư trong và ngoài nước. Thanh khoản bình quân tháng 9 trên HoSE chỉ còn khoảng 16.400 tỷ đồng/phiên, thấp hơn mức bình quân của quý 3.
Cùng với đó, khối ngoại bán ròng khoảng 4.800 tỷ đồng trong tháng 9, nâng tổng giá trị bán ròng trong 9 tháng năm 2026 lên hơn 98.300 tỷ đồng.
Theo chuyên gia Pinetree, khi dòng tiền từ các nhóm nhà đầu tư đều hạn chế, thị trường khó xuất hiện những biến động mạnh.
"Tuy nhiên, nếu Ngân hàng Nhà nước giải quyết được tình trạng thiếu hụt thanh khoản trong hệ thống ngân hàng và mặt bằng lãi suất huy động, cho vay giảm xuống ngay trong quý 4. Đây là điều kiện quan trọng nhất để dòng tiền quay trở lại thị trường chứng khoán và xác nhận một xu hướng tăng của VN-Index", ông Đức Anh cho hay.
Cổ phiếu đã rẻ hơn đáng kể, nhưng “rẻ chưa đồng nghĩa với hấp dẫn”
Sau một giai đoạn điều chỉnh, định giá của nhiều cổ phiếu đã giảm mạnh. Tuy nhiên, theo Pinetree, mặt bằng định giá thấp hiện nay chủ yếu tập trung ở nhóm cổ phiếu ngoài hệ sinh thái Vingroup và vẫn chưa đủ hấp dẫn khi đặt cạnh chi phí vốn hiện tại.
Tính theo giá ngày 5/10, toàn thị trường đang giao dịch ở mức khoảng 13,4 lần lợi nhuận dự phóng năm 2027. Tuy nhiên, theo ông Đức Anh, con số này chịu ảnh hưởng đáng kể từ 5 cổ phiếu thuộc nhóm Vingroup, với P/E khoảng 71,6 lần.
Nếu loại nhóm này ra, P/E của phần còn lại của thị trường chỉ khoảng 10,4 lần.
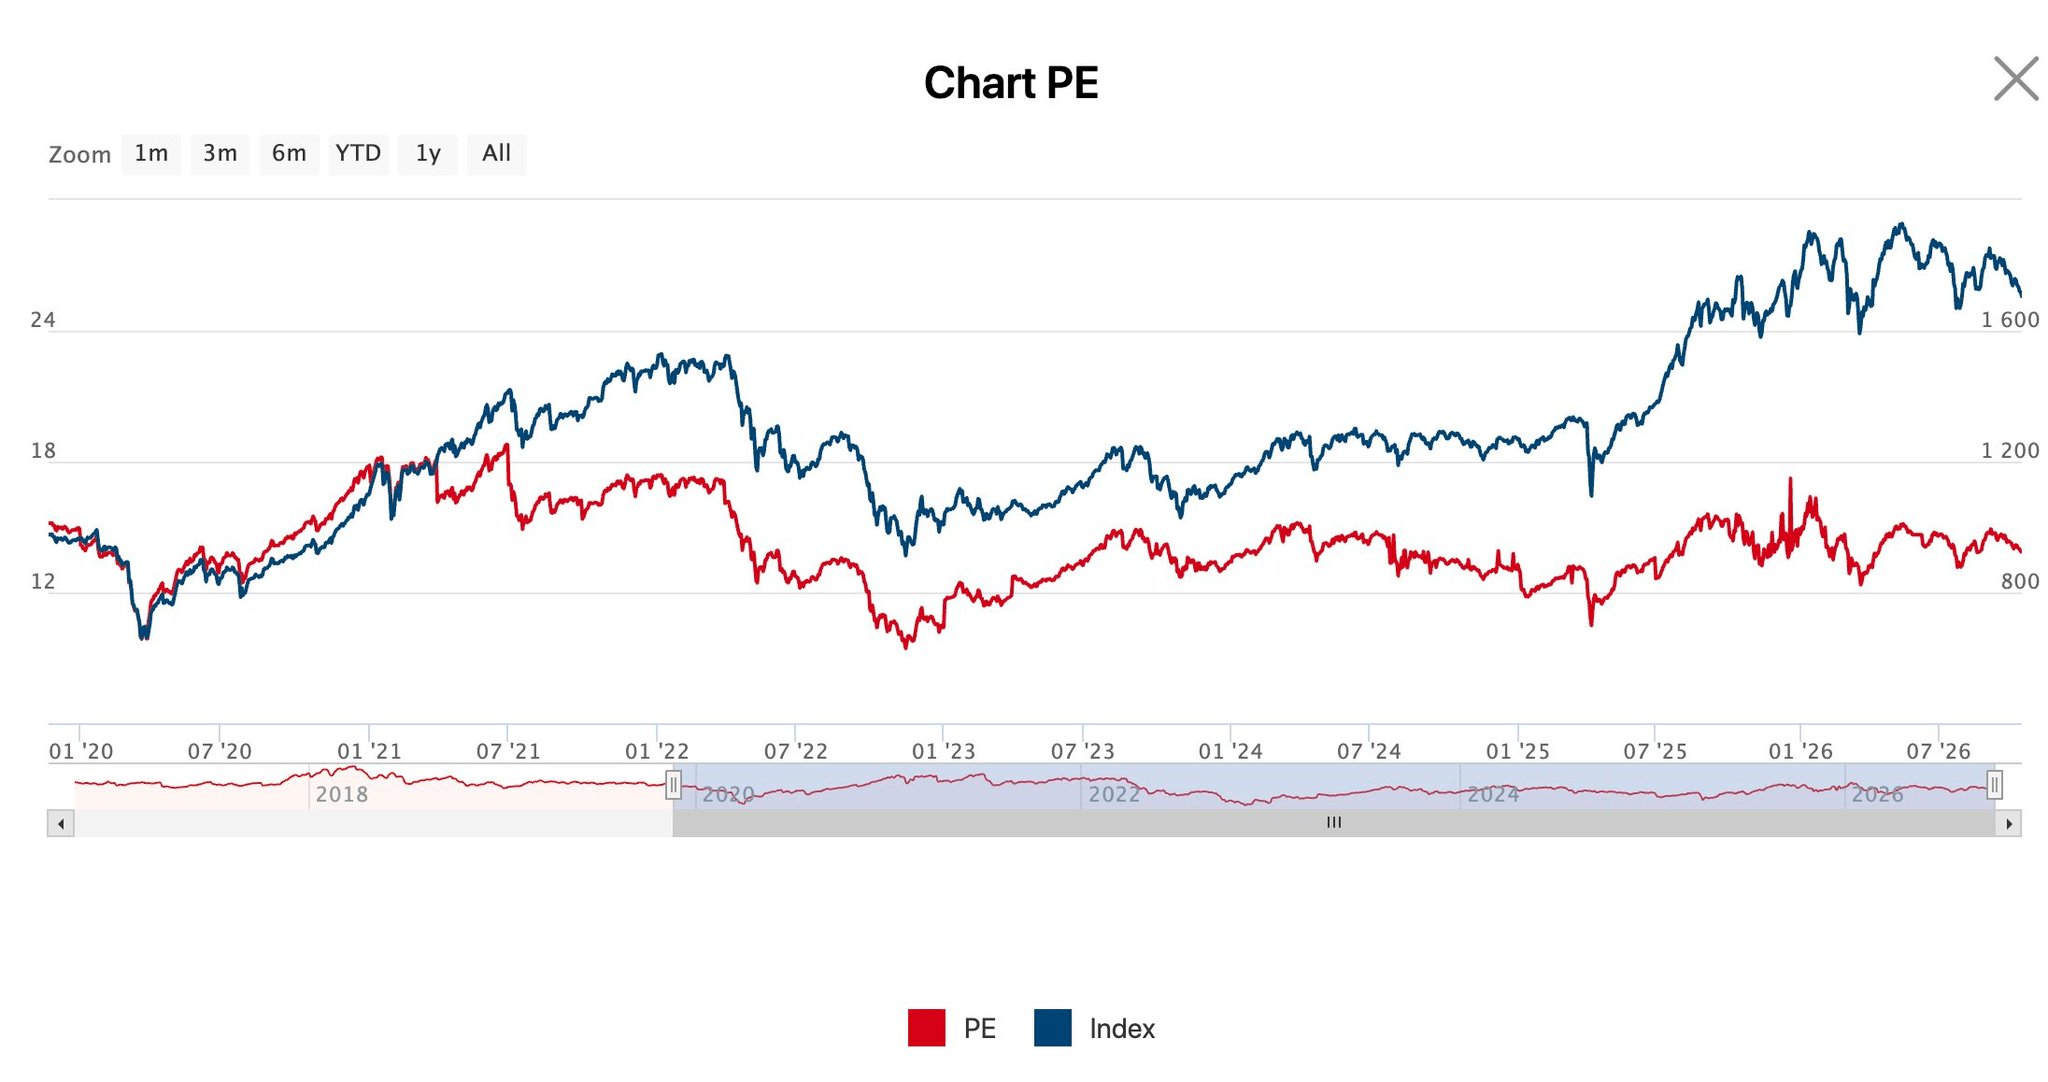
Kể từ khi FTSE công bố nâng hạng Việt Nam vào tháng 10/2025, P/E của nhóm cổ phiếu ngoài Vingroup thậm chí đã giảm từ khoảng 14,1 lần xuống 10,1 lần vào tháng 9/2026. Theo chuyên gia Pinetree, điều này cho thấy phần lớn cổ phiếu trên thị trường đã rẻ đi đáng kể, nhưng mức giảm này bị diễn biến của nhóm Vingroup che khuất khi nhìn vào chỉ số chung.
Dù vậy, ông Đức Anh nhấn mạnh rằng "rẻ" chưa đồng nghĩa cổ phiếu đã đủ hấp dẫn, vì định giá cần được đặt cạnh giá vốn
Ở P/E khoảng 10,4 lần, lợi suất lợi nhuận của nhóm ngoài Vingroup tương đương khoảng 9,6%/năm. Con số này chỉ cao hơn khoảng 1,5 điểm phần trăm so với lãi suất liên ngân hàng kỳ hạn một năm bình quân tháng 9, ở mức khoảng 8,1%.
Trong khi đó, lãi suất tiền gửi kỳ hạn 12 tháng tại nhiều ngân hàng tư nhân đã lên khoảng 7-7,5%/năm. Với nhà đầu tư sử dụng vốn vay hoặc so sánh cổ phiếu với khoản tiền gửi có mức độ rủi ro thấp, Pinetree cho rằng phần bù lợi suất hiện tại vẫn còn khá mỏng.
Lãi suất vẫn là biến số quan trọng nhất
Áp lực lãi suất, theo ông Đức Anh, chưa có dấu hiệu giảm rõ rệt.
Trong nước, dù GDP 9 tháng tăng 9,01%, giá xăng dầu đã góp phần đẩy CPI tháng 9 lên 5,08% so với cùng kỳ. Điều này khiến dư địa nới lỏng chính sách tiền tệ thu hẹp, trong khi mục tiêu tăng trưởng kinh tế từ 10% trở lên cũng trở nên thách thức hơn.
Ở bên ngoài, Fed đã tăng lãi suất trở lại trong tháng 9, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm ở vùng cao nhất kể từ năm 2007. Khối ngoại đồng thời vẫn duy trì trạng thái bán ròng trên thị trường Việt Nam, kể cả sau khi quyết định nâng hạng của FTSE chính thức có hiệu lực từ ngày 21/9.
Theo ước tính độ nhạy của Pinetree, nếu lãi suất kỳ hạn một năm giảm 1 điểm phần trăm, P/E của nhóm cổ phiếu ngoài Vingroup có thể cao hơn khoảng 6%. Tuy nhiên, với diễn biến lạm phát trong nước và lãi suất toàn cầu hiện nay, Pinetree chưa kỳ vọng lãi suất sẽ sớm hạ nhiệt.
Lợi nhuận doanh nghiệp cũng khó trở thành động lực đủ lớn cho toàn thị trường. Pinetree dự báo lợi nhuận doanh nghiệp niêm yết năm 2026 tăng khoảng 17%, nhưng sang năm 2027, lợi nhuận của nhóm ngoài Vingroup gần như đi ngang khi các khoản lợi nhuận đột biến ở dầu khí, phân bón và khai khoáng giảm trở lại.
Kết quả kinh doanh quý 3 vì vậy có thể tạo ra sự phân hóa tại một số nhóm cổ phiếu, nhưng theo ông Đức Anh, khó tạo thành một xu hướng tăng bền vững khi bối cảnh chung vẫn còn ảm đạm.
Dòng vốn ngoại cũng chưa được kỳ vọng trở thành chất xúc tác lớn. Trong bối cảnh lợi suất trái phiếu chính phủ trên toàn cầu tăng mạnh, nhà đầu tư quốc tế có thể đạt mức sinh lời tương đối cao từ các tài sản an toàn, qua đó làm giảm sức hấp dẫn của các thị trường mới nổi, kể cả Việt Nam sau khi được nâng hạng.
Theo chuyên gia Pinetree, khi lãi suất, lợi nhuận doanh nghiệp và dòng vốn ngoại đều khó tạo ra một cú hích rõ rệt, dòng tiền có thể chỉ quay trở lại khi thị trường được chiết khấu sâu hơn, đủ để bù đắp cho mặt bằng lãi suất cao.
Với bối cảnh đó, ông Đức Anh cho rằng nhà đầu tư nên duy trì tỷ trọng cổ phiếu ở mức vừa phải và kiên nhẫn chờ mặt bằng định giá hấp dẫn hơn, thay vì vội vàng giải ngân ở thời điểm hiện tại.