Thị trường chứng khoán khép lại phiên giao dịch ngày 14/10 trong sắc đỏ chiếm ưu thế. VN-Index giảm 14,55 điểm, xuống còn 1.704,87 điểm, tiến sát ngưỡng tâm lý 1.700 điểm khi áp lực bán gia tăng tại nhiều nhóm cổ phiếu vốn hóa lớn.
Trong đó, bất động sản là nhóm ngành gây sức ép lớn nhất lên chỉ số chính. Hàng loạt cổ phiếu lớn đồng loạt giảm sâu, dẫn đầu là nhóm cổ phiếu “họ” Vin, với: VHM giảm 5,28%, VIC giảm 1,62%, VRE giảm 1,64% và VPL giảm 3,31%.
Áp lực bán cũng lan rộng sang các mã khác trong ngành như NVL giảm 3,59%, VPI mất 2,69%, NLG giảm 2,08% và IDC giảm 1,75%.
Nhóm bán lẻ cũng chìm trong sắc đỏ khi nhiều cổ phiếu điều chỉnh đáng kể. MWG giảm 1,74%, PNJ mất 2,86%, FRT giảm 2,23% và DGW giảm 0,98%.
Tại nhóm ngân hàng, diễn biến phân hóa nhưng bên bán chiếm ưu thế, với: SSB giảm 4,23%, LPB mất 3,05%, STB giảm 1,52% và SHB giảm 1,44%. Ở chiều ngược lại, một số cổ phiếu vẫn giữ được sắc xanh như VIB, CTG, MSB, EIB, MBB, HDB và TCB, với mức tăng quanh 1%.
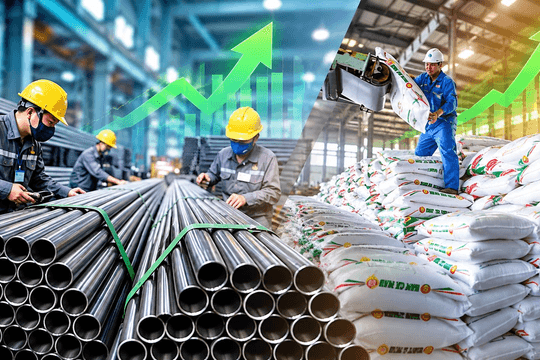
Trái ngược với diễn biến ảm đạm của thị trường chung, nhóm cổ phiếu thép trở thành tâm điểm hút dòng tiền trong phiên 14/10.
Trên sàn HoSE, HPG tăng 1,71%, HSG bứt phá 4,48%, trong khi NKG tăng hết biên độ 6,82%. Trên HNX và UPCoM, VGS tăng 7,74%, GDA tăng 2,61% và TVN tăng 1,03%.
Đáng chú ý, đà tăng xuất hiện sau một giai đoạn dài nhóm cổ phiếu thép chịu áp lực điều chỉnh. Trong khoảng một năm qua, nhiều mã trong ngành đã mất 25-50% thị giá, khiến mặt bằng giá của nhóm cổ phiếu này giảm đáng kể so với các vùng đỉnh trước đó.
Diễn biến tích cực trong phiên 14/10 diễn ra khi ngành thép trong nước đón nhận một số tín hiệu hỗ trợ từ thị trường kinh doanh.
Ngay đầu tháng 10, nhiều doanh nghiệp thép trong nước đồng loạt điều chỉnh tăng giá bán. Động thái này có thể góp phần cải thiện triển vọng doanh thu và biên lợi nhuận, dù mức độ hưởng lợi thực tế còn phụ thuộc vào giá nguyên liệu đầu vào, nhu cầu tiêu thụ và khả năng hấp thụ chi phí của thị trường.
Bên cạnh yếu tố giá bán, môi trường cạnh tranh cũng xuất hiện những tín hiệu thuận lợi hơn cho các nhà sản xuất nội địa.
Việc áp dụng thuế chống bán phá giá đối với thép cuộn cán nóng (HRC) khổ rộng được kỳ vọng hỗ trợ doanh nghiệp trong nước bảo vệ thị phần trước hàng nhập khẩu. Theo thông tin được đề cập, thị phần HRC nội địa đã tăng lên hơn 70%, so với khoảng 60% trong năm 2025. Cùng với đó, lượng thép nhập khẩu từ Trung Quốc giảm hơn 10%, góp phần giảm bớt áp lực cạnh tranh đối với doanh nghiệp nội địa.
Không chỉ thép, nhóm phân bón cũng ghi nhận diễn biến khởi sắc trong phiên giao dịch ngày 14/10, bất chấp thị trường chung suy yếu.
Trên sàn HoSE, cổ phiếu DCM tăng 3,18%, DPM tăng 0,71%, BFC tăng 0,32%. Đáng chú ý, cổ phiếu CSV tăng hết biên độ 6,85%. Trong khi, trên sàn HNX và UPCoM, cổ phiếu DDV tăng 3,64%, trong khi cổ phiếu LAS bứt phá 7,14%.
Một diễn biến đáng chú ý khác trong phiên 14/10 đến từ cổ phiếu FPT của CTCP FPT.
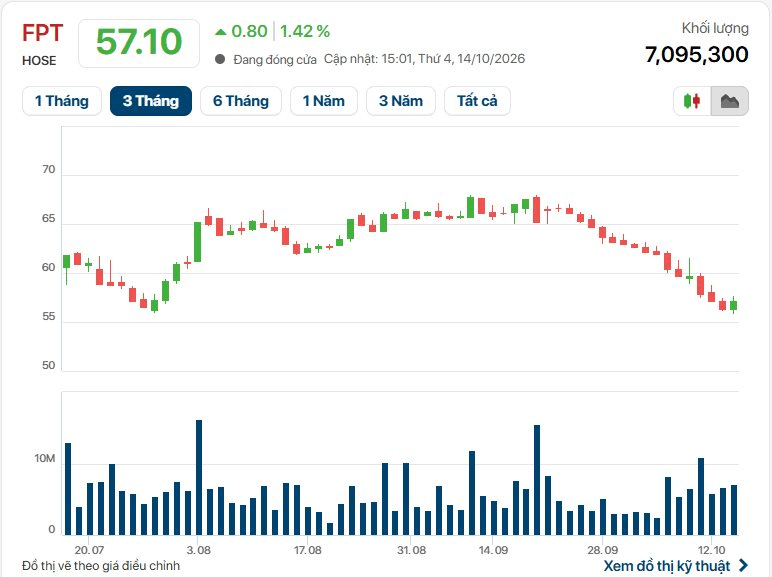
Sau chuỗi 15 phiên giao dịch không tăng điểm (gồm 14 phiên giảm giá và một phiên đứng giá), cổ phiếu của “ông lớn” công nghệ này đã quay đầu tăng trở lại.
Kết phiên, FPT tăng 1,42%, lên 57.100 đồng/cổ phiếu. Khối lượng giao dịch khớp lệnh đạt gần 7,1 triệu đơn vị.
Dù mức tăng chưa quá lớn, việc FPT ngắt chuỗi giảm kéo dài vẫn thu hút sự chú ý của thị trường, nhất là sau giai đoạn cổ phiếu công nghệ này chịu áp lực bán đáng kể.
Có thể thấy, phiên giao dịch 14/10 có sự phân hóa rõ nét trên thị trường chứng khoán. Trong khi VN-Index tiếp tục chịu sức ép từ bất động sản và bán lẻ, nhóm thép, phân bón cùng một số cổ phiếu riêng lẻ vẫn thu hút dòng tiền. Diễn biến trong những phiên tới sẽ cho thấy liệu các nhóm ngành tăng mạnh có thể duy trì sức hút hay chỉ ghi nhận nhịp hồi phục ngắn hạn giữa bối cảnh thị trường còn nhiều biến động.