Thị trường chứng khoán khởi đầu tuần giao dịch mới trong trạng thái kém tích cực khi áp lực bán gia tăng mạnh ngay từ đầu phiên. Sắc đỏ nhanh chóng lan rộng trên bảng điện tử, đặc biệt tại các nhóm cổ phiếu vốn hóa lớn, khiến VN-Index có thời điểm chịu sức ép đáng kể.
Diễn biến tiêu cực của thị trường trong nước diễn ra trong bối cảnh chứng khoán thế giới vừa trải qua một tuần giao dịch nhiều biến động. Chỉ số Nasdaq ghi nhận tuần giảm điểm thứ tư liên tiếp, mất 3,4%, chủ yếu do làn sóng bán tháo cổ phiếu bán dẫn và những lo ngại liên quan đến cuộc bầu cử giữa kỳ tại Mỹ.
Dù vậy, nhóm cổ phiếu công nghệ đã có dấu hiệu phục hồi trong phiên 6/11 nhờ sự trở lại của những cái tên lớn như Nvidia và AMD. Một số chuyên gia cho rằng nhịp điều chỉnh hiện tại có thể chỉ mang tính ngắn hạn, trong khi trí tuệ nhân tạo (AI) vẫn được xem là động lực tăng trưởng dài hạn của ngành công nghệ.
Bên cạnh đó, dữ liệu kinh tế Mỹ cũng thu hút sự chú ý của giới đầu tư. Nền kinh tế lớn nhất thế giới tạo thêm 165.000 việc làm trong tháng 10, cao gấp ba lần dự báo, đưa tỷ lệ thất nghiệp xuống 4,1%.
Thị trường lao động tăng trưởng mạnh cùng tiền lương tiếp tục đi lên có thể khiến Cục Dự trữ Liên bang Mỹ (Fed) thận trọng hơn với chính sách tiền tệ, làm gia tăng kỳ vọng về khả năng lãi suất được duy trì ở mức cao hoặc điều chỉnh tăng trong tháng 12 nhằm kiểm soát lạm phát. Diễn biến này vừa mở ra triển vọng tích cực cho hoạt động xuất khẩu của Việt Nam, vừa tạo thêm áp lực đối với tỷ giá USD/VND.
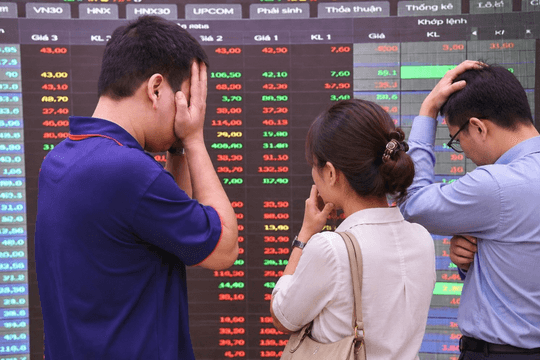
Trong bối cảnh tâm lý nhà đầu tư thận trọng, thị trường chứng khoán trong nước nhanh chóng chịu áp lực bán trên diện rộng. Nhiều nhóm ngành chủ chốt đồng loạt điều chỉnh, từ ngân hàng, bất động sản đến công nghiệp, vận tải và nguyên vật liệu.
Kết phiên, VN-Index giảm 11,04 điểm, tương đương khoảng 0,64%, xuống còn 1.714,32 điểm.
Trong đó, nhóm bất động sản trở thành một trong những lực cản đáng kể đối với thị trường khi hàng loạt cổ phiếu giảm giá. Dẫn đầu VHM giảm 2,74%, NLG giảm 1,74%, PDR giảm 1,28%, TCH giảm 1,85% và VPI giảm 1,64%.
Ở chiều ngược lại, NVL đi ngược xu hướng chung khi tăng 1,94%. Một số cổ phiếu vốn hóa vừa và nhỏ cũng giữ được sắc xanh, đáng chú ý như NTL tăng 2,48%, HDC tăng 3,5% và QCG tăng 2,38%.
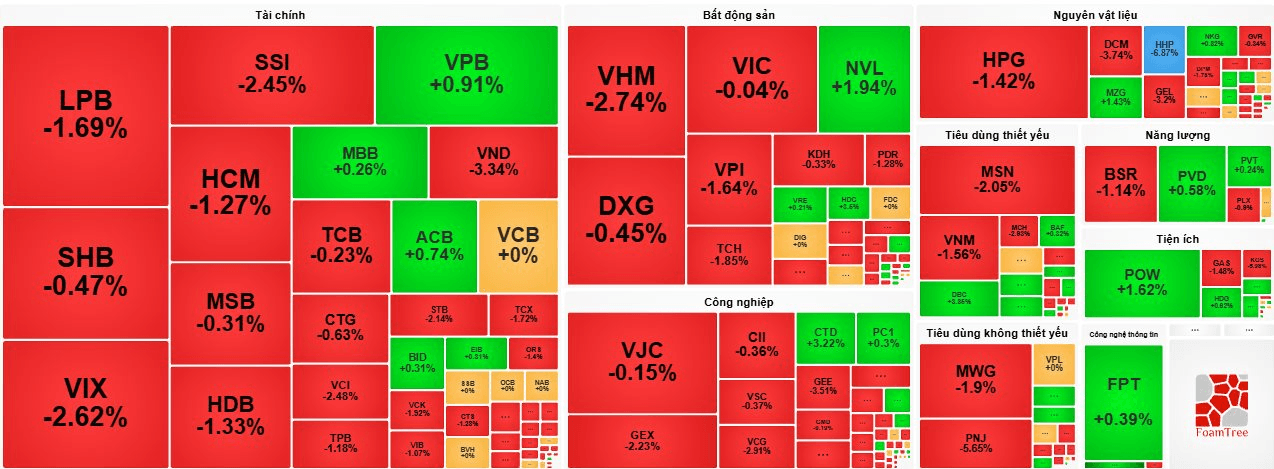
Nhóm ngân hàng cũng không tránh khỏi áp lực điều chỉnh, với: STB giảm 2,14%, ABB mất 2,89%, LPB giảm 1,69%, TPB giảm 1,18%, VIB giảm 1,07% và HDB giảm 1,33%.
Trong khi phần lớn cổ phiếu ngân hàng giao dịch dưới tham chiếu, một số mã vẫn duy trì được sắc xanh nhưng mức tăng chưa đến 1%, gồm VPB, ACB, EIB, BID và MBB.
Tại nhóm công nghiệp và vận tải, áp lực bán cũng diễn ra khá mạnh, với: GEE giảm 3,51%, GEX mất 2,23%, VCG giảm 2,91%, HVN giảm 2,06%, VGC giảm 1,38% và GEL giảm 3,2%.
Đáng chú ý, nhóm cổ phiếu phân bón đồng loạt điều chỉnh dù nhiều doanh nghiệp vừa công bố kết quả kinh doanh tích cực. Cổ phiếu DCM giảm mạnh nhất nhóm với 3,74%, DPM giảm 1,78%, BFC giảm 1,55% và DGC giảm 0,61%.
Không chỉ các nhóm ngành kể trên, nhiều cổ phiếu vốn hóa lớn khác cũng gây sức ép lên chỉ số chính, như: MSN giảm 2,05%, MWG giảm 1,9%, HPG giảm 1,42%, GAS giảm 1,43% và BSR giảm 1,14%.
Một điểm đáng chú ý trong phiên giao dịch đầu tuần là hoạt động bán ròng mạnh của nhà đầu tư nước ngoài. Khối ngoại bán ròng gần 900 tỷ đồng trên toàn thị trường, qua đó tạo thêm áp lực lên tâm lý giao dịch.
Cổ phiếu HPG là cổ phiếu chịu áp lực bán mạnh nhất từ khối ngoại với giá trị hơn 130 tỷ đồng. Xếp sau là VIC với 89,7 tỷ đồng, PNJ với 84,35 tỷ đồng và FPT với 84,04 tỷ đồng.
Ở chiều ngược lại, dòng tiền ngoại vẫn tìm đến một số cổ phiếu ngân hàng. Trong đó, VPB được mua ròng mạnh nhất với giá trị hơn 84 tỷ đồng, tiếp đến là MBB với 61,47 tỷ đồng và TCB với 32,74 tỷ đồng, POW cũng được mua ròng 23,25 tỷ đồng.