Áp lực từ bài toán lệch pha kỳ hạn
Nguyên nhân chính xuất phát từ đà tăng trưởng tín dụng vượt trội, đạt mốc 20,26 triệu tỷ đồng (bơm gần 1,67 triệu tỷ đồng ra thị trường trong 7 tháng đầu năm).
Sự căng thẳng nguồn vốn không nằm ở việc thiếu hụt thanh khoản ngắn hạn, mà đến từ sự lệch pha kỳ hạn trên bảng cân đối kế toán. Trong khi phần lớn tiền gửi của cư dân và tổ chức là ngắn hạn (dưới 12 tháng), thì tỷ trọng cho vay trung và dài hạn lại leo lên mức 33,2%. Tình trạng này khiến nguồn vốn huy động thị trường 1 (tiền gửi khách hàng) suy giảm tỷ trọng toàn ngành (chỉ còn 59,8% trong nửa đầu năm 2026 so với 64,6% giai đoạn trước), buộc các nhà băng phải tìm kiếm các kênh huy động bổ sung.
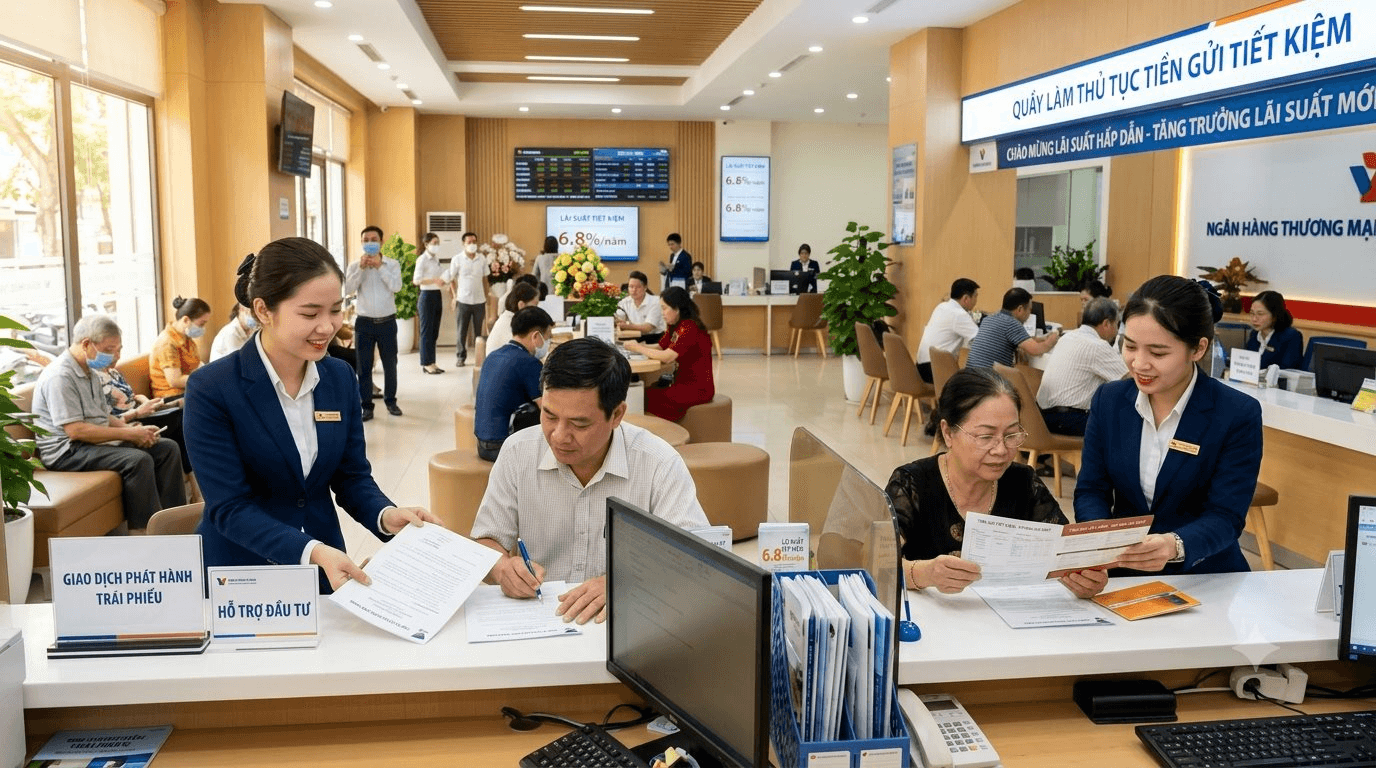
Để đáp ứng nhu cầu vốn dài hạn và tuân thủ các quy định an toàn hoạt động, phát hành giấy tờ có giá (đặc biệt là trái phiếu) đã trở thành kênh huy động trọng yếu. Số dư giấy tờ có giá tại 26 ngân hàng tính đến cuối quý II/2026 đạt 1,96 triệu tỷ đồng, tăng 16,7% so với đầu năm - bỏ xa tốc độ tăng 5,5% của tiền gửi khách hàng.
Kênh huy động này giúp hệ thống giải quyết đồng thời ba bài toán lớn:
Thứ nhất, tăng tỷ lệ LDR. Giấy tờ có giá được tính đầy đủ vào tổng tiền gửi khi xác định tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR).
Thứ hai, đáp ứng tỷ lệ an toàn vốn. Cung cấp nguồn vốn trung - dài hạn để tuân thủ quy định tối đa 30% (và nới lên 40% từ 1/7) nguồn vốn ngắn hạn cho vay trung - dài hạn.
Thứ ba, bổ sung vốn cấp 2. Trái phiếu ngân hàng có kỳ hạn từ 5 năm trở lên được tính vào vốn cấp 2. Theo ước tính từ VIS Rating, toàn hệ thống sẽ cần khoảng 283.000 tỷ đồng trái phiếu cấp 2 trong 1 - 3 năm tới.
Chiến lược huy động vốn bộc lộ sự khác biệt lớn giữa hai khối ngân hàng:
Khối ngân hàng thương mại nhà nước (Big 4) vẫn duy trì nền tảng tiền gửi truyền thống vững chắc (BIDV, Vietcombank, VietinBank đạt từ 63,8% - 65,7% tổng nguồn vốn). Tuy nhiên, nhóm này cũng chịu áp lực phát hành trái phiếu kỷ lục (từ 7.000 đến 41.000 tỷ đồng mỗi ngân hàng) do các thay đổi về quy định loại trừ tiền gửi Kho bạc Nhà nước khỏi cách tính LDR hồi đầu năm.
Khối ngân hàng thương mại cổ phần tư nhân phụ thuộc lớn vào vốn thị trường. Tại MB, Techcombank, VPBank, tiền gửi khách hàng chỉ chiếm khoảng 48,8% - 55,6% tổng nguồn huy động; thậm chí tại NamABank, OCB hay MSB, con số này chỉ dừng ở mức 44% - 46%. Do đó, tỷ lệ giấy tờ có giá tại các ngân hàng như OCB, ACB, Techcombank đã vượt mốc 20% tổng lượng huy động.
Gánh nặng chi phí vốn và áp lực nửa cuối năm
Làn sóng phát hành giấy tờ có giá áp đảo thị trường trái phiếu doanh nghiệp, chiếm gần 88% - 89% tổng lượng phát hành toàn thị trường trong tháng 7 và tháng 8/2026.
Tuy nhiên, việc gia tăng tỷ trọng kênh này đang kéo theo sức ép chi phí vốn gia tăng. Lãi suất phát hành trái phiếu ngân hàng năm nay có thời điểm chạm mức 10%/năm. Vì đây là nguồn vốn có chi phí đắt đỏ nhất, mặt bằng chi phí vốn toàn ngành sẽ bị đẩy lên cao, tạo áp lực trực tiếp lên biên lãi ròng (NIM) nếu lãi suất cho vay đầu ra không thể tăng tương ứng.
Áp lực này khó hạ nhiệt trong nửa cuối năm khi tín dụng tiếp tục được cấp hạn mức mới, kế hoạch phát hành 75.000 tỷ đồng trái phiếu cấp 2 mới hoàn thành một phần và khoảng 20.000 tỷ đồng trái phiếu ngân hàng sắp đến hạn tái tài trợ.
Đánh giá về bài toán cân đối vốn dài hạn cho nền kinh tế, đại diện Vụ Tín dụng các ngành kinh tế (NHNN) nhận định, nhu cầu vốn cho các dự án hạ tầng hiện vô cùng cấp bách. Tuy nhiên, bản chất nguồn vốn huy động của hệ thống ngân hàng chủ yếu là ngắn hạn, khó có thể "gánh" toàn bộ các dự án hạ tầng lớn có thời gian hoàn vốn kéo dài.
Để giảm bớt rủi ro kỳ hạn và áp lực lên hệ thống tiền tệ, việc tài trợ vốn cho hạ tầng cần sự tham gia đa dạng và đồng bộ từ ngân sách nhà nước, nguồn vốn ODA, vay quốc tế cũng như thu hút nhà đầu tư nước ngoài, thay vì phụ thuộc quá lớn vào dòng vốn tín dụng ngân hàng.