Phiên giao dịch ngày 7/10 khép lại với hình ảnh đã trở nên quen thuộc trên thị trường chứng khoán Việt Nam: khối ngoại tiếp tục bán ròng. Nếu nhìn riêng từng phiên, những con số vài trăm đến vài nghìn tỷ đồng có thể đã không còn quá bất ngờ. Tuy nhiên, khi kéo dài đồ thị từ đầu năm, quy mô của dòng vốn rút ra mới thực sự đáng chú ý.
Lũy kế từ đầu năm 2026 đến hết ngày 7/10, nhà đầu tư nước ngoài đã bán ròng khoảng 102.200 tỷ đồng trên toàn thị trường chứng khoán Việt Nam. Riêng tại HoSE, giá trị bán ròng lên tới 105.166 tỷ đồng.
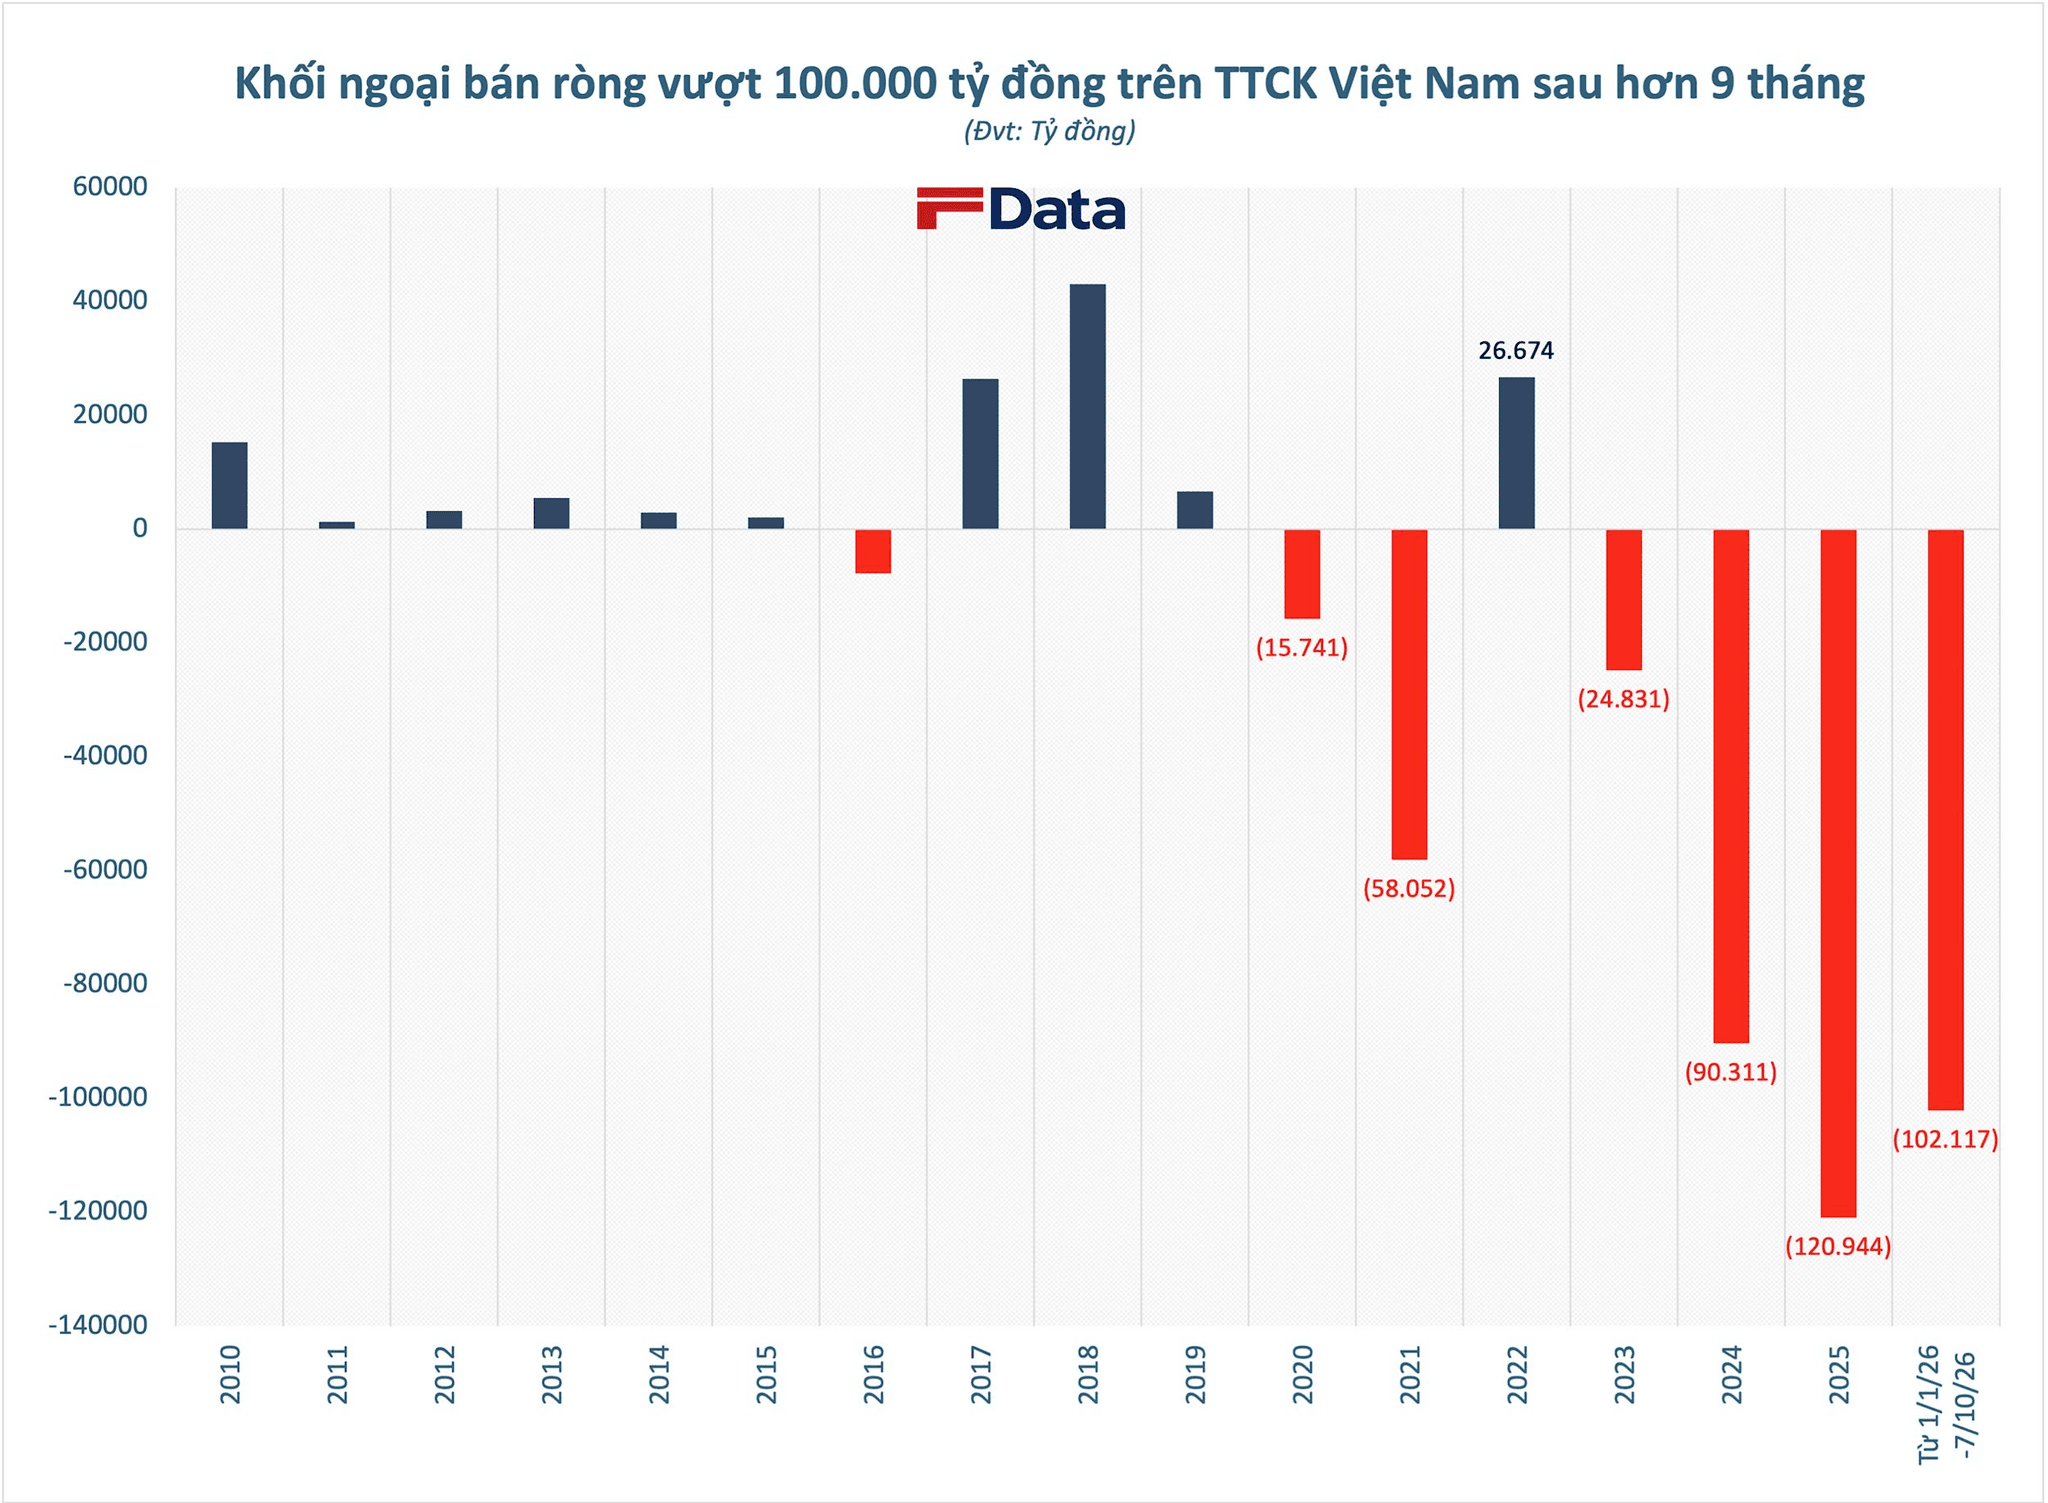
Năm 2026 vẫn còn gần ba tháng nữa, nhưng lượng bán ròng trên HoSE đã tiến sát mức kỷ lục khoảng 125.000 tỷ đồng của cả năm 2025. Trước đó, năm 2024, khối ngoại cũng từng bán ròng khoảng 90.000 tỷ đồng. Ba năm gần đây vì thế đang hình thành một chu kỳ rất khác so với giai đoạn dòng vốn ngoại từng được xem là một trong những lực dẫn dắt quan trọng của chứng khoán Việt Nam.
Hơn 100.000 tỷ đồng chỉ trong hơn 9 tháng, vì sao khối ngoại liên tục bán?
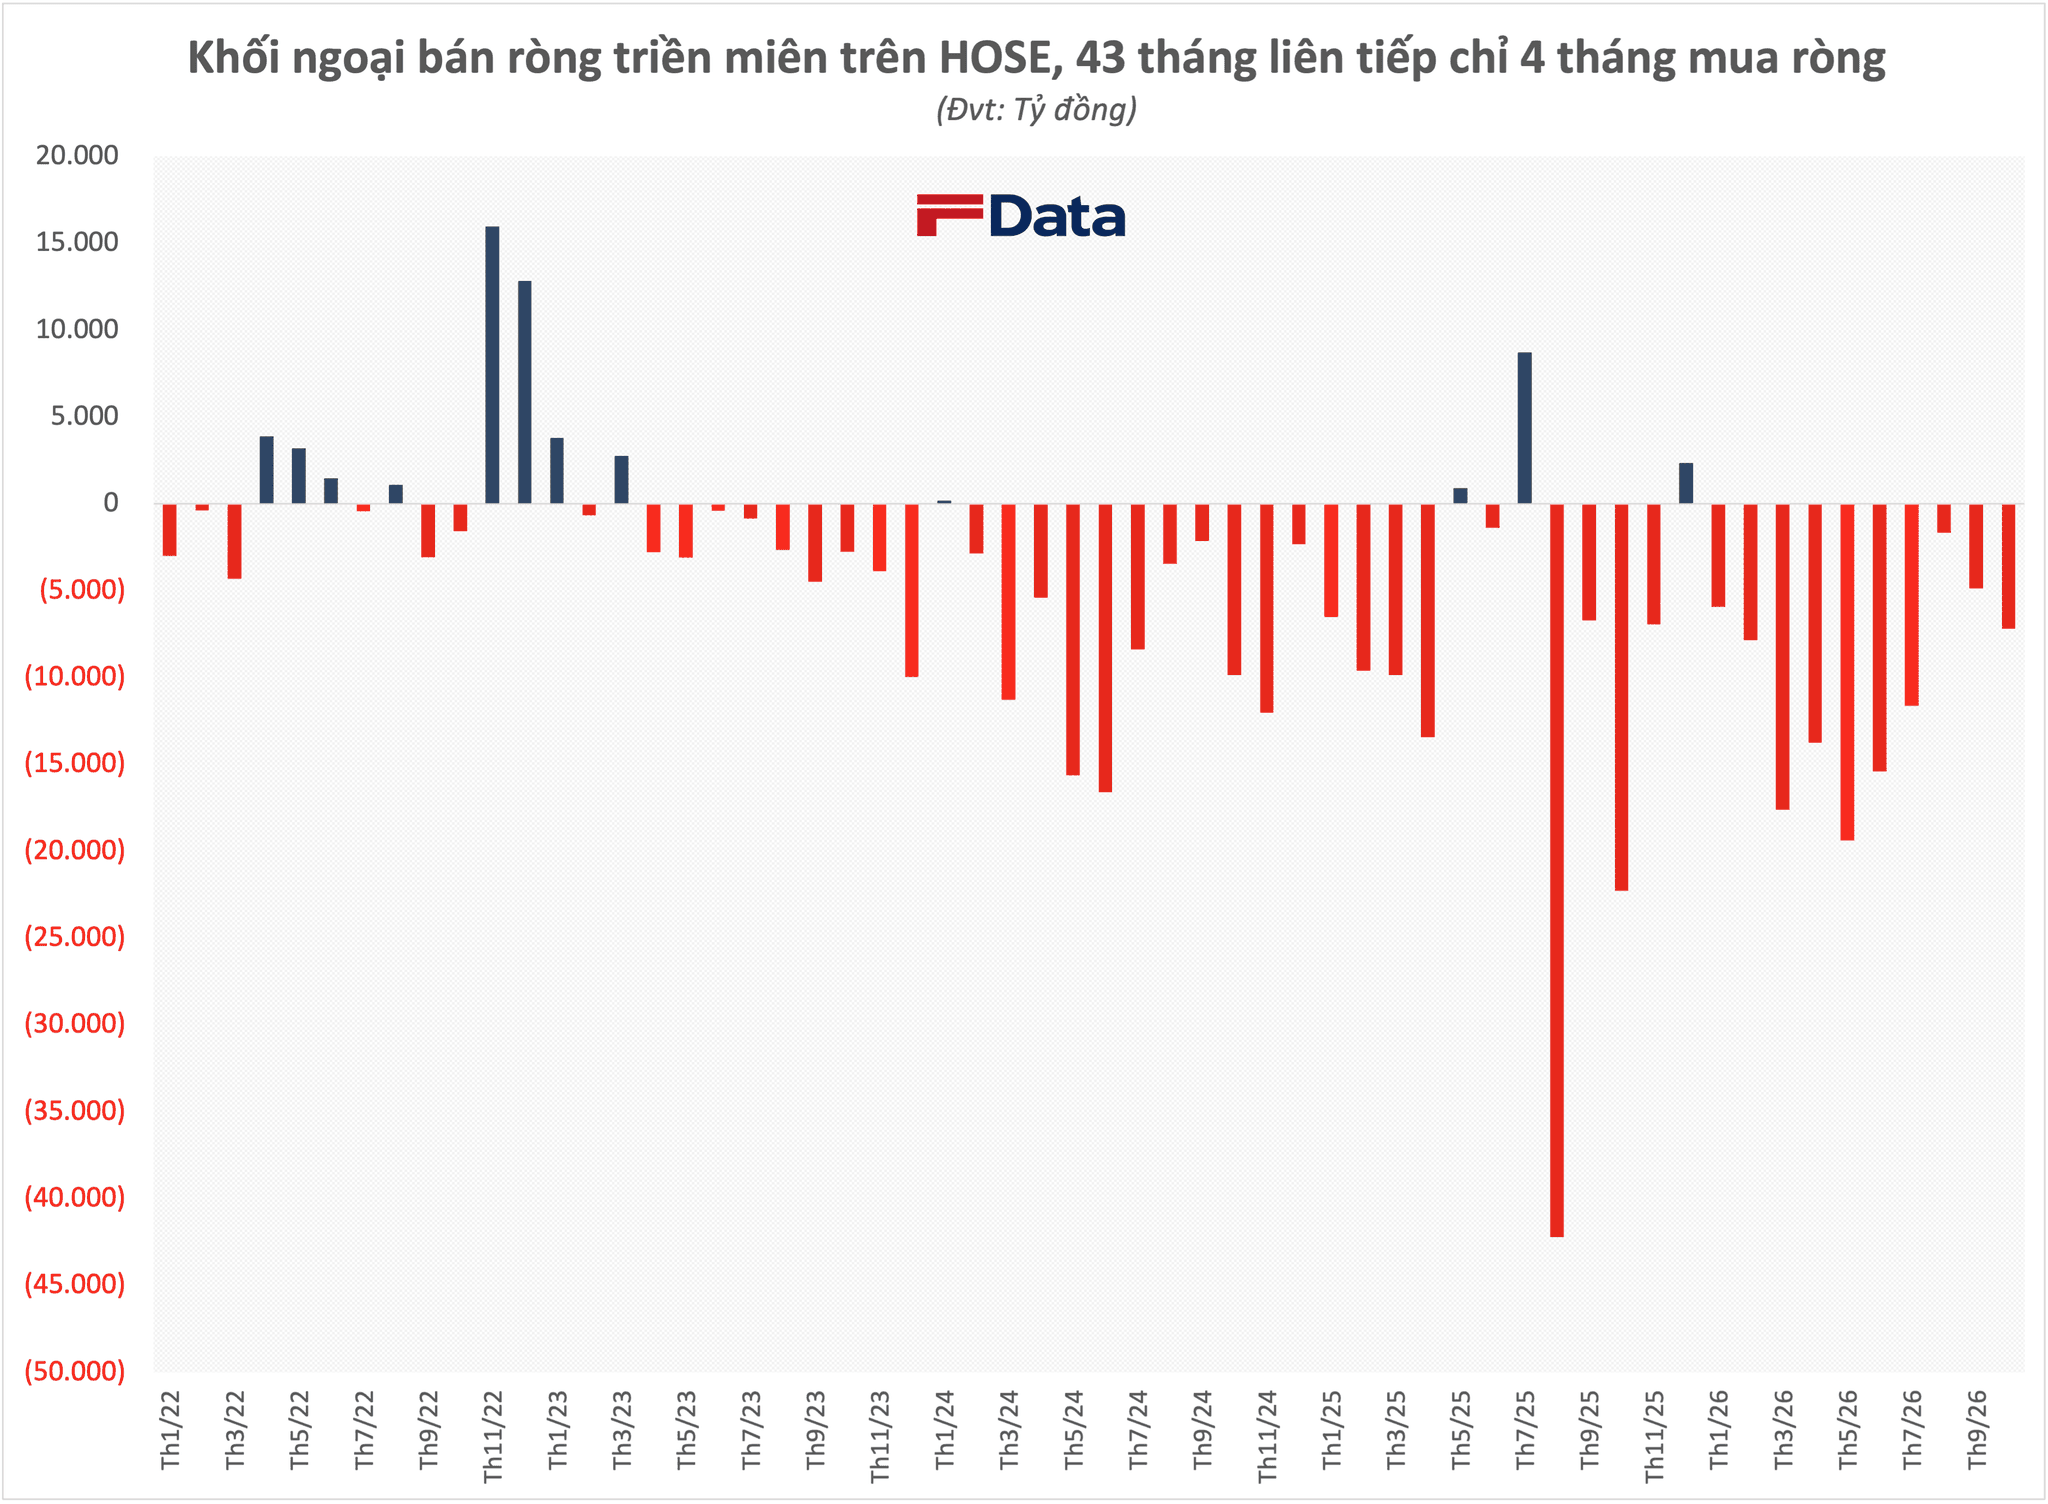
Nhìn lại diễn biến từ đầu năm, cột mốc 100.000 tỷ đồng được tích lũy qua nhiều đợt bán ròng kéo dài. Đầu tháng 2, khi năm 2026 mới đi qua hơn một tháng, khối ngoại đã bán ròng khoảng 10.000 tỷ đồng trên HoSE. Đến giữa tháng 5, con số này tăng lên gần 53.000 tỷ đồng và tiến sát 80.000 tỷ đồng vào cuối tháng 6. Tháng 8 từng mang đến một chút hy vọng. Áp lực bán giảm mạnh xuống khoảng 1.700 tỷ đồng, thấp hơn đáng kể so với những tháng trước đó.
Ngày 21/9/2026 tiếp tục đánh dấu một cột mốc lớn khi Việt Nam chính thức được FTSE Russell nâng từ thị trường cận biên lên thị trường mới nổi thứ cấp. Đây là sự kiện được chờ đợi trong nhiều năm, đi kèm kỳ vọng dòng vốn quốc tế quy mô hàng tỷ USD có thể tìm đến cổ phiếu Việt Nam.
Tuy vậy, phản ứng của dòng tiền ngoại trong ngắn hạn lại khá thận trọng. Sau tháng 8 tương đối “dễ thở”, khối ngoại nhanh chóng gia tăng bán ròng trong tháng 9 và duy trì áp lực này sang những phiên đầu tháng 10. Cột mốc 100.000 tỷ đồng vì thế bị vượt qua chỉ ít ngày sau khi bước sang quý 4.
Đáng chú ý, xu hướng này đã kéo dài nhiều năm. Nếu mở rộng dữ liệu ra 43 tháng tính đến đầu tháng 10/2026, thị trường chỉ ghi nhận 4 tháng khối ngoại không bán ròng. Tổng giá trị bán ròng trong khoảng ba năm rưỡi lên tới khoảng 330.000 tỷ đồng trên HoSE.
Một phần nguyên nhân đến từ bối cảnh bên ngoài Việt Nam. Khi đồng USD duy trì sức mạnh và mặt bằng lãi suất Mỹ ở mức cao, dòng vốn toàn cầu có xu hướng ưu tiên những tài sản mang lại lợi suất hấp dẫn hơn trong khi rủi ro thấp hơn. Với các thị trường mới nổi và cận biên, biến động tỷ giá cũng ảnh hưởng trực tiếp đến hiệu quả đầu tư khi quy đổi trở lại USD.
Giới phân tích nhiều lần chỉ ra rằng áp lực tỷ giá và lãi suất là những yếu tố quan trọng khiến dòng vốn nước ngoài thận trọng hơn với chứng khoán Việt Nam. Đây cũng là xu hướng xuất hiện tại nhiều thị trường mới nổi trong những giai đoạn USD mạnh và lợi suất trái phiếu Mỹ duy trì ở vùng cao.
Dù vậy, yếu tố quốc tế chưa thể giải thích toàn bộ câu chuyện. Đồng USD hay lãi suất đều vận động theo chu kỳ, trong khi làn sóng bán ròng tại Việt Nam đã kéo dài suốt nhiều năm.
Ở góc độ cấu trúc, thị trường vẫn đối mặt bài toán thiếu nguồn hàng đủ lớn và đa dạng cho các nhà đầu tư tổ chức quốc tế. Nhóm tài chính và bất động sản chiếm tỷ trọng cao, trong khi số lượng thương vụ IPO quy mô lớn, doanh nghiệp thuộc các lĩnh vực mới hoặc cổ phiếu có tỷ lệ free-float cao vẫn còn hạn chế. Khả năng tiếp cận cổ phiếu, giới hạn sở hữu nước ngoài và mức độ “đầu tư được” của từng doanh nghiệp vì thế tiếp tục ảnh hưởng đến quyết định phân bổ vốn.
Một yếu tố khác cần tính đến là quá trình chuyển đổi giữa các nhóm quỹ sau nâng hạng. Khi Việt Nam rời nhóm thị trường cận biên, một số quỹ chuyên đầu tư vào frontier market có thể phải thu hẹp tỷ trọng hoặc rút khỏi danh mục. Trong khi đó, dòng tiền từ các quỹ theo dõi thị trường mới nổi cần thời gian để giải ngân theo lộ trình. Bởi vậy, việc được nâng hạng khó có thể ngay lập tức đảo chiều một xu hướng bán ròng đã kéo dài nhiều năm.
102.200 tỷ đồng cổ phiếu đã được ai mua?
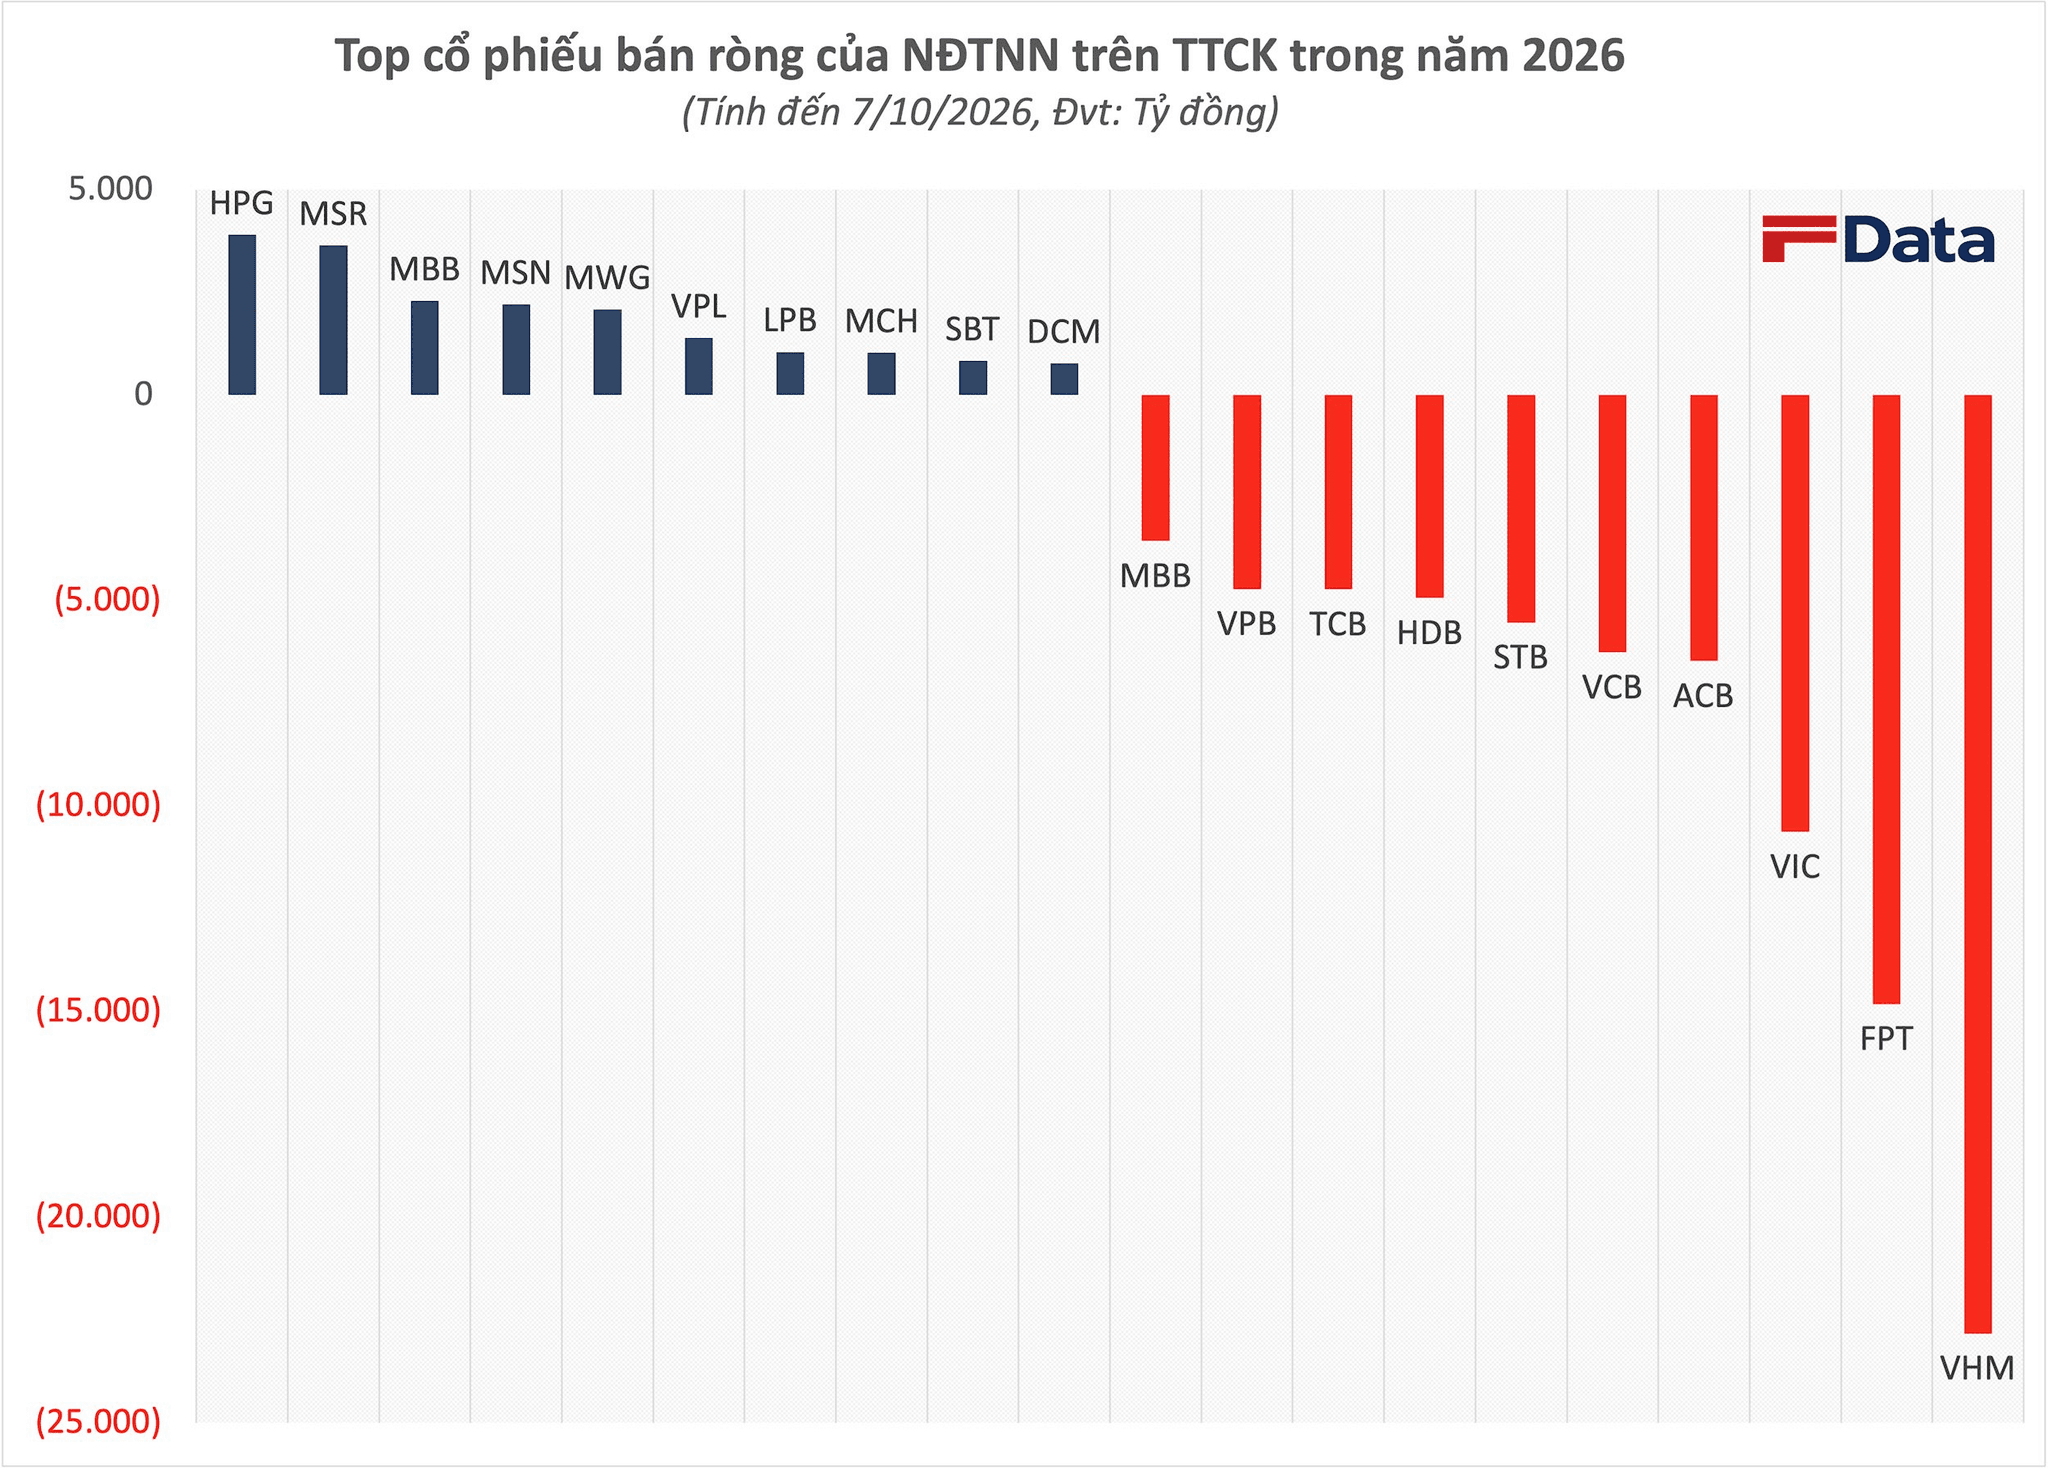
Con số hơn 102.000 tỷ đồng khối ngoại bán ròng cũng đặt ra một câu hỏi khác: lượng cổ phiếu này đã được ai hấp thụ? Câu trả lời phần lớn nằm ở dòng tiền trong nước.
Cuối tháng 9/2026, số tài khoản chứng khoán của nhà đầu tư cá nhân trong nước đã vượt 14 triệu tài khoản, tăng hơn 2,2 triệu tài khoản so với đầu năm. Quy mô lực lượng nhà đầu tư nội hiện lớn hơn đáng kể so với những chu kỳ trước.
Đây là một thay đổi quan trọng về cấu trúc thị trường. Trong nhiều năm, giao dịch của khối ngoại thường được xem là một chỉ báo lớn về tâm lý. Những phiên nhà đầu tư nước ngoài bán vài trăm tỷ đồng từng có thể tạo áp lực đáng kể lên giá cổ phiếu.
Hiện nay, tương quan đã thay đổi. Nhà đầu tư cá nhân, quỹ nội, tổ chức tài chính, bộ phận tự doanh công ty chứng khoán cùng dòng tiền sử dụng đòn bẩy đang tạo ra một lớp thanh khoản lớn hơn, qua đó giúp thị trường hấp thụ lượng cung từ khối ngoại tốt hơn trước.
Diễn biến vài năm gần đây phần nào cho thấy điều đó. Dù nhà đầu tư nước ngoài bán ròng hơn 300.000 tỷ đồng trên HoSE và tỷ lệ sở hữu nước ngoài suy giảm, thị trường vẫn trải qua những giai đoạn tăng mạnh. VN-Index thậm chí từng vượt mốc 1.900 điểm trong năm nay trước khi điều chỉnh.
Margin cũng góp phần đáng kể vào sự mở rộng của sức mua. Dư nợ cho vay tại các công ty chứng khoán đã tăng nhanh trong những năm gần đây, bổ sung nguồn lực cho nhà đầu tư trong nước. Tuy nhiên, không thể xem toàn bộ dư nợ margin là dòng tiền trực tiếp dùng để đối ứng với khối ngoại. Các khoản vay phục vụ nhiều nhóm khách hàng và chiến lược giao dịch khác nhau. Điểm đáng chú ý hơn là thị trường đã hình thành một lực cầu nội đủ lớn để giảm đáng kể mức độ phụ thuộc vào dòng tiền nước ngoài.
Cuộc đổi vai trên thị trường chứng khoán
Ở một góc nhìn khác, cần phân biệt giữa bán ròng cổ phiếu trên sàn và rút vốn hoàn toàn khỏi Việt Nam. Một phần tiền thu về sau khi bán cổ phiếu có thể được chuyển ra khỏi thị trường, song cũng có thể tiếp tục nằm chờ cơ hội hoặc quay trở lại qua các thương vụ phát hành riêng lẻ, IPO hay chào bán cổ phần. Bản thân dòng vốn ngoại cũng gồm nhiều nhóm với chiến lược rất khác nhau, từ ETF, quỹ chủ động, P-Notes đến nhà đầu tư chiến lược và các tổ chức đầu tư dài hạn.
Ngay trong những giai đoạn bán ròng mạnh, vẫn có nhiều cổ phiếu được nhà đầu tư nước ngoài mua vào. Sự dịch chuyển giữa các ngành, nhóm doanh nghiệp và chiến lược đầu tư là một phần bình thường của quá trình tái phân bổ vốn.
Điều đáng chú ý hơn con số bán ròng là cách thị trường chứng khoán Việt Nam đang thích nghi với một trạng thái mới, khi nhà đầu tư nước ngoài không còn giữ vai trò người mua chủ đạo như trước. Hàng trăm nghìn tỷ đồng cổ phiếu đã được chuyển khỏi danh mục khối ngoại trong vài năm qua nhưng vẫn tìm được lực cầu đối ứng. Cùng lúc, số lượng tài khoản, quy mô vốn và khả năng hấp thụ của dòng tiền trong nước liên tục mở rộng.
Sự dịch chuyển này mang lại cả cơ hội lẫn rủi ro. Việc giảm phụ thuộc vào dòng vốn ngoại giúp thị trường có khả năng chống chịu tốt hơn trước những chu kỳ dịch chuyển vốn toàn cầu. Ngược lại, nếu sức mua thay thế dựa quá nhiều vào đòn bẩy và dòng tiền ngắn hạn, mức độ biến động có thể gia tăng khi thanh khoản suy yếu hoặc tâm lý nhà đầu tư đổi chiều.