Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank; UPCoM: PCB) vừa công bố nghị quyết Hội đồng quản trị thông qua mức giá chào bán cổ phần riêng lẻ cho nhà đầu tư là 13.628 đồng/cổ phiếu.
Mức giá này cao hơn khoảng 62,24% so với thị giá 8.400 đồng/cổ phiếu của PCB tại phiên giao dịch ngày 25/9. Trong khi đó, kể từ khi chính thức giao dịch trên UPCoM vào ngày 12/8, cổ phiếu ngân hàng đã giảm khoảng 27% so với mức giá đóng cửa phiên đầu tiên là 11.500 đồng/cổ phiếu.
Đáng chú ý, thị giá PCB hiện đã xuống vùng giá thấp nhất kể từ khi lên sàn, trái ngược với diễn biến khởi sắc trong ngày giao dịch đầu tiên.
Theo phương án tăng vốn được Đại hội đồng cổ đông thường niên năm 2026 thông qua hồi tháng 4, PVcomBank dự kiến chào bán riêng lẻ 300 triệu cổ phiếu cho các nhà đầu tư chứng khoán chuyên nghiệp. Số cổ phiếu phát hành thêm sẽ bị hạn chế chuyển nhượng trong vòng một năm kể từ ngày hoàn tất đợt chào bán, trừ các trường hợp được phép theo quy định.
Đợt phát hành dự kiến triển khai từ quý IV/2026 đến quý I/2027, sau khi hoàn tất các thủ tục với cơ quan quản lý.
Với mức giá 13.628 đồng/cổ phiếu vừa được thông qua, PVcomBank có thể thu về khoảng 4.088 tỷ đồng nếu phân phối thành công toàn bộ lượng cổ phiếu dự kiến phát hành.
Khi đó, vốn điều lệ của ngân hàng sẽ tăng từ 9.000 tỷ đồng lên 12.000 tỷ đồng, tương đương mức tăng 33,3%. Đây sẽ là lần đầu tiên PVcomBank tăng vốn điều lệ kể từ năm 2013, sau 13 năm duy trì quy mô vốn ở mức 9.000 tỷ đồng.
Theo phương án dự kiến, tỷ lệ sở hữu của Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam (PetroVietnam; PVN) tại PVcomBank sẽ giảm từ 52% xuống còn 39% sau đợt phát hành. Tỷ lệ sở hữu của Morgan Stanley International Holdings Inc cũng giảm từ khoảng 6,67% xuống còn 5%.
Về hoạt động kinh doanh, PVcomBank ghi nhận lợi nhuận sau thuế 6 tháng đầu năm 2026 đạt 999 tỷ đồng, tăng 21% so với cùng kỳ năm trước.
Tính đến ngày 30/6/2026, dư nợ cho vay khách hàng của ngân hàng đạt 162.402 tỷ đồng, tăng hơn 7% so với đầu năm.
Tuy nhiên, chất lượng tài sản vẫn là vấn đề cần theo dõi khi tổng nợ xấu nội bảng tăng 2,46%, lên 4.598 tỷ đồng.
Diễn biến giữa các nhóm nợ có sự phân hóa. Nợ dưới tiêu chuẩn (nhóm 3) giảm 23,78%, xuống còn 422 tỷ đồng. Nợ nghi ngờ (nhóm 4) giảm 55,19%, còn 320 tỷ đồng.
Ngược lại, nợ có khả năng mất vốn (nhóm 5) tăng 19,77%, từ 3.219 tỷ đồng đầu năm lên 3.855 tỷ đồng vào cuối tháng 6, tương ứng tăng thêm hơn 636 tỷ đồng.
Đáng chú ý, nợ nhóm 5 chiếm khoảng 84% tổng nợ xấu nội bảng của PVcomBank. Đây là nhóm nợ có mức độ rủi ro cao nhất trong phân loại nợ, phản ánh áp lực xử lý các khoản vay có nguy cơ không thu hồi được vốn.
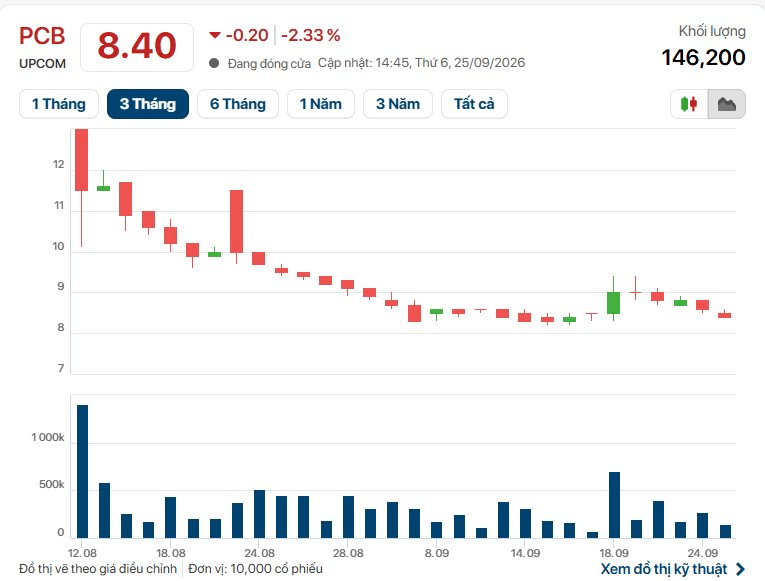
Trên thị trường chứng khoán, cổ phiếu PCB của PVcomBank kết phiên ngày 27/9 ở mức 8.400 đồng/cổ phiếu, giảm 2,33%. Khối lượng giao dịch khớp lệnh đạt 146.200 đơn vị.
Hiện, vốn hóa thị trường của PVcomBank ở mức 7.560 tỷ đồng
So với giá tham chiếu 10.000 đồng/cổ phiếu trong phiên giao dịch đầu tiên ngày 12/8, thị giá PCB đã giảm 16%. Nếu so với mức đóng cửa 11.500 đồng/cổ phiếu trong phiên chào sàn, mức giảm là khoảng 27%.
Trong ngày đầu giao dịch trên UPCoM, 900 triệu cổ phiếu PCB với giá tham chiếu 10.000 đồng/cổ phiếu, từng thu hút sự chú ý khi có thời điểm tăng hết biên độ 40%. Tuy nhiên, đà tăng không được duy trì đến cuối phiên. Cổ phiếu sau đó thu hẹp mức tăng và đóng cửa tại 11.500 đồng/cổ phiếu, cao hơn 15% so với giá tham chiếu.
Sau phiên chào sàn, cổ phiếu PCB dần lùi về vùng giá thấp hơn, liên tục đi xuống trong những tuần gần đây.