Khủng hoảng kim cương đang biến một trong những mặt hàng xa xỉ bậc nhất trở thành “cơn ác mộng” với người sở hữu và cả các nhà buôn lâu năm. PNJ - doanh nghiệp trang sức lớn nhất sàn chứng khoán dự kiến lỗ kỷ lục năm 2026 sau khi dự phòng tổn thất khi mua lại sản phẩm từ khách hàng.
Cùng với khó khăn trong hoạt động kinh doanh, cổ phiếu PNJ cũng lao dốc mạnh dưới áp lực bán tháo của nhà đầu tư nước ngoài. Từ một cổ phiếu khối ngoại phải tranh mua, PNJ lại trở thành “gánh nặng” mà nhà đầu tư nước ngoài xếp hàng chờ bán. Hiện tượng tại PNJ cũng phần nào phản ánh sự mất giá của VNDiamond - “viên kim cương” từng rất được săn đón trên sàn chứng khoán.
ETF mô phỏng VNDiamond liên tục bị rút vốn
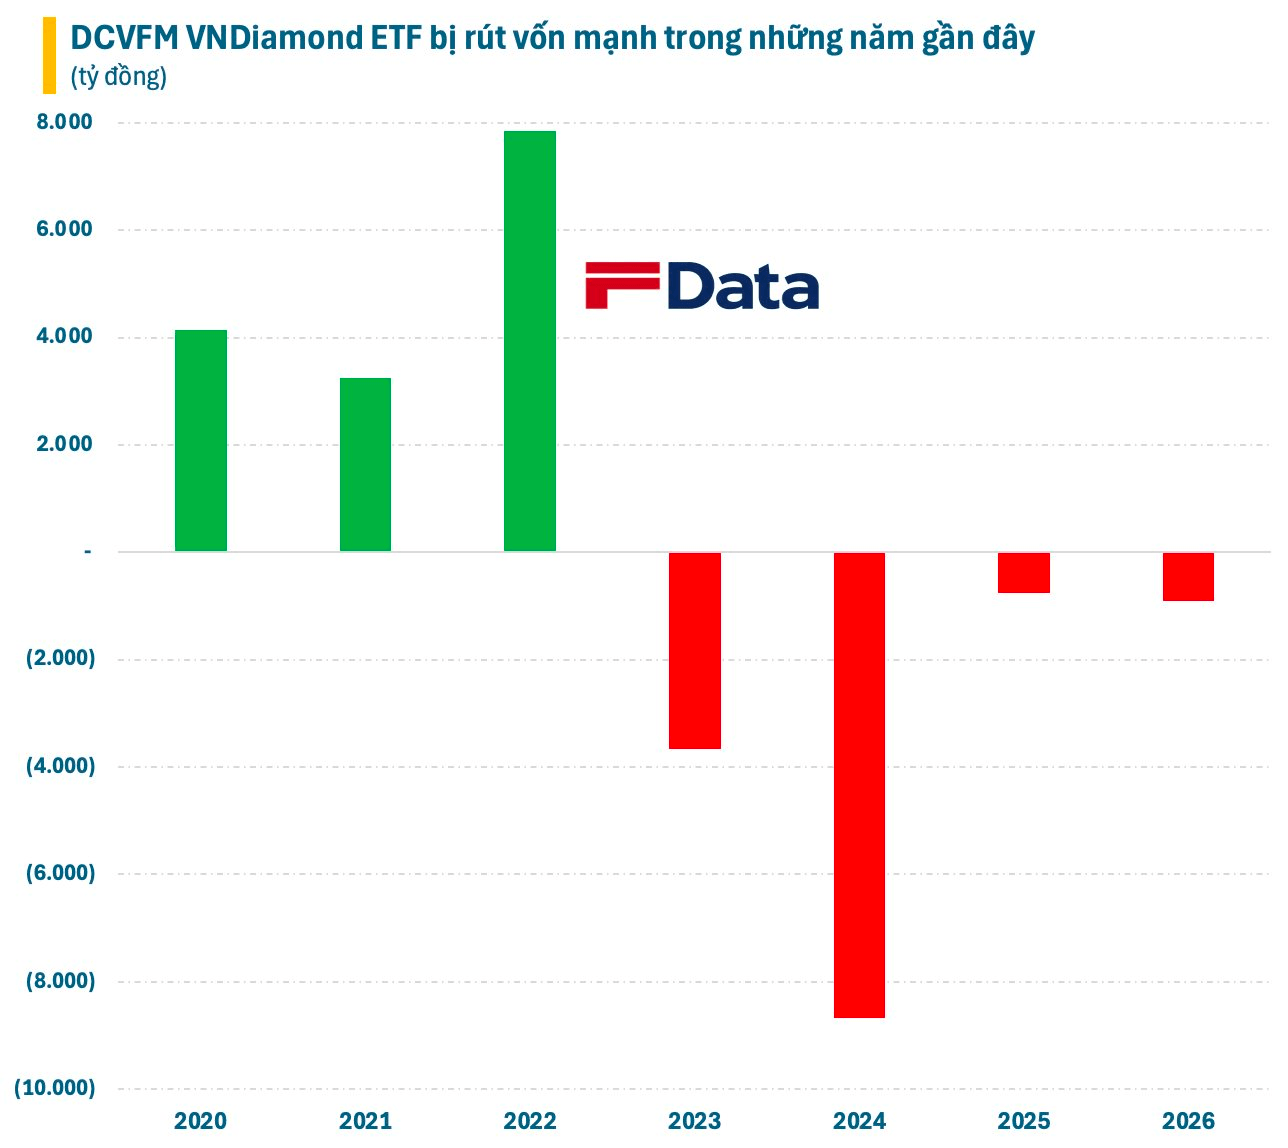
Ra mắt cuối năm 2019, bộ chỉ số VNDiamond nhanh chóng thu hút sự quan tâm lớn của giới đầu tư với danh mục khác biệt, gồm toàn cổ phiếu kín room ngoại. Sức hấp dẫn được thể hiện rõ qua dòng vốn đổ vào DCVFM VNDiamond ETF - quỹ quy mô lớn nhất mô phỏng bộ chỉ số kim cương. Tuy nhiên, dòng vốn đã đảo chiều rút khỏi ETF này từ năm 2023 sau khoảng 3 năm hút ròng mạnh.
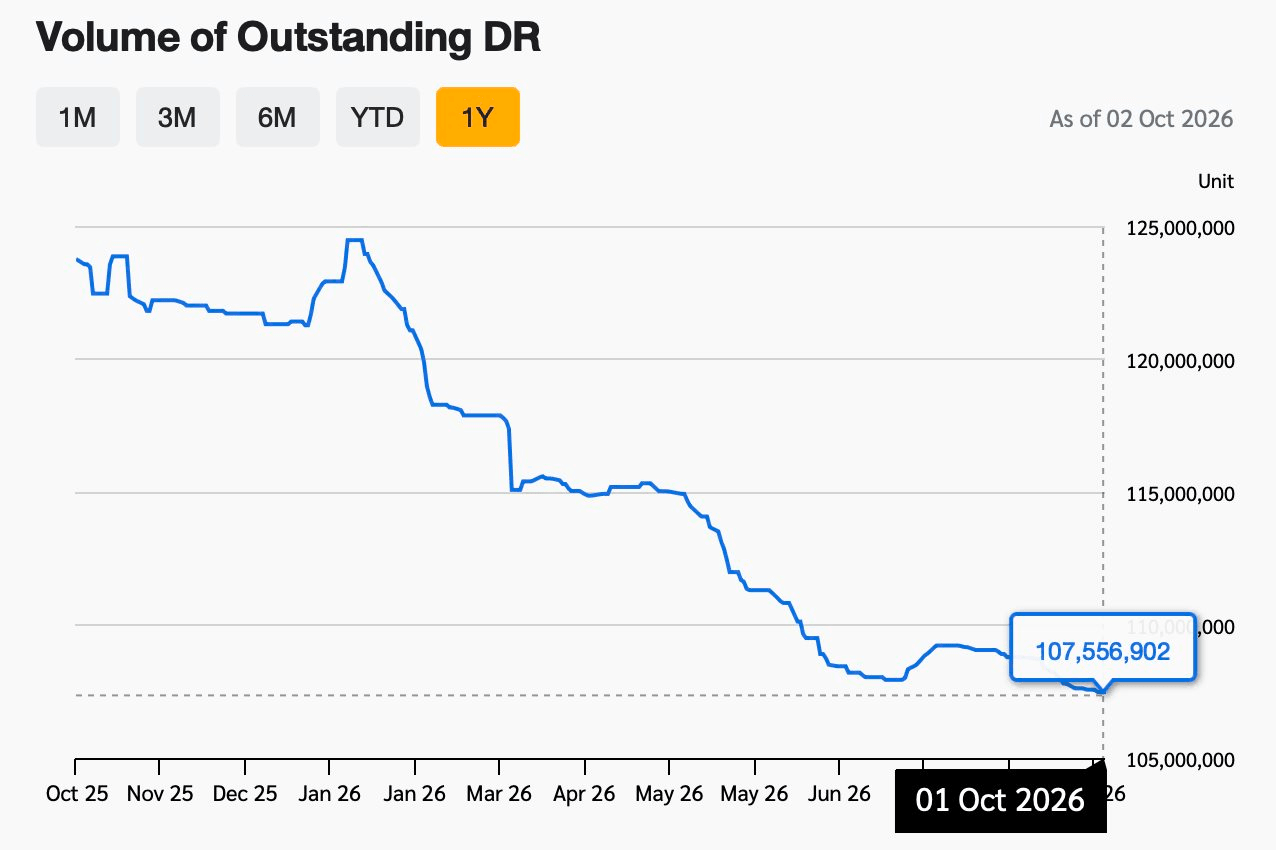
Dòng tiền từ Thái Lan là một trong những nhóm nhà đầu tư “chán” chứng chỉ quỹ ETF mô phỏng VNDiamond nhất. Tính đến đầu tháng 10, lượng DR FUEVFVND dựa trên chứng chỉ quỹ của DCVFM VNDiamond ETF chỉ còn khoảng 107,6 triệu đơn vị, mức thấp nhất kể từ khi sản phẩm DR này ra mắt năm 2022.
Tính đỉnh hồi quý 1/2023, lượng DR FUEVFVND đã giảm hơn 40%. Với tỷ lệ chuyển đổi là 1:1, các nhà đầu tư đến từ xứ sở Chùa Vàng đã bán ròng khoảng 77 triệu chứng chỉ quỹ FUEVFVND trong 3 năm rưỡi. Xu hướng này trái ngược hoàn toàn với giai đoạn DR này liên tục hút tiền hồi mới niêm yết.
Hiệu suất thua sâu so với VN-Index
Một trong những yếu tố khiến ETF mô phỏng VNDiamond bị rút vốn mạnh là hiệu suất kém khả quan. Một năm trở lại đây, cả chỉ số VNDiamond và chứng chỉ quỹ DCVFM VNDiamond ETF (FUEVFVND) đều có hiệu suất âm 2 chữ số trong khi VN-Index tăng gần 7%. Sự lệch pha khiến cho chứng chỉ quỹ này trở nên kém hấp dẫn khi so với thị trường chung.
Với đặc thù có tỷ lệ sở hữu nước ngoài cao, khối ngoại bán ròng mạnh trên một số cổ phiếu trong danh mục VNDiamond gây ra áp lực lớn lên hiệu suất của chỉ số cũng như các ETF mô phỏng. Mặt khác, VN-Index vẫn neo cao nhờ đà tăng của một vài cổ phiếu trụ có tỷ lệ sở hữu nước ngoài thấp, điển hình là nhóm Vingroup.
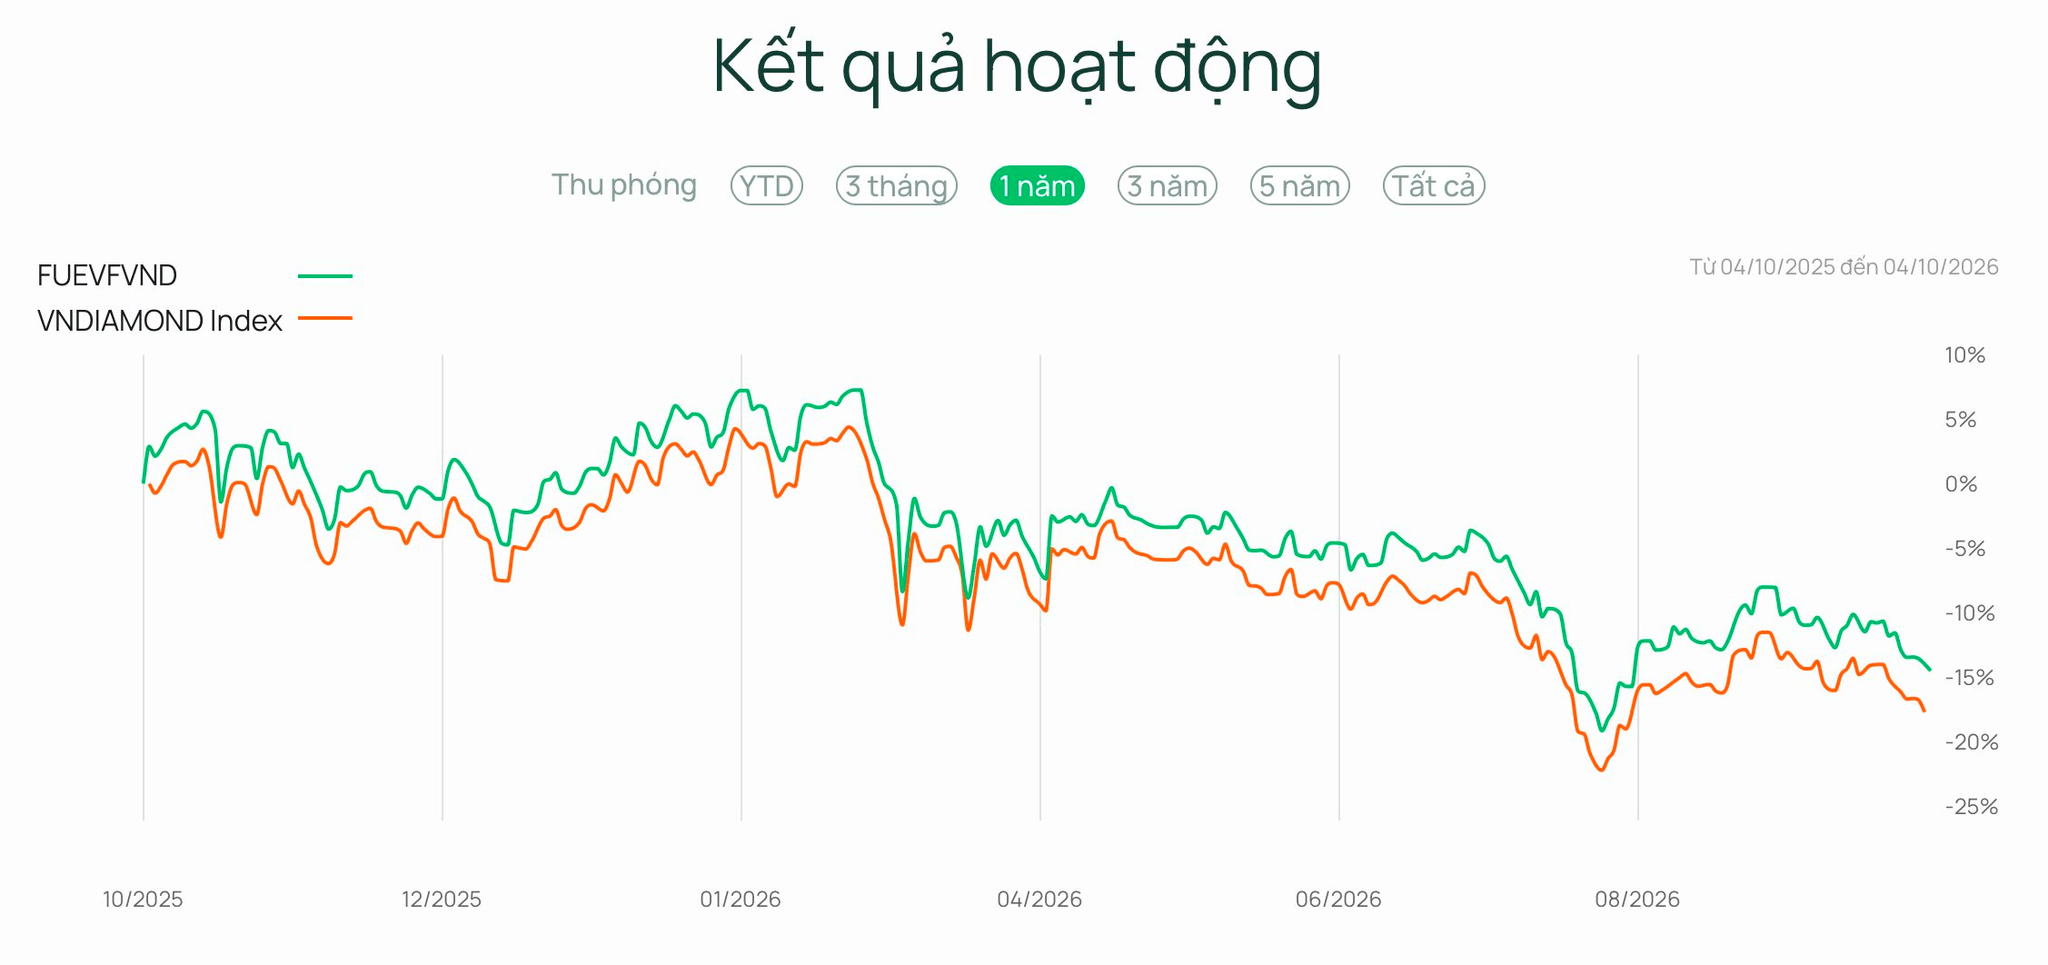
Liên tục bị rút vốn cộng thêm hiệu suất suy giảm khiến quy mô của DCVFM VNDiamond ETF thu hẹp đáng kể. Quy mô của quỹ từng sánh ngang các ETF ngoại hàng đầu thị trường, với tài sản ròng lên đến 1 tỷ USD vào giai đoạn 2021-2022. Tuy nhiên, con số này giờ đây đã “bốc hơi” quá nửa và chỉ còn chưa đến 11.000 tỷ đồng.
Thành bại tại khối ngoại
Điểm đặc biệt của VNDiamond làm nên sức hấp dẫn của bộ chỉ số này trong giai đoạn trước là danh mục gồm toàn “mặt hàng” khó tiếp cận trực tiếp đối với khối ngoại. Có những giai đoạn trong quá khứ nhà đầu tư nước ngoài phải chấp nhận trả chênh hàng chục % so với thị giá để sở hữu PNJ, FPT, MWG… thông qua thoả thuận ngoài sàn. Sự ra đời của ETF mô phỏng VNDiamond đã góp phần giải bài toán này.
Tuy nhiên, vai trò trên đang dần phai nhạt dưới áp lực bán ròng triền miên từ khối ngoại. Trước năm 2025, khối ngoại bán ròng mạnh tay cổ phiếu Việt Nam nhưng vẫn có một số ngoại lệ chính là các cổ phiếu hàng đầu trong danh mục của VNDiamond. Thời gian gần đây áp lực bán đã lan rộng đến những cổ phiếu hàng đầu trong bộ chỉ số này như PNJ, FPT. Room ngoại tại hai cổ phiếu này đều đang ở mức thấp nhất trong nhiều năm.
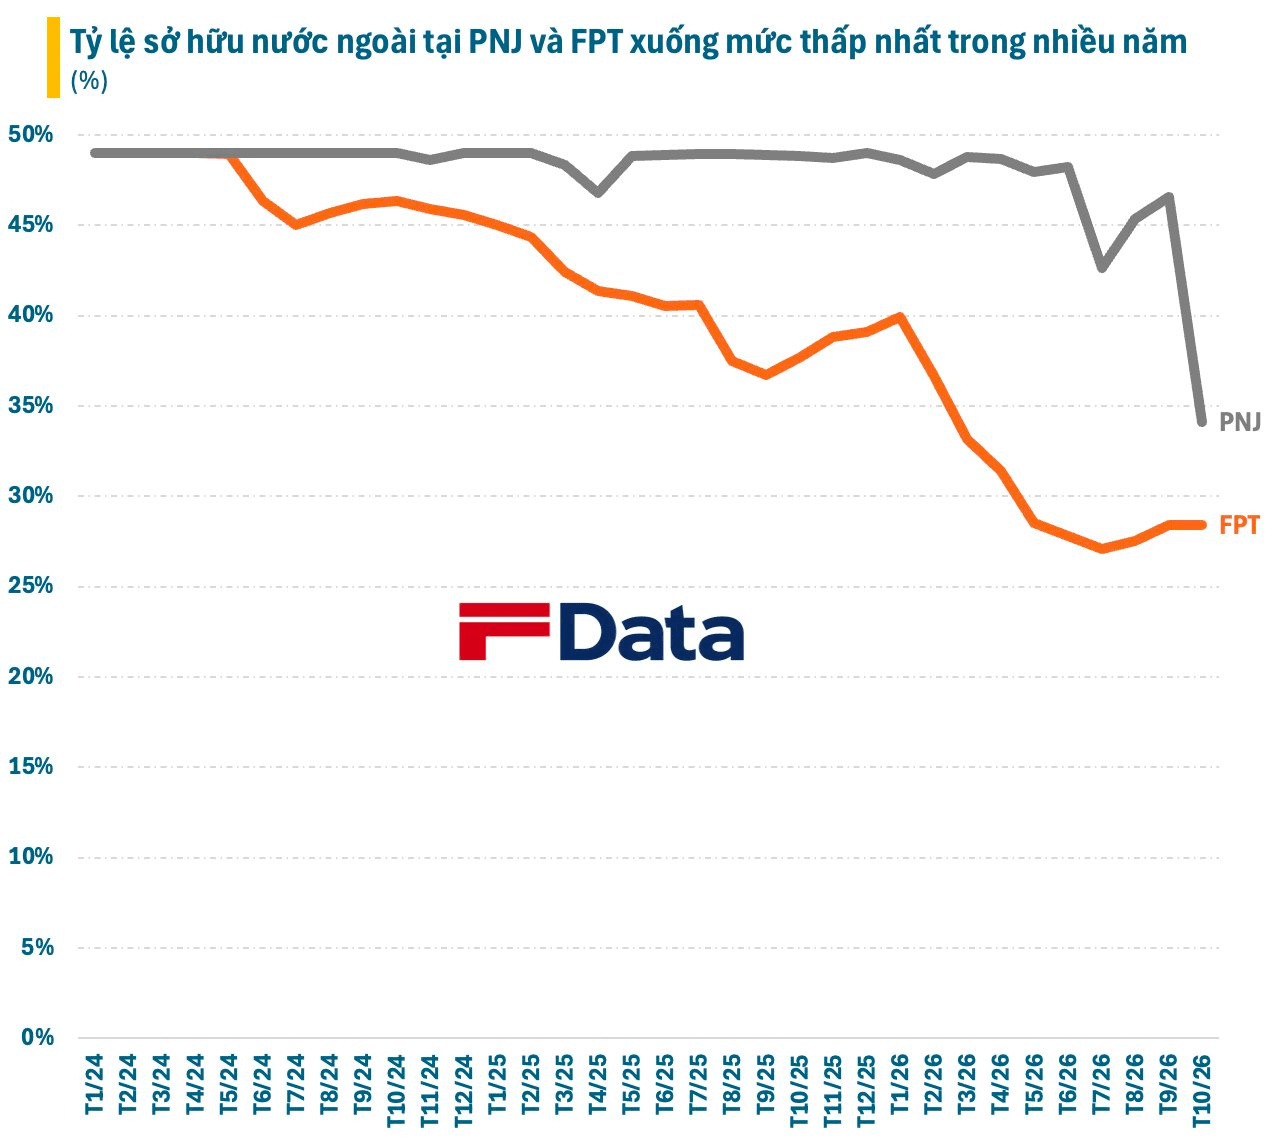
Điều này làm giảm đáng kể nhu cầu sở hữu ETF mô phỏng VNDiamond do danh mục không còn khan hiếm như trước. Với những cổ phiếu như PNJ, FPT, khối ngoại giờ đây có thể dễ dàng mua trên sàn. Nhóm ngân hàng chiếm tỷ trọng cao trong rổ lại có nhiều bộ chỉ số chuyên biệt khác. Một số cổ phiếu đơn lẻ khác trong VNDiamond vẫn kín room lại có quy mô không đủ lớn, ngoại trừ trường hợp của MWG.
Nút thắt nằm ở chính danh mục khác biệt
Vấn đề của VNDiamond không chỉ nằm ở danh mục hiện tại mà khả năng cơ cấu linh hoạt trong tương lai cũng là dấu hỏi lớn. Báo cáo phân tích mới đây của BSC chỉ ra rằng, PNJ và FPT có thể sẽ không còn đủ tiêu chuẩn nằm trong rổ chỉ số này ở kỳ rà soát tháng 4/2027 với những lý do khác nhau.
Đối với PNJ, công ty điều chỉnh kế hoạch kinh doanh năm 2026 với mức lỗ sau thuế kỷ lục 6.271 tỷ đồng, nếu giá trị này được phản ánh trong BCTC năm 2026 sẽ khiến EPS 12 quý của ghi nhận âm khi đến kỳ đánh giá tháng 04/2027. Theo BSC, điều này có thể khiến cổ phiếu đối diện với nguy cơ vào rổ chờ loại ra vào tháng 4/2027 và chính thức bị loại ra vào kỳ đánh giá tháng 10/2027.
Còn với FPT, tỷ lệ sở hữu nước ngoài tại FPT giảm mạnh kể từ đầu năm 2026. Theo tính toán của BSC, trong 6 tháng tiếp theo (từ T10/2026 đến hết T3/2027) tỷ lệ sở hữu nước ngoài tại FPT cần đạt bình quân tối thiểu trên 37% (trên +8 điểm % so với hiện tại) để vượt ngưỡng FOL 65%, nếu không FPT có thể đối diện nguy cơ vào rổ chờ loại ra trong kỳ tháng 4/2027.
Trong trường hợp PNJ và FPT đều rời VNDiamond, một bài toán nan giải sẽ xuất hiện đó là cái tên nào sẽ thay thế. Không dễ để có thể tìm được cổ phiếu có quy mô vốn hóa và tỷ lệ FOL đạt tiêu chí cảu VNDiamond. Ngoài ra, việc giới hạn tỷ trọng tối đa đối với từng cổ phiếu đơn lẻ (15%) và nhóm cổ phiếu cùng ngành (40%) cũng thu hẹp đáng kể danh sách ứng viên tiềm năng.
Nhìn chung, rổ kim cương VNDiamond “mất giá” cho thấy sự thay đổi rõ rệt trong khẩu vị đầu tư của khối ngoại. Đồng thời, điều này cũng phần nào phản ánh tình trạng thiếu hàng hoá đủ sức hấp dẫn nhà đầu tư nước ngoài trên thị trường chứng khoán Việt Nam.