Theo thông tin từ Công an tỉnh Đắk Lắk, trong hoạt động sản xuất, kinh doanh, việc quản lý doanh thu gắn trực tiếp với xác định nghĩa vụ thuế. Những cơ sở có doanh thu lớn, thường xuyên phát sinh giao dịch mua vào, bán ra càng cần theo dõi chặt chẽ các khoản thu, dòng tiền và hồ sơ liên quan.
Nếu không ghi chép đầy đủ các khoản thu, không kê khai hoặc kê khai không đúng doanh thu thực tế làm phát sinh nghĩa vụ thuế, người kinh doanh có nguy cơ bị xử lý vi phạm hành chính. Trường hợp hành vi đủ yếu tố cấu thành tội phạm, người thực hiện còn có thể bị truy cứu trách nhiệm hình sự.
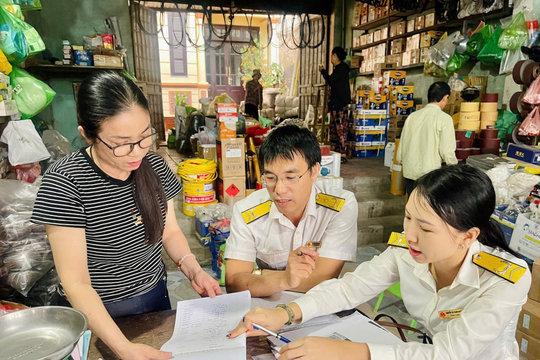
Cơ quan công an lưu ý, đối với các hộ kinh doanh thu mua nông, lâm sản, vật liệu hoặc những loại hàng hóa có giá trị lớn, giao dịch có thể phát sinh liên tục với nhiều đối tác. Nếu không theo dõi đầy đủ lượng hàng mua vào, bán ra, số tiền thực tế thu được và chứng từ liên quan, việc xác định chính xác doanh thu để kê khai thuế sẽ gặp nhiều khó khăn.
Việc quản lý doanh thu vì vậy không nên chỉ dừng ở ghi chép số tiền thu được trong ngày. Chủ hộ cần kiểm tra, đối chiếu giữa hàng hóa mua vào, hàng hóa bán ra, số tiền thực tế nhận được, các khoản thanh toán qua tài khoản, tiền mặt và hồ sơ của từng giao dịch. Đây là cơ sở để kê khai nghĩa vụ thuế, đồng thời giúp phát hiện những chênh lệch, sai sót trước khi tích tụ thành số tiền lớn.
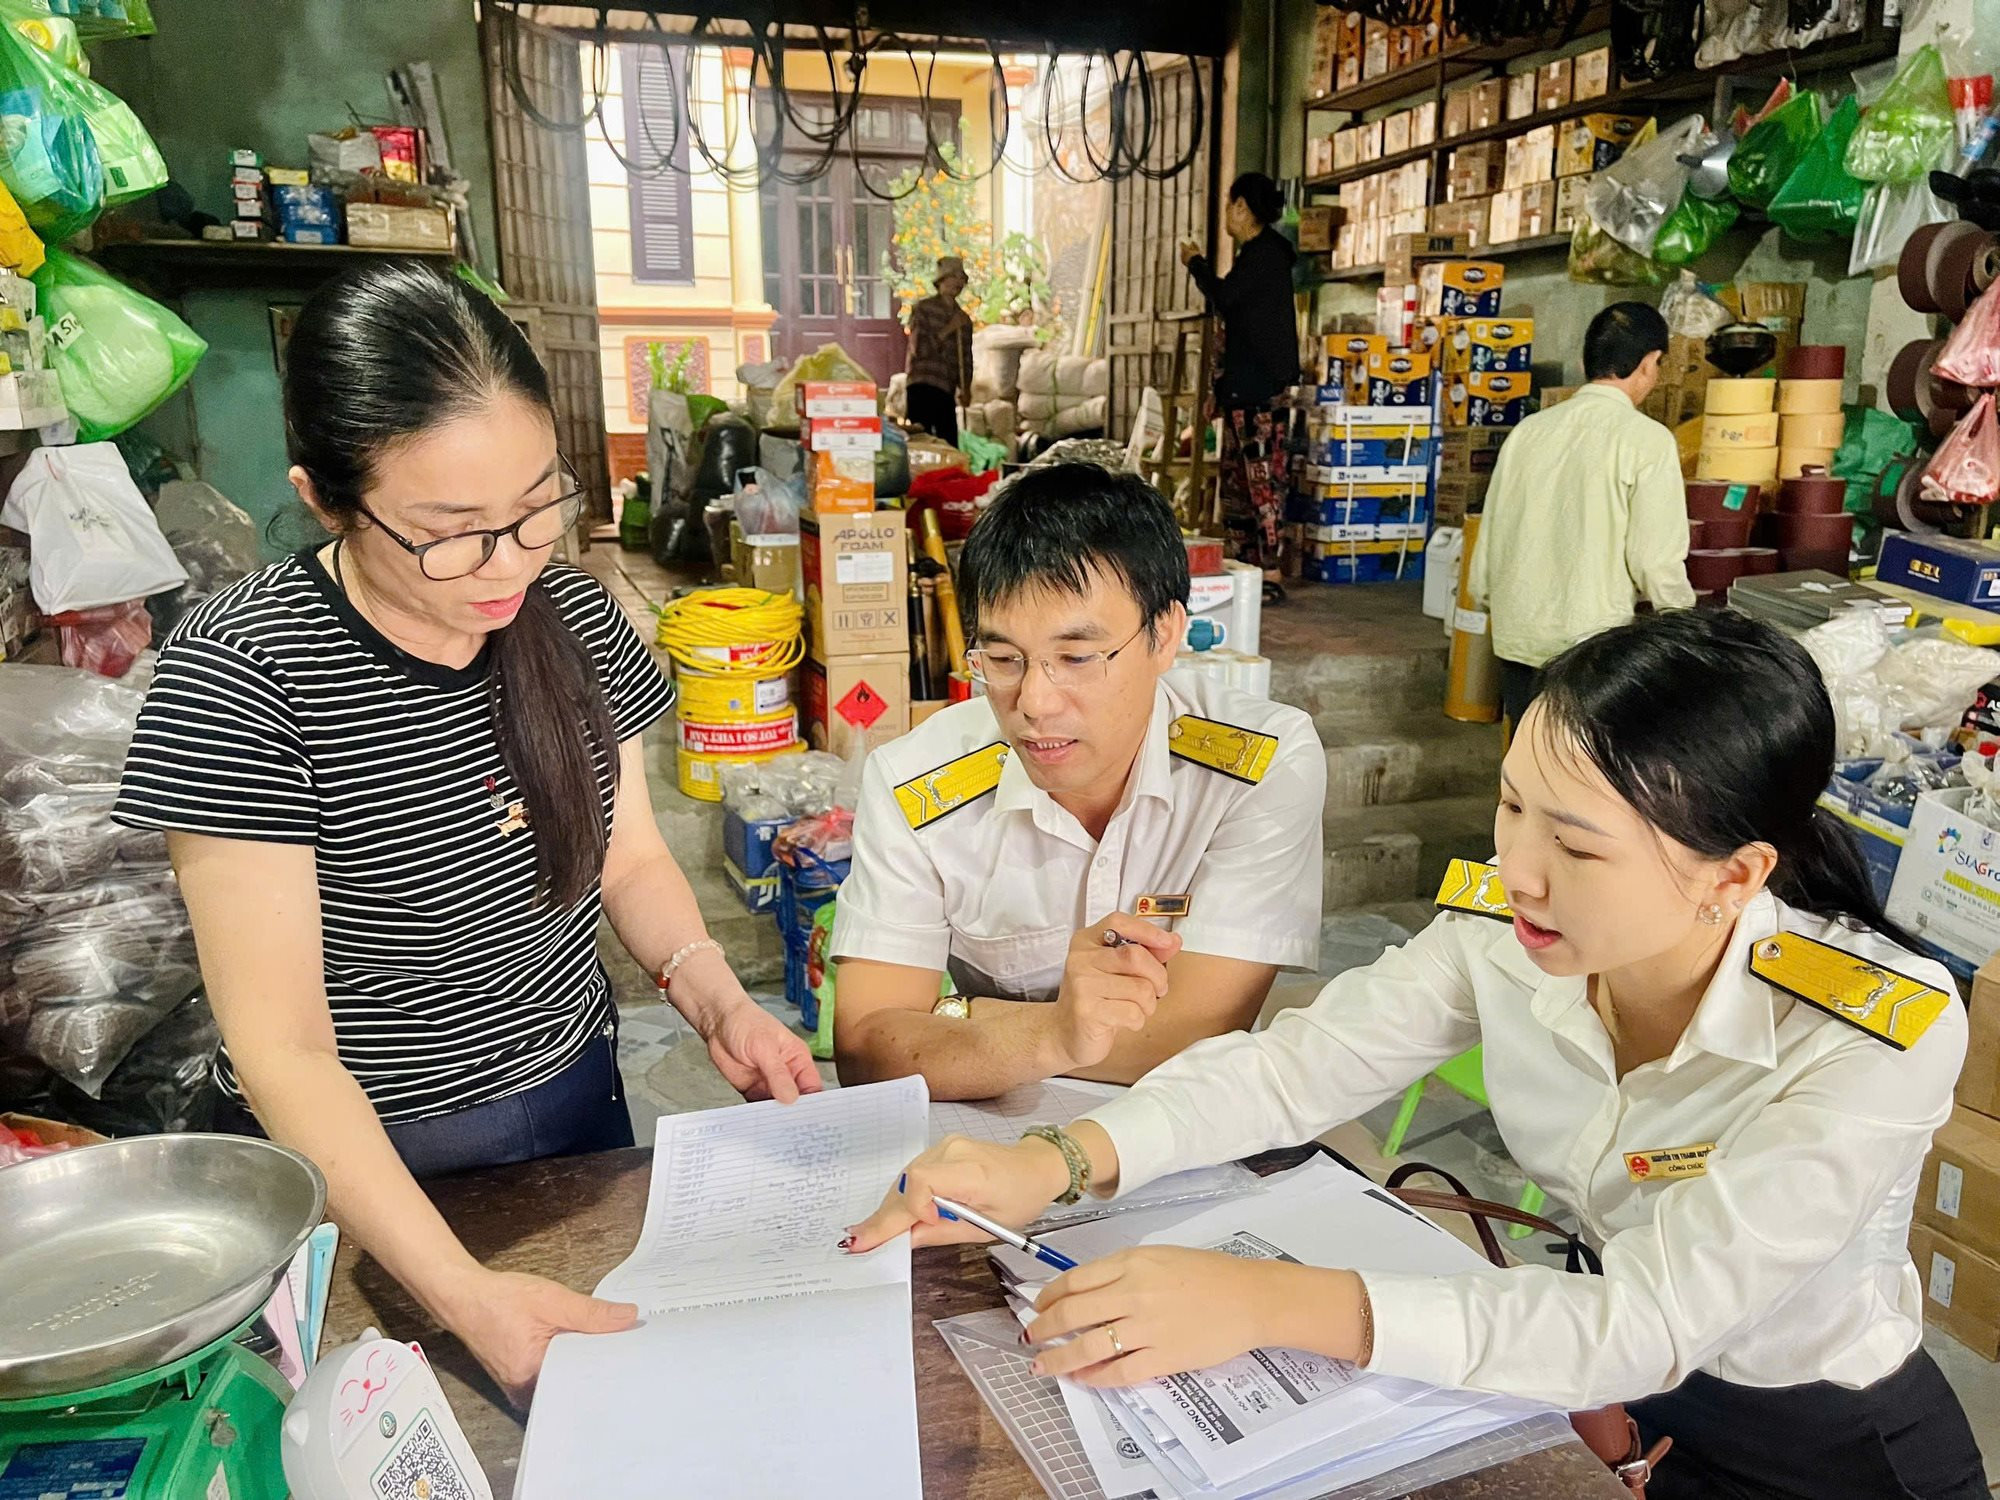
Không xem nhẹ việc ghi chép doanh thu, sử dụng hóa đơn
Theo cảnh báo của Công an tỉnh Đắk Lắk, người kinh doanh cần đặc biệt lưu ý những hành vi như không ghi chép trong sổ kế toán các khoản thu liên quan đến xác định số thuế phải nộp; không xuất hóa đơn khi bán hàng hóa, dịch vụ theo quy định; ghi giá trị trên hóa đơn thấp hơn giá trị thanh toán thực tế hoặc sử dụng hóa đơn, chứng từ không hợp pháp nhằm làm giảm nghĩa vụ thuế.
Cơ quan công an nhấn mạnh, cần phân biệt sơ suất, khai sai với hành vi trốn thuế dựa trên tính chất của từng hành vi và quy định pháp luật. Tuy nhiên, người kinh doanh không nên vì hoạt động theo quy mô hộ gia đình, phương thức quản lý còn đơn giản hoặc đã giao việc kê khai cho người khác mà xem nhẹ trách nhiệm kiểm soát doanh thu.
Việc kê khai phải dựa trên số liệu trung thực, có căn cứ và phản ánh đúng hoạt động kinh doanh thực tế. Đối với từng giao dịch, hộ kinh doanh cần thực hiện đúng quy định về hóa đơn, chứng từ, đồng thời lưu giữ tài liệu liên quan đến mua bán hàng hóa, thanh toán và thông tin đối tác để phục vụ kiểm tra, đối chiếu.
Đặc biệt, người kinh doanh không được sử dụng hóa đơn, chứng từ không hợp pháp, ghi nhận giao dịch không đúng thực tế hoặc sử dụng những phương thức khác nhằm che giấu doanh thu, làm giảm số thuế phải nộp.
Theo cơ quan công an, vi phạm pháp luật về thuế có thể bị xử phạt hành chính tùy tính chất, mức độ. Trường hợp hành vi trốn thuế đủ yếu tố cấu thành tội phạm, người thực hiện có thể bị truy cứu trách nhiệm hình sự theo Điều 200 Bộ luật Hình sự.
Thuê kế toán không đồng nghĩa với buông lỏng quản lý
Đối với các hộ kinh doanh có quy mô ngày càng lớn, doanh thu cao hoặc thường xuyên phát sinh nhiều giao dịch, Công an tỉnh Đắk Lắk cảnh báo việc quản lý hoàn toàn bằng trí nhớ, ghi chép rời rạc hoặc giao toàn bộ việc theo dõi doanh thu cho một cá nhân mà không kiểm tra, đối chiếu sẽ tiềm ẩn nhiều rủi ro.
Chủ hộ cần thường xuyên rà soát số liệu, đối chiếu doanh thu thực tế với hồ sơ kê khai. Trường hợp chưa nắm rõ quy định, người kinh doanh nên chủ động liên hệ cơ quan thuế hoặc tìm sự hỗ trợ từ tổ chức, cá nhân có chuyên môn phù hợp.
Cơ quan công an khuyến cáo doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh chủ động tìm hiểu, cập nhật quy định về thuế phù hợp với loại hình, lĩnh vực và quy mô hoạt động; theo dõi đầy đủ doanh thu phát sinh; thực hiện đăng ký, kê khai, nộp thuế đúng quy định và quản lý, sử dụng hóa đơn, chứng từ hợp pháp.
Với những cơ sở có nhiều giao dịch hoặc thu mua hàng hóa từ nhiều nguồn, cần xây dựng phương thức quản lý phù hợp để thường xuyên đối chiếu hàng mua vào, hàng bán ra, doanh thu thực tế, dòng tiền thanh toán và số liệu đã kê khai.
Khi phát hiện chênh lệch hoặc sai sót trong kê khai, người kinh doanh cần chủ động kiểm tra, thực hiện thủ tục điều chỉnh, bổ sung theo quy định, không để sai sót kéo dài hoặc tìm cách che giấu doanh thu.
Đồng thời, việc thuê nhân viên, kế toán hoặc đơn vị dịch vụ thực hiện các công việc chuyên môn không đồng nghĩa với việc chủ hộ có thể buông lỏng kiểm tra, quản lý. Những thông tin cơ bản về doanh thu, dòng tiền, nghĩa vụ thuế, hóa đơn và chứng từ cần được người kinh doanh thường xuyên nắm bắt để kịp thời phát hiện dấu hiệu bất thường.