Tại hội thảo “Bất động sản sau cơn sốt – Giá sẽ đi về đâu?” diễn ra sáng 15/10, một độc giả đặt câu hỏi: Với khoảng 3 tỷ đồng và dự định vay thêm 1 tỷ đồng, người trẻ hoặc các cặp vợ chồng trẻ nên mua chung cư hay mua đất vùng ven để xây nhà?
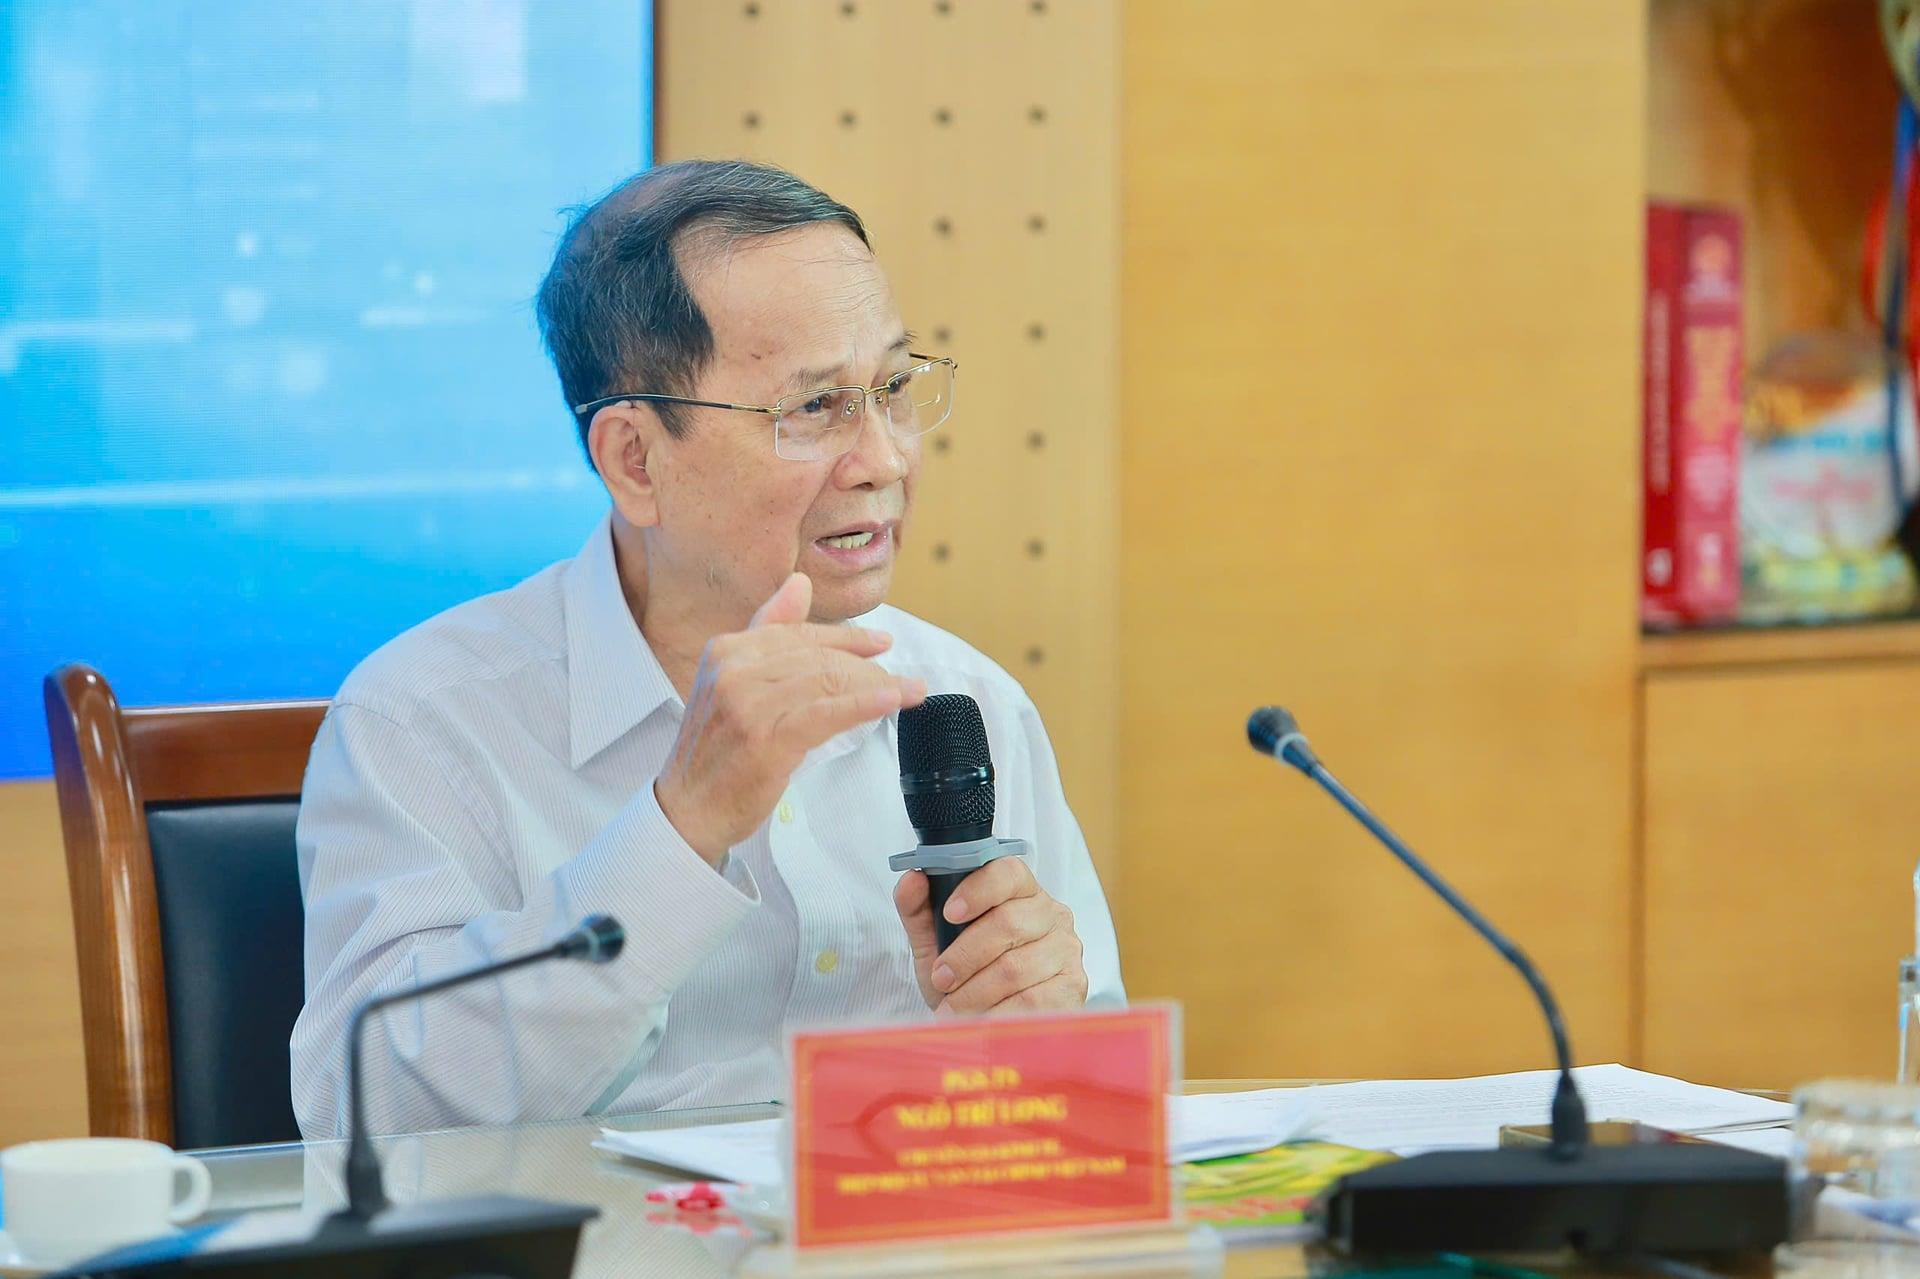
Thay vì lựa chọn ngay giữa hai phương án, PGS.TS Ngô Trí Long đề xuất cân nhắc thuê nhà. Theo ông, quyết định mua nhà cần bắt đầu từ mục đích sử dụng và khả năng tài chính, đặc biệt là sức chịu đựng trước áp lực trả nợ.
Phân tích tình huống độc giả đưa ra, ông Long cho rằng việc vay thêm 1 tỷ đồng có thể tạo gánh nặng đáng kể. Với mức lãi suất 13–15%/năm ở thời điểm hiện tại, riêng tiền lãi đã khoảng 10,8–12,5 triệu đồng mỗi tháng, chưa kể phần gốc phải trả.
Ở chiều ngược lại, nếu gửi tiết kiệm 3 tỷ đồng với giả định lãi suất 8–9%/năm, tiền lãi đạt khoảng 240–270 triệu đồng mỗi năm, tương đương 20–22,5 triệu đồng mỗi tháng. Theo ông, nguồn tiền này có thể được dùng để thuê một căn nhà phù hợp, đồng thời giúp người thuê tránh áp lực vay nợ.
Ông Long nhận định, dù một số sản phẩm đã giảm giá, mặt bằng giá nhà vẫn ở mức cao so với thu nhập của nhiều người làm công ăn lương. Với các gia đình trẻ chưa có sự hỗ trợ tài chính từ người thân, việc mua nhà có thể đòi hỏi thời gian tích lũy rất dài.
"Thực tế thị trường, dù giá nhà có giảm nhẹ nhưng mặt bằng chung vẫn neo ở mức rất cao. Hai vợ chồng thu nhập 30 - 40 triệu/tháng có thể mất tới 30 năm "nhịn ăn không uống" mới mua được nhà. Đừng vì sĩ diện "phải sở hữu nhà" mà mua bằng mọi giá. Đi thuê nhà hiện nay là phương án tốt nhất, giúp dòng tiền sinh lời, tránh tình trạng "mất ăn mất ngủ" vì nợ ngân hàng, đồng thời cũng phù hợp với chủ trương khuyến khích phát triển nhà cho thuê của Chính phủ", PGS.TS Ngô Trí Long nói.
Vì vậy, theo quan điểm cá nhân của ông, thuê một căn hộ đáp ứng nhu cầu, tiếp tục tích lũy và tạo thêm thu nhập là phương án đáng cân nhắc nếu việc mua nhà đòi hỏi khoản vay vượt khả năng chi trả.
Để đánh giá mức độ an toàn, ông Long đề xuất tổng tiền gốc và lãi phải trả hằng tháng nên nằm trong khoảng không quá 30–35% thu nhập thực tế của gia đình. Chẳng hạn, một hộ có thu nhập 40 triệu đồng mỗi tháng nên cân đối khoản trả nợ khoảng 12–14 triệu đồng.
Khi nghĩa vụ trả nợ chiếm tỷ trọng quá lớn, ngân sách dành cho sinh hoạt và những nhu cầu thiết yếu sẽ bị thu hẹp. Đặc biệt, nếu tỷ lệ này vượt 40%, áp lực tài chính và rủi ro trả nợ sẽ tăng đáng kể.
Bên cạnh khả năng trả nợ, người mua cần chuẩn bị khoản dự phòng đủ trang trải chi phí sinh hoạt và nghĩa vụ vay trong ít nhất 6 tháng; tốt hơn là 9–12 tháng. Đây là nguồn lực giúp gia đình ứng phó khi thu nhập gián đoạn hoặc phát sinh chi phí ngoài dự kiến.
Một yếu tố khác cần tính trước là biến động lãi suất. Ông Long khuyến nghị người vay thử đặt tình huống lãi suất tăng thêm 2–3 điểm phần trăm để xem ngân sách gia đình còn đáp ứng được hay không.
Theo ông, giá nhà giảm chưa chắc đồng nghĩa việc mua nhà trở nên nhẹ gánh hơn nếu chi phí vay tăng.
Để minh họa, với khoản vay 1,5 tỷ đồng trong 20 năm, theo phương thức trả góp đều hằng tháng, nếu lãi suất giữ ở mức 10%/năm, người vay phải trả khoảng 14,5 triệu đồng mỗi tháng. Nếu lãi suất ở mức 15%/năm, khoản thanh toán tăng lên khoảng 19,8 triệu đồng.
Chênh lệch hơn 5 triệu đồng mỗi tháng là áp lực đáng kể đối với một gia đình trẻ, nhất là khi thu nhập không tăng tương ứng. Bởi vậy, người mua cần xem xét đồng thời giá nhà, chi phí vay và dòng tiền sau khi trừ các khoản sinh hoạt.
“Giá nhà quyết định việc mua đắt hay rẻ, nhưng dòng tiền mới quyết định người mua có thể giữ được căn nhà hay không”, ông Long nhấn mạnh.
Theo chuyên gia, an toàn tài chính cần được đặt lên trước tâm lý sợ bỏ lỡ cơ hội. Với người làm công ăn lương, việc chọn thuê hay mua nên dựa trên điều kiện cụ thể của gia đình, tránh để nghĩa vụ trả nợ kéo dài ảnh hưởng đến cuộc sống và khả năng tích lũy.
Từ góc nhìn doanh nghiệp, ông Phạm Đức Toản, Tổng Giám đốc CTCP Đầu tư và Phát triển Bất động sản EZ Việt Nam cho biết, khó khăn lớn hiện nay là vốn bị ứ đọng, thanh khoản thấp và sản phẩm khó tiêu thụ.
Để kích cầu, nhiều doanh nghiệp đã giãn tiến độ thanh toán, hỗ trợ lãi suất hoặc giảm giá bán. Một chính sách phổ biến là phối hợp với ngân hàng hỗ trợ lãi suất 0% trong khoảng 8–12 tháng, thậm chí 18 tháng.
Theo ông Toản, trước đây, chủ đầu tư thường e ngại giảm giá công khai vì lo ảnh hưởng đến khách hàng đã mua và hình ảnh dự án. Tuy nhiên, khi áp lực tài chính gia tăng, nhiều doanh nghiệp phải chấp nhận giảm giá sâu để thu hồi vốn.
Dù vậy, trở ngại không chỉ nằm ở giá bán. Một bộ phận người mua vẫn chờ đợi vì kỳ vọng giá tiếp tục giảm.
Dẫn ví dụ tại Vinhomes Ocean Park, ông Toản cho biết một số sản phẩm từng có giá trên 90 triệu đồng/m² nhưng nay có thể mua dưới 60 triệu đồng/m². Theo quan sát của ông, khi giá xuống khoảng 50 triệu đồng/m², giao dịch tăng mạnh, sau đó người mua bắt đầu chấp nhận mức 55–60 triệu đồng/m².
Ông cho rằng diễn biến này cho thấy nhu cầu vẫn hiện hữu khi giá điều chỉnh về mức phù hợp, đặc biệt ở phân khúc chung cư và đất nền.
Trong khi đó, thị trường đất thổ cư khá trầm lắng do lo ngại về quy hoạch. Nếu trước đây người mua chủ yếu quan tâm đến sổ đỏ, pháp lý và khả năng sang tên, hiện nay thông tin quy hoạch trở thành yếu tố được xem xét kỹ hơn.
Theo ông Toản, thị trường cần sự ổn định về chính sách, đặc biệt là tín dụng, để người mua và nhà đầu tư có cơ sở tính toán phương án tài chính.
Với người có nhu cầu ở thực, nhất là người mua nhà lần đầu, nhà ở xã hội là lựa chọn phù hợp hơn về giá. Tuy nhiên, nguồn cung còn hạn chế. Trong khi đó, theo mặt bằng giá được ông Toản đề cập, nhà ở thương mại, kể cả chung cư cũ, phổ biến từ 50–60 triệu đồng/m² trở lên.
Mức giá này khiến nhiều gia đình trẻ khó tiếp cận nhà ở nếu không có hỗ trợ từ người thân. Việc vay ngân hàng cũng gặp trở ngại trong bối cảnh tín dụng bất động sản còn hạn chế.