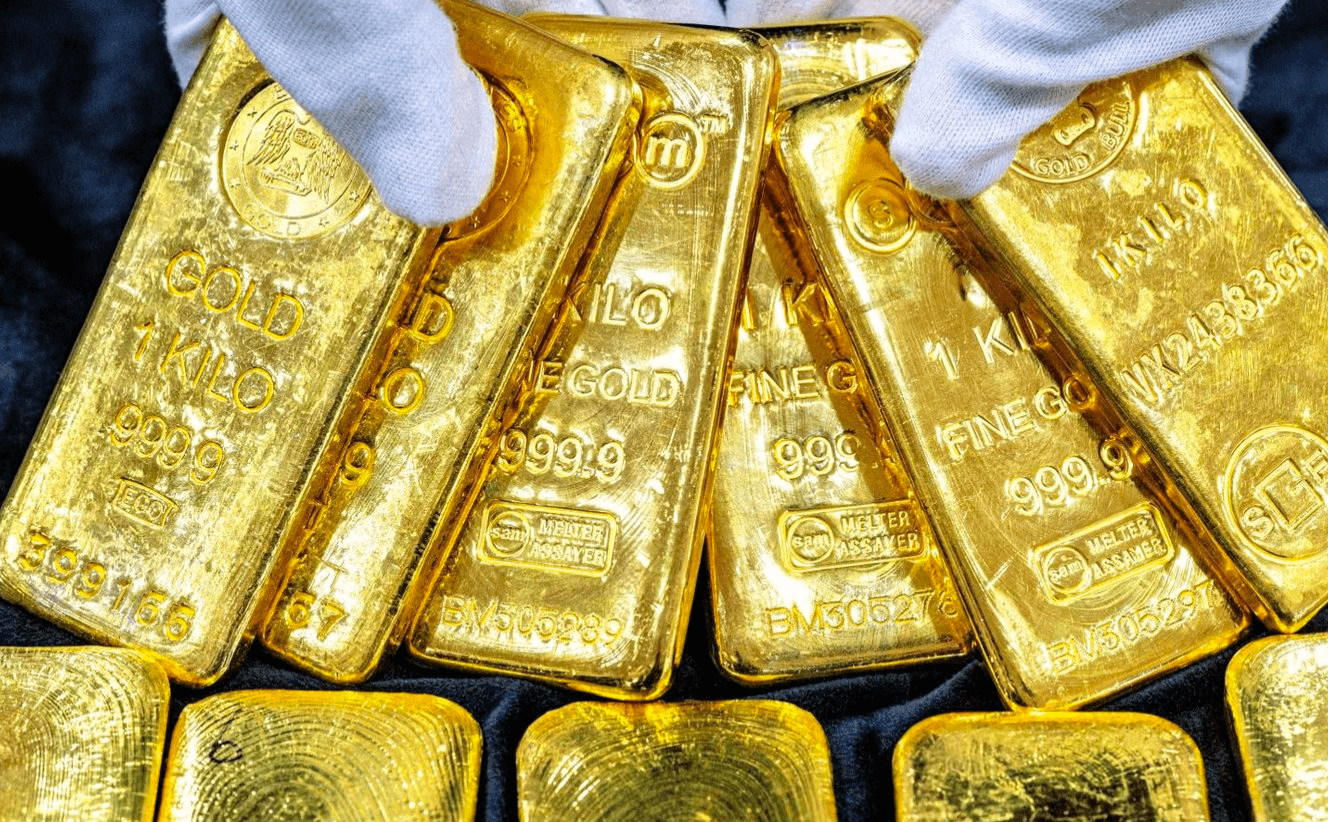
Sau những nhịp điều chỉnh liên tiếp, giá vàng giao ngay hiện lùi về quanh 4.300 USD/oz, giảm khoảng 350 USD/oz so với vùng thiết lập cuối tháng 8. Đà giảm diễn ra trong bối cảnh đồng USD mạnh lên, giá dầu vượt 100 USD/thùng và thị trường gia tăng đặt cược vào khả năng Fed tiếp tục nâng lãi suất.
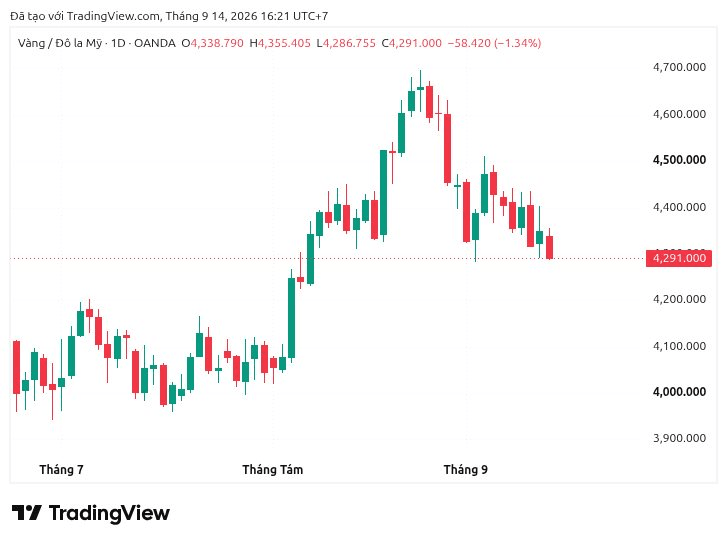
Theo Reuters, xác suất Fed tăng lãi suất tại cuộc họp ngày 15-16/9 đã lên khoảng 87%, từ mức 67% trước khi số liệu lạm phát tháng 8 được công bố. Kỳ vọng chính sách tiền tệ cứng rắn hơn cùng đồng USD mạnh lên đang tạo sức ép lên vàng, trong khi lợi suất cao làm gia tăng chi phí cơ hội nắm giữ tài sản không sinh lãi.
Dù vậy, giới phân tích cho rằng triển vọng của vàng không chỉ được quyết định bởi các bước đi của Fed. Nhu cầu mua của ngân hàng trung ương, rủi ro tài khóa, bất ổn địa chính trị và nhu cầu phòng vệ của nhà đầu tư vẫn là những động lực quan trọng có thể hỗ trợ giá trong trung và dài hạn.
Đáng chú ý, Goldman Sachs hiện vẫn giữ mục tiêu vàng ở 4.900 USD/oz vào cuối năm 2026, cao hơn đáng kể so với mức giá hiện tại. Theo Goldman, lực mua của các ngân hàng trung ương trong quá trình đa dạng hóa dự trữ ngoại hối tiếp tục là một trong những trụ cột quan trọng của thị trường vàng.
Điểm đáng chú ý là lực cầu này mang tính dài hạn hơn những thay đổi trong kỳ vọng lãi suất. Vì vậy, ngay cả khi Fed tạo ra những nhịp điều chỉnh mạnh cho giá vàng, việc khu vực chính thức tiếp tục gia tăng tỷ trọng vàng trong dự trữ có thể tạo nền tảng cho một mặt bằng giá cao hơn vào cuối năm. Goldman đồng thời lưu ý nhu cầu sử dụng các công cụ phái sinh để phòng vệ trước những thay đổi lớn về chính sách đang gia tăng, có thể khiến vàng biến động mạnh nhưng cũng mở ra dư địa phục hồi khi tâm lý thị trường đảo chiều.
Không chỉ Goldman, nhiều tổ chức khác cũng vẫn đặt mục tiêu giá cuối năm cao hơn đáng kể so với vùng hiện tại.
J.P. Morgan hiện dự báo vàng ở khoảng 4.300 USD/oz trong quý III và 4.500 USD/oz trong quý IV/2026. Dù đã hạ đáng kể dự báo so với mức 6.000 USD/oz từng đưa ra trước đó, ngân hàng vẫn kỳ vọng vàng tăng trở lại trong quý cuối năm.
Trong khi đó, HSBC dự báo giá vàng bình quân năm 2026 ở 4.560 USD/oz và giữ mục tiêu cuối năm ở 4.750 USD/oz. Ngân hàng cho rằng phần lớn tác động từ đồng USD mạnh và môi trường lãi suất cao hơn đã được phản ánh vào thị trường, qua đó mở ra khả năng áp lực giảm sẽ dần hạ nhiệt.
HSBC cũng đánh giá thâm hụt tài khóa, nợ công và những bất ổn kinh tế vẫn là các yếu tố mang tính cấu trúc hỗ trợ vàng. Điều này khiến dư địa giảm sâu của kim loại quý có thể bị hạn chế, đặc biệt khi nhu cầu phòng vệ vẫn hiện hữu.
UBS cũng duy trì góc nhìn tích cực về vai trò dài hạn của vàng. Theo ngân hàng này, Fed có thể tiếp tục giữ chính sách tương đối thắt chặt trong ngắn hạn, khiến lợi suất thực và USD duy trì ở mức cao. Đây có thể tiếp tục là lực cản đối với vàng trong những tuần tới.
Tuy nhiên, UBS cho rằng những biến động chính sách tiền tệ trước mắt không làm suy yếu vai trò chiến lược của vàng trong danh mục. Nhu cầu ổn định từ các ngân hàng trung ương, xu hướng đa dạng hóa tài sản và nhu cầu phòng vệ trước rủi ro lạm phát, tài khóa và địa chính trị vẫn là những nền tảng quan trọng. Trong hệ thống dự báo trước đó, UBS đặt mục tiêu vàng tháng 12/2026 ở 4.800 USD/oz và còn nâng kỳ vọng cho năm 2027.
Bank of America cũng nhìn nhận triển vọng vàng theo hướng tích cực hơn trong trung hạn. Dự báo cập nhật trong tháng 8 đưa giá vàng quý IV/2026 lên khoảng 4.250 USD/oz, đồng thời ngân hàng vẫn nhìn thấy khả năng vàng tiến tới 5.000 USD/oz trong năm 2027 khi nhu cầu đầu tư cải thiện.
Theo BofA, điểm nghẽn hiện tại không nằm ở việc vàng thiếu các yếu tố hỗ trợ, mà ở tốc độ gia tăng của dòng tiền đầu tư. Lượng mua hiện tại phù hợp hơn với mặt bằng giá quanh 4.000 USD/oz, trong khi để vàng tiến về 5.000 USD/oz, dòng tiền đầu tư cần tăng nhanh hơn.
Như vậy, dù vàng đang chịu sức ép từ USD mạnh, lợi suất cao và kỳ vọng chính sách tiền tệ của Fed, mặt bằng dự báo của các tổ chức lớn vẫn cho thấy một bức tranh tích cực hơn cho những tháng cuối năm.
Điều này cho thấy nhịp giảm hiện nay có thể được nhìn nhận như một giai đoạn điều chỉnh sau đợt tăng mạnh, thay vì tín hiệu cho thấy xu hướng dài hạn của vàng đã đảo chiều. Nếu áp lực từ USD và lãi suất dần giảm bớt, trong khi nhu cầu từ ngân hàng trung ương và dòng tiền phòng vệ quay trở lại, kim loại quý vẫn còn dư địa phục hồi đáng kể trước khi khép lại năm 2026.