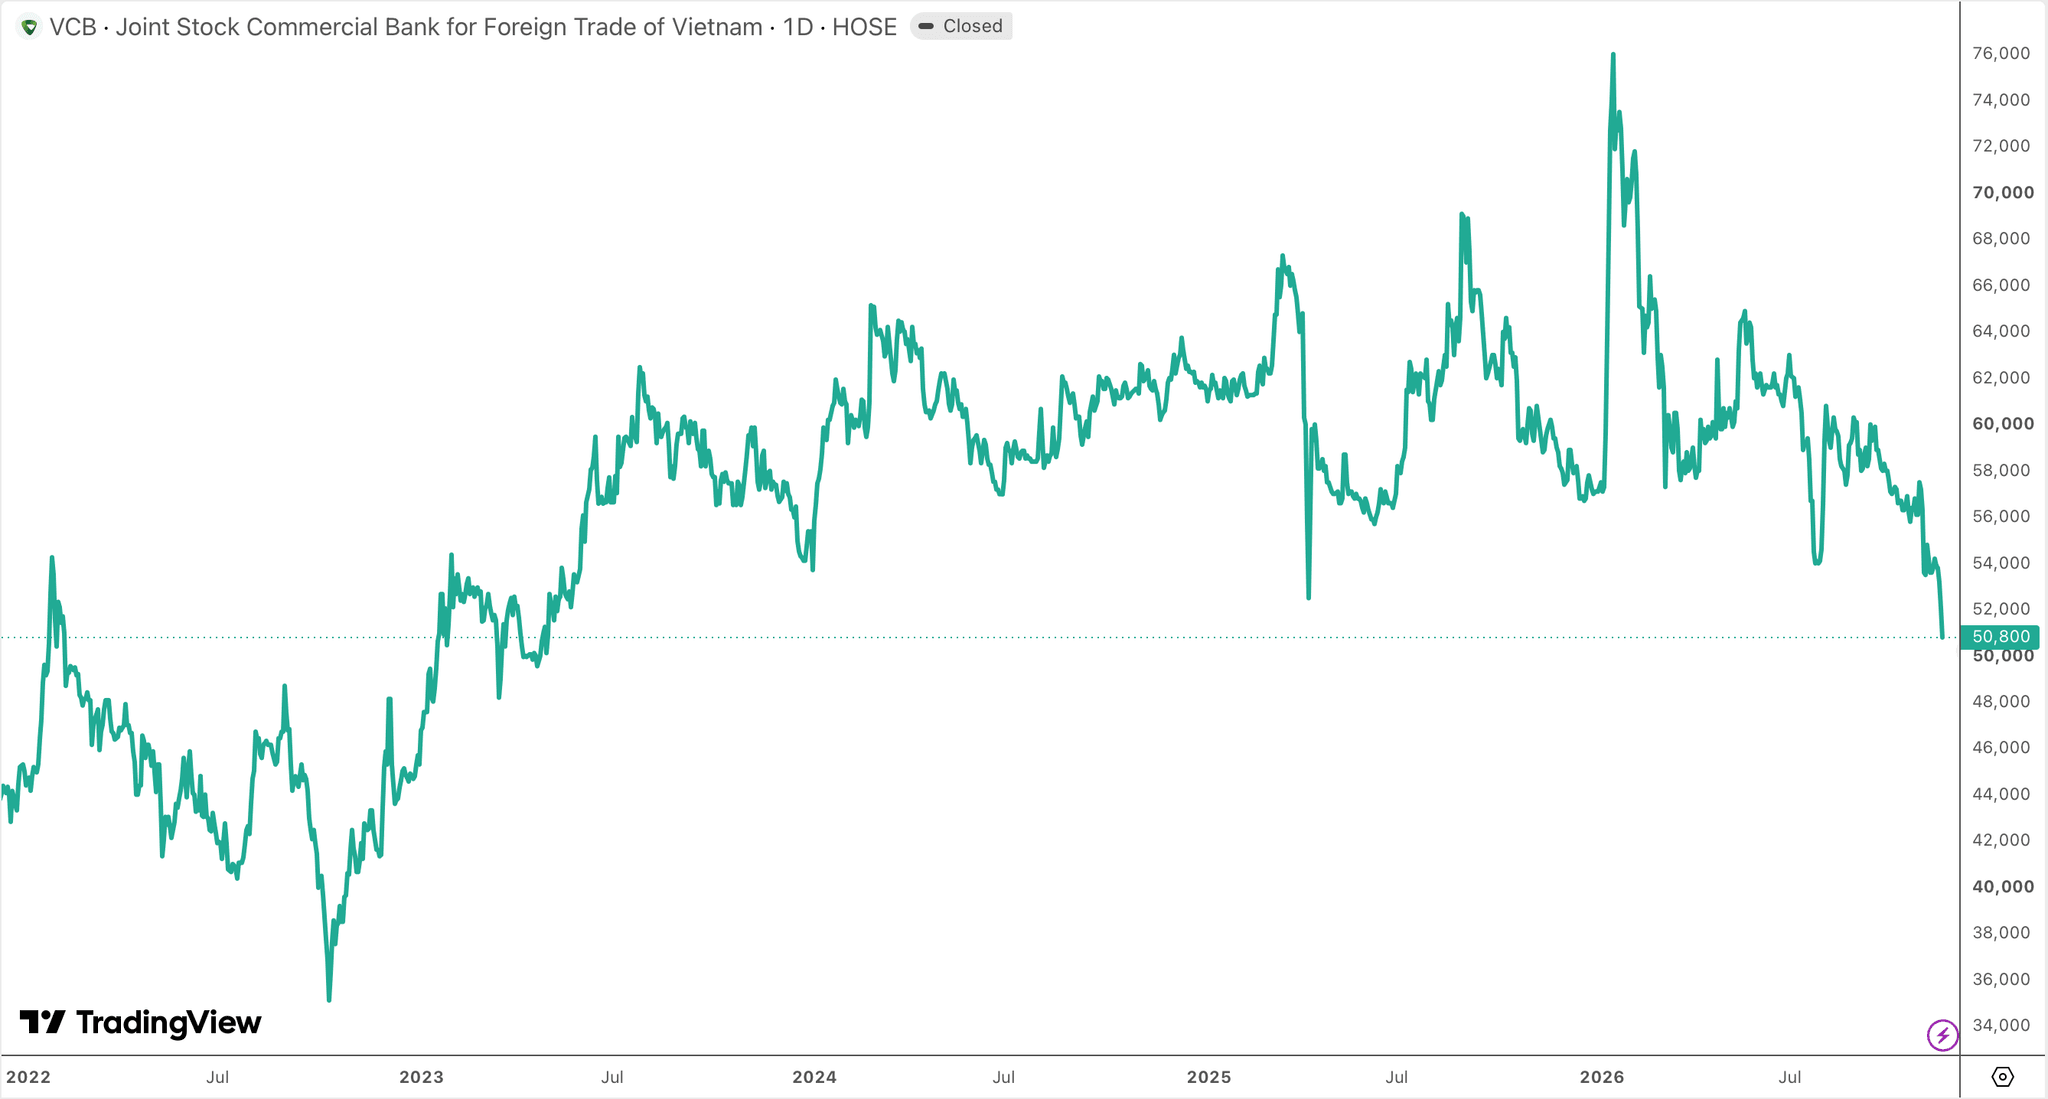
Thị trường chứng khoán Việt Nam đang trải qua một giai đoạn khốc liệt khi hàng loạt Bluechip rơi xuống vùng đáy dài hạn dù VN-Index vẫn neo cao. Cổ phiếu Vietcombank (mã VCB) – ngân hàng vốn hóa lớn nhất sàn chứng khoán là một điển hình khi liên tục giảm sâu về mức thấp nhất kể từ cuối năm 2023.
Tính từ đỉnh hồi đầy tháng 1 năm nay, cổ phiếu VCB đã mất gần 33% thị giá. Vốn hóa thị trường của ngân hàng này cũng theo đó “bốc hơi” hơn 205.000 tỷ sau hơn 10 tháng, xuống còn chưa đến 425.000 tỷ đồng. Con số này khiến Vietcombank tụt xuống vị trí thứ 3 sàn chứng khoán, xếp sau bộ đôi Vingroup (VIC) và Vinhomes (VHM).
Cổ phiếu giảm sâu kéo định giá của Vietcombank về mức thấp hiếm thấy. P/B của cổ phiếu này hiện chỉ còn khoảng 1,7 lần, thấp nhất trong hơn một thập kỷ, kể từ giai đoạn 2011-2014. Đáng chú ý, Vietcombank thường xuyên nằm trong nhóm ngân hàng có định giá cao nhất thị trường với P/B nhiều giai đoạn duy trì trên 3 lần, thậm chí có thời điểm vượt 4 lần. Tuy nhiên, chỉ tiêu này bắt đầu có xu hướng đi xuống từ giữa 2024.
Chỉ số P/B (Giá thị trường trên Giá trị sổ sách) là một chỉ tiêu định giá được áp dụng phổ biến cho các doanh nghiệp trong lĩnh vực tài chính (ngân hàng, chứng khoán, bảo hiểm). Ở một góc độ nào đó, việc P/B của Vietcombank rơi xuống mức thấp hiếm thấy có thể mở ra cơ hội từ mức định giá “rẻ”. Nhưng mặt khác, chỉ tiêu này cũng phản ánh sự thận trọng của dòng tiền với triển vọng của cổ phiếu đầu ngành ngân hàng.
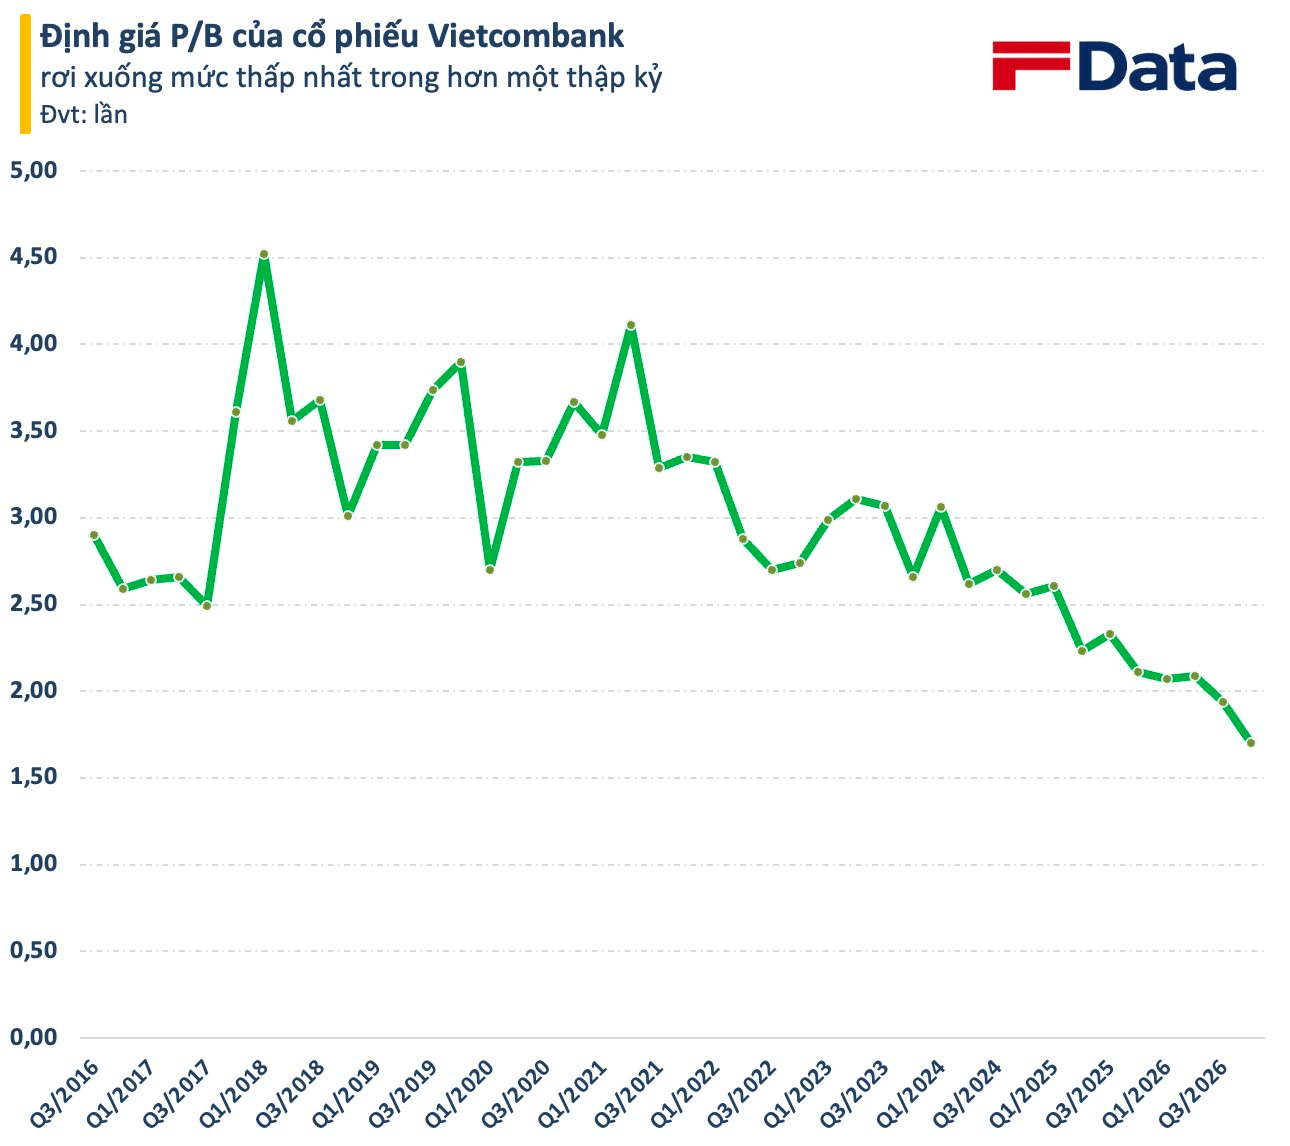
Trong một báo cáo phân tích hồi đầu tháng 11, TCBS cho rằng mức P/B của Vietcombank hiện nay là mức hấp dẫn khi chất lượng tài sản và nguồn vốn vẫn vượt trội, còn khả năng sinh lời thấp hơn trước đã được phản ánh vào giá, mức này thấp hơn 36% so với trung vị 2,8 lần của chính cổ phiếu từ năm 2022.
Tuy nhiên, mức định giá này cao hơn 53% so với trung vị 1,2 lần của nhóm 10 ngân hàng niêm yết lớn. TCBS cho rằng thị trường trả mức cao hơn ngành nhờ nợ xấu 0,7% với bao phủ 243,2% và tỷ lệ tiền gửi không kỳ hạn 31,8%; ngược lại, ROE 17,5% đã thấp hơn trung vị nhóm và thấp hơn nhiều so với mức 24,4% của năm 2022.
Theo TCBS, kế hoạch tăng vốn là yếu tố hỗ trợ định giá, với đợt chào bán riêng lẻ vừa được NHNN chấp thuận. Ngày 02/11/2026, Vietcombank nhận văn bản của NHNN (đề ngày 30/10/2026) chấp thuận tăng vốn điều lệ theo phương án phát hành riêng lẻ tối đa 543,1 triệu cổ phiếu (6,5%) cho tối đa 55 nhà đầu tư đã được cổ đông thông qua; giá chào bán chưa được công bố.
Bên cạnh đó, cổ đông Vietcombank cũng đã thông qua phát hành hơn 1.068 triệu cổ phiếu từ quỹ dự trữ bổ sung vốn điều lệ. Ngoài ra, ngày 27/10/2026, Thủ tướng phê duyệt kế hoạch cơ cấu lại vốn nhà nước giai đoạn 2026–2030, trong đó Vietcombank thuộc nhóm thực hiện cơ cấu lại theo hình thức có thể làm thay đổi tỷ lệ sở hữu nhà nước.
TCBS đánh giá cổ phiếu Vietcombank có dư địa định giá lại dựa vào chất lượng tài sản ổn định và lợi nhuận tăng trưởng trở lại khi chi phí dự phòng giảm. Nếu hoàn tất, đợt chào bán riêng lẻ sẽ bổ sung vốn phục vụ hoạt động kinh doanh, giúp Vietcombank tiếp tục mở rộng bảng cân đối và gia tăng dư địa cho vay.
Mặt khác, TCBS đánh giá rủi ro chính đối với ngân hàng này là biên lãi ròng chịu áp lực lâu hơn dự kiến khi lãi suất cho vay giảm, và nợ xấu tăng nhanh hơn dự kiến trong bối cảnh lãi suất duy trì ở mức cao.