Theo báo cáo cập nhật ngày 13/11/2026 của Công ty Chứng khoán ACB (ACBS), CTCP Tập đoàn Đạt Phương (HoSE: DPG) đang đứng trước triển vọng tăng trưởng tích cực trong giai đoạn 2027–2028.
Về tình hình kinh doanh, quý III/2026, Đạt Phương ghi nhận sự khởi sắc rõ nét. Doanh thu thuần đạt 1.854 tỷ đồng, tăng 58% so với cùng kỳ năm trước; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 111 tỷ đồng, tăng 54%.
Đáng chú ý, biên lợi nhuận gộp trong quý đạt 10,6%, cao hơn đáng kể so với mức 3,8–8,5% của các quý trước. Theo ACBS, mức cải thiện này có thể đến từ việc ghi nhận doanh thu và lợi nhuận sau quyết toán các công trình đã hoàn thành. Tuy nhiên, tính bền vững của biên lợi nhuận vẫn cần được theo dõi.
Lũy kế 9 tháng năm 2026, DPG ghi nhận doanh thu thuần 4.210 tỷ đồng, tăng 48% và lợi nhuận sau thuế cổ đông công ty mẹ đạt 287 tỷ đồng, tăng 37% so với cùng kỳ. Doanh nghiệp đã hoàn thành lần lượt 59% kế hoạch doanh thu và 66% dự phóng lợi nhuận cả năm của ACBS.
Động lực tăng trưởng chủ yếu đến từ mảng xây lắp. Trong 9 tháng năm 2026, giá trị các gói thầu DPG trúng ước đạt hơn 5.000 tỷ đồng, với 7 gói thầu, cao hơn khoảng 17% tổng giá trị hợp đồng ký mới trong cả năm 2025.
Trong đó, có tới 6 gói thầu liên quan đến công trình cầu và hầm. Nổi bật là dự án cầu Trần Hưng Đạo trị giá 2.896 tỷ đồng và gói thầu cao tốc Quy Nhơn – Pleiku trị giá 1.315 tỷ đồng.
Bên cạnh đó, khoảng 20 km tuyến đường sắt tốc độ cao Hà Nội – Quảng Ninh được kỳ vọng bổ sung nguồn việc cho doanh nghiệp trong giai đoạn 2027–2028.
Hiệu quả hoạt động xây lắp cũng có dấu hiệu cải thiện khi biên lợi nhuận gộp 9 tháng đạt 8,3%, tăng so với mức 6,9% cùng kỳ năm trước và mức đáy 3,8% trong quý IV/2025. Dù vậy, áp lực tăng giá vật liệu xây dựng vẫn là yếu tố có thể ảnh hưởng đến biên lợi nhuận thời gian tới.
Trái ngược với sự khởi sắc của xây lắp, mảng bất động sản vẫn là điểm nghẽn trong hoạt động kinh doanh của Đạt Phương.
Trong 9 tháng năm 2026, doanh thu bất động sản và dịch vụ chỉ đạt 178 tỷ đồng, tương đương 13% kế hoạch năm. Nguyên nhân chủ yếu đến từ sức tiêu thụ chậm lại tại dự án Casamia Balanca sau đợt mở bán đầu tiên.
Để kích cầu, doanh nghiệp triển khai chính sách cam kết cho thuê lại sau bàn giao. Với sản phẩm Parkhome, khách hàng có thể lựa chọn phương án vận hành cùng M-Village, nhận 45% doanh thu thuần, tối thiểu 50 triệu đồng/tháng trong 5 năm hoặc phương án chủ đầu tư thuê lại với mức cố định 50–60 triệu đồng/tháng trong 3 năm.
Theo ACBS, các chính sách này có thể hỗ trợ thanh khoản nhưng đồng thời làm giảm một phần hiệu quả kinh tế dự án.
Ngoài ra, Khu đô thị Nam Phú Hải tại Đồng Hới đã lùi kế hoạch mở bán sang năm 2028, trong khi khu nghỉ dưỡng Bình Dương đang điều chỉnh chủ trương đầu tư.
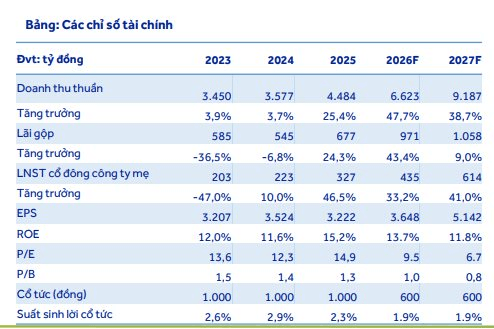
Trước áp lực chi phí lãi vay gia tăng, ACBS điều chỉnh giảm 18% dự phóng lợi nhuận sau thuế năm 2026 của DPG xuống còn 435 tỷ đồng, dù vẫn cao hơn 33% so với năm trước.
Bước sang năm 2027, triển vọng kinh doanh của Đạt Phương được kỳ vọng cải thiện đáng kể nhờ đóng góp từ mảng xây lắp.
ACBS dự báo doanh thu thuần của DPG có thể đạt 9.187 tỷ đồng, tăng 39% so với năm 2026. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ dự kiến đạt 614 tỷ đồng, tăng 41%.
Đáng chú ý, ACBS kỳ vọng giá trị hợp đồng ký mới của DPG có thể vượt 8.000 tỷ đồng trong năm 2026, qua đó củng cố lượng công việc tồn đọng (backlog), tạo nền tảng tăng trưởng cho giai đoạn tiếp theo. Triển vọng này được hỗ trợ bởi tiến độ giải ngân đầu tư công đang tăng tốc.
Về cổ phiếu, ACBS nhận định DPG đã thoát khỏi vùng tích lũy 26.000–28.000 đồng/cổ phiếu sau hai nhịp tăng mạnh vào khoảng ngày 20/10 và 4/11, đi kèm thanh khoản đột biến.
Trong ngắn hạn, cổ phiếu có thể tích lũy quanh vùng 31.800–33.200 đồng/cổ phiếu. Nếu vượt 33.200 đồng với thanh khoản cải thiện, DPG có thể hướng đến vùng 36.000 đồng/cổ phiếu. Ngược lại, vùng 30.000 đồng là ngưỡng hỗ trợ cần theo dõi.
ACBS duy trì khuyến nghị MUA đối với cổ phiếu DPG, với giá mục tiêu 41.700 đồng/cổ phiếu. So với mức giá hiện tại 34.600 đồng tại thời điểm báo cáo, mức sinh lời kỳ vọng là 20,5%, chưa bao gồm cổ tức.