Báo cáo dự phóng KQKD của Chứng khoán MB (MBS) mới đây nhận định rằng các doanh nghiệp dầu khí thượng nguồn tiếp tục được kỳ vọng là động lực tăng trưởng chính của nhóm dịch vụ và khai thác dầu khí trong quý 3/2026.
Trong khi đó, nhóm trung nguồn được hỗ trợ bởi mặt bằng cước vận tải tăng mạnh giữa bối cảnh căng thẳng tại Trung Đông, còn lợi nhuận nhóm hạ nguồn có sự phân hóa.
Các doanh nghiệp thượng nguồn dầu khí tiếp tục là tâm điểm
Chu kỳ đầu tư thượng nguồn của Việt Nam tiếp tục là động lực tăng trưởng chính của nhóm doanh nghiệp dịch vụ và khai thác dầu khí trong quý 3/2026.
Theo Rystad Energy, tổng vốn đầu tư offshore toàn cầu năm 2026 dự kiến vượt 300 tỷ USD. Cùng với giá dầu vượt 100 USD/thùng, đây sẽ là động lực để các doanh nghiệp thượng nguồn Việt Nam và các tập đoàn quốc tế như ExxonMobil, Eni hay JVPC đẩy nhanh quyết định đầu tư vào các dự án dầu khí lớn tại Việt Nam như Lô B - Ô Môn, Cá Voi Xanh, Kình Ngư Trắng hay Nam Du - U Minh.
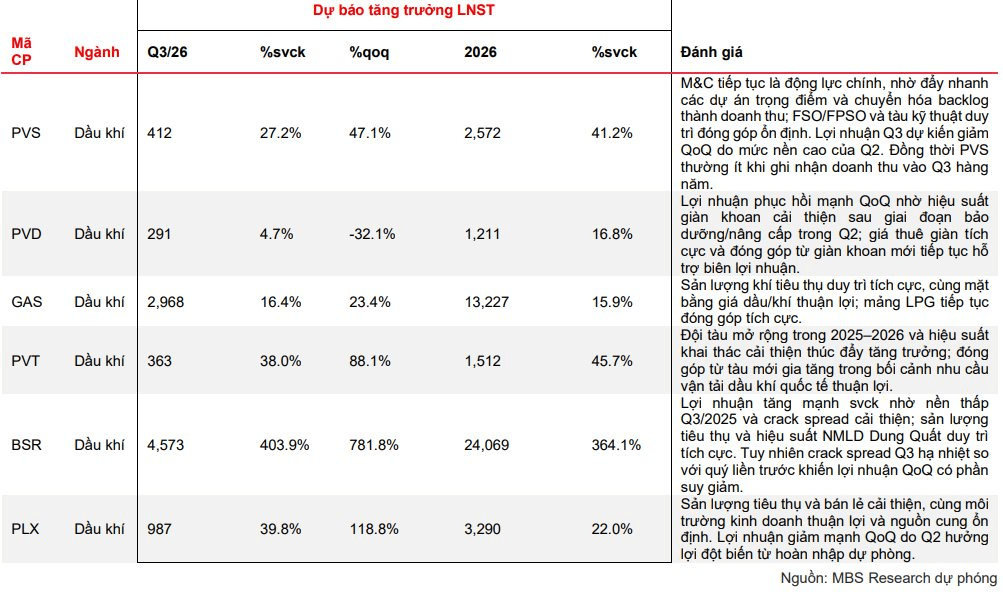
Chứng khoán MB dự phóng LNST của PVS đạt 412 tỷ đồng trong quý 3/2026, tăng 27,2% so với cùng kỳ, chủ yếu nhờ tiến độ triển khai các dự án M&C trọng điểm tiếp tục chuyển hóa lượng backlog lớn như Lô B - Ô Môn, Lạc Đà Vàng, Sư Tử Trắng 2B thành doanh thu và lợi nhuận. Mảng FSO/FPSO và dịch vụ tàu kỹ thuật dầu khí được kỳ vọng tiếp tục đóng góp ổn định.
So với quý 2/2026, lợi nhuận PVS dự kiến giảm 21,6% do mức nền lợi nhuận quý trước tương đối cao.
Đáng chú ý, MBS cho rằng PVS có thể hoàn nhập khoảng 635 tỷ đồng dự phòng trong năm, chủ yếu từ dự án Sao Vàng - Đại Nguyệt, với khoảng 600 tỷ đồng. Đây là khoản đệm lợi nhuận riêng của PVS và theo dự phóng của MBS, có thể được ghi nhận trong quý 4.
Đối với PVD, MBS dự phóng lợi nhuận quý 3/2026 đạt 291 tỷ đồng, tăng 4,7% so với cùng kỳ. Mức tăng theo quý chủ yếu đến từ sự cải thiện hiệu suất khai thác sau khi lợi nhuận quý 2 chịu ảnh hưởng bởi chi phí bảo dưỡng, nâng cấp định kỳ tại một số giàn khoan và các chi phí liên quan đến việc đưa giàn mới PVD IX vào vận hành.
Trung nguồn sôi động theo câu chuyện tại Trung Đông
Việc các hãng tàu phải đi đường vòng khiến nguồn cung tải giảm hiệu quả trong khi nhu cầu vận chuyển không đổi. Theo MBS, thị trường vận tải dầu khí vì vậy đã tăng trưởng tích cực kể từ khi căng thẳng Trung Đông nổ ra. Mặt bằng cước vận tải các loại tàu đều tăng hai chữ số so với đầu năm, trong đó cước tàu VLCC và Suezmax tăng lần lượt 67% và 83%.
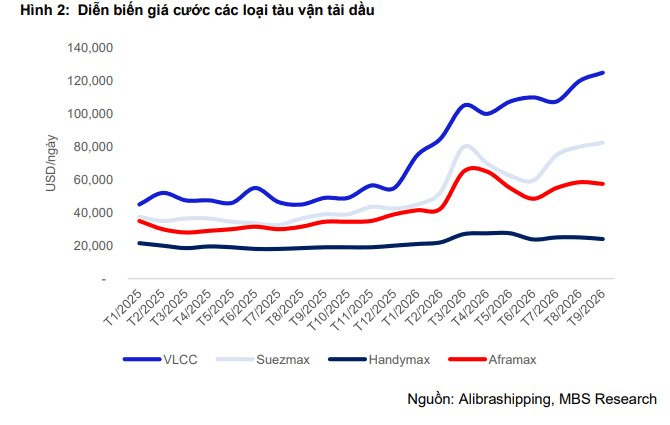
MBS cho rằng xu hướng này sẽ tiếp tục trong quý 3/2026 và phần còn lại của năm, qua đó thiết lập mặt bằng giá cước bình quân giai đoạn 2026-2027 cao hơn đáng kể so với ba năm trước đó.
PVT được dự phóng đạt 363 tỷ đồng lợi nhuận ròng trong quý 3/2026, tăng 38% so với cùng kỳ. Kết quả được hỗ trợ bởi đội tàu mở rộng trong giai đoạn 2025-2026, hiệu suất khai thác cải thiện và đóng góp ngày càng lớn từ các tàu mới, trong khi nhu cầu vận tải dầu khí quốc tế duy trì thuận lợi.
Đáng chú ý, đội tàu PVT chủ yếu gồm tàu Aframax, tàu dầu sản phẩm và tàu LPG, do đó doanh nghiệp chỉ hưởng lợi gián tiếp từ đà tăng mạnh của cước VLCC và Suezmax.
Đối với GAS, triển vọng lợi nhuận vẫn tập trung vào câu chuyện LNG trong dài hạn. Trong quý 3/2026, MBS ước tính lợi nhuận ròng đạt 2.968 tỷ đồng, giảm 49,3% so với quý trước do mặt bằng giá khí bình quân thấp hơn. Tuy nhiên, mức lợi nhuận này vẫn tăng 16,4% so với cùng kỳ, cho thấy quy mô lợi nhuận của GAS tiếp tục được cải thiện.
Một doanh nghiệp có thể tăng trưởng bằng lần trong quý 3
Sau giai đoạn tăng mạnh trong quý 1/2026 do xung đột Iran - Mỹ, crack spread các sản phẩm lọc dầu đã hạ nhiệt khi hai bên đạt thỏa thuận hòa bình sơ bộ cuối quý 2/2026. Dù vậy, chỉ số này vẫn duy trì cao hơn mức trung bình lịch sử nhờ nhu cầu nhiên liệu ổn định trong khi nguồn cung lọc dầu mới toàn cầu tăng chậm.
Bộ phận phân tích MBS không loại trừ khả năng crack spread có thể quay đầu tăng trở lại trong quý cuối năm 2026.
Đối với BSR, MBS dự phóng lợi nhuận đạt 4.573 tỷ đồng trong quý 3/2026, tăng 404% so với cùng kỳ nhưng giảm 38,7% so với quý trước.
Đây là mức tăng trưởng nổi bật nhất trong nhóm doanh nghiệp được MBS dự phóng. Nguyên nhân chủ yếu đến từ nền thấp của quý 3/2025, khi BSR chỉ ghi nhận khoảng 908 tỷ đồng lợi nhuận ròng trong bối cảnh crack spread ở mức thấp. Trong khi đó, mặt bằng crack spread hiện cải thiện, sản lượng tiêu thụ duy trì tích cực và hiệu suất vận hành Nhà máy Lọc dầu Dung Quất ở mức cao tiếp tục hỗ trợ kết quả kinh doanh.
So với quý 2/2026, lợi nhuận BSR giảm chủ yếu do quý 2 ghi nhận mức nền đặc biệt cao trong bối cảnh căng thẳng Trung Đông.
Với PLX, MBS dự phóng lợi nhuận quý 3/2026 đạt 987 tỷ đồng, tăng 40% so với cùng kỳ. Kết quả được hỗ trợ bởi sản lượng tiêu thụ xăng dầu tiếp tục tăng trưởng, sản lượng bán qua kênh bán lẻ cải thiện và môi trường kinh doanh thuận lợi hơn. Hiệu quả kinh doanh cũng được hỗ trợ bởi cơ chế điều hành giá và nguồn cung ổn định.
So với quý 2/2026, lợi nhuận PLX dự kiến giảm mạnh 64,9% từ mức 2.809 tỷ đồng. Nguyên nhân chủ yếu do quý 2 ghi nhận mức lợi nhuận đột biến sau khi PLX hoàn nhập các khoản dự phòng giảm giá hàng tồn kho liên quan đến biến động giá dầu trong quý 1. Đây là yếu tố một lần và MBS không phản ánh khoản này vào kết quả kinh doanh quý 3.