Dầu Brent nỗ lực giữ trên 100 USD/thùng
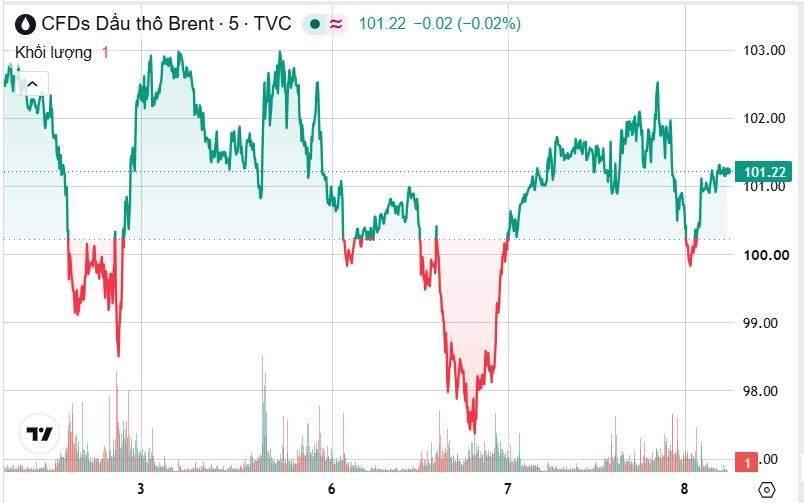
Giá dầu giảm nhẹ trong phiên 7/10 nhưng vẫn neo trên mốc 100 USD/thùng, sau khi có thời điểm rơi khỏi mốc này. Thị trường cân nhắc giữa một bên là nguồn cung từ Trung Đông được cải thiện và kế hoạch giải phóng dự trữ dầu, bên kia là hàng loạt rủi ro gián đoạn nguồn cung liên quan đến xung đột và thời tiết.
Giá dầu Brent giao kỳ hạn giảm 38 cent, tương đương 0,38%, xuống còn 100,20 USD/thùng. Giá dầu thô West Texas Intermediate (WTI) của Mỹ giảm 1,16 USD, tương đương 1,3%, xuống 88,28 USD/thùng.
IEA cho biết việc hoàn tất nhanh nhất các đợt xả dầu đã được công bố trước đó có thể đưa khoảng 100 triệu thùng dầu ra thị trường. Tuy nhiên, các nhà phân tích và một số chính phủ cho rằng con số này không nhất thiết đồng nghĩa với một đợt can thiệp mới có quy mô tương đương.
Pháp được cho là cũng đang chuẩn bị giải phóng 10 triệu thùng dầu diesel từ kho dự trữ chiến lược. Động thái này nhằm giảm áp lực trên thị trường nhiên liệu trong bối cảnh nguồn cung tại châu Âu đang chịu sức ép lớn.
Tại Mỹ, EIA cho biết tồn kho dầu thô giảm 3,2 triệu thùng, xuống 424,1 triệu thùng trong tuần kết thúc ngày 2/10, trái với dự báo tăng 1,7 triệu thùng của các nhà phân tích được Reuters khảo sát.
Rủi ro nguồn cung vẫn là yếu tố quan trọng hỗ trợ giá. Các cuộc tấn công tại Trung Đông, xung đột Nga-Ukraine và nguy cơ thời tiết xấu tại Mỹ đang khiến nhà đầu tư thận trọng với khả năng nguồn cung dầu có thể tiếp tục bị gián đoạn.
Tại Yemen, lực lượng Houthi được cho là đã tấn công sân bay quốc tế Aden bằng tên lửa và máy bay không người lái trong bối cảnh giao tranh với lực lượng chính phủ được Saudi Arabia hậu thuẫn leo thang. Trong khi đó, các quan chức Ukraine cho biết nước này đã tấn công hai cơ sở dầu mỏ của Nga.
Bão tại Vịnh Mexico làm gia tăng rủi ro đối với nguồn cung dầu Mỹ
Một yếu tố mới đang được giới đầu tư dầu mỏ theo dõi là một cơn bão hình thành tại Vịnh Mexico. Các nhà dự báo thời tiết cho rằng hệ thống này có thể trở thành cơn bão Đại Tây Dương đầu tiên của năm 2026 trong vòng hai ngày và có khả năng gây thiệt hại cho các cơ sở khai thác dầu khí của Mỹ.
Theo EIA, Vịnh Mexico của Mỹ sản xuất khoảng 2,05 triệu thùng dầu thô/ngày trong tháng 9, tương đương khoảng 15% tổng sản lượng dầu của cả nước.
Công ty tư vấn Earth Science Associates ước tính khoảng 11,2 triệu thùng dầu có thể bị mất trên toàn khu vực Vịnh Mexico trong thời gian bão ảnh hưởng, cao hơn đáng kể so với 7,1 triệu thùng bị tác động bởi bão nhiệt đới Bertha hồi tháng 7.
Trong bối cảnh thị trường vốn đã đối mặt với những lo ngại về nguồn cung, nguy cơ gián đoạn sản xuất và lọc dầu tại Mỹ có thể tiếp tục tạo thêm biến động cho giá dầu trong những phiên tới.
Vàng giảm hơn 1% khi USD mạnh lên
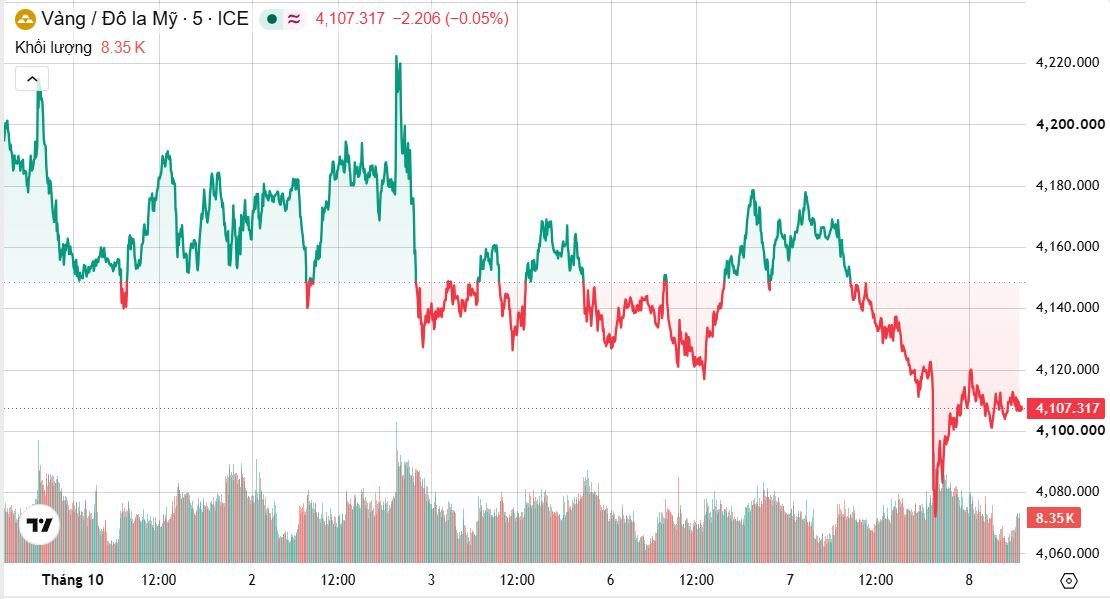
Giá vàng giảm trong phiên 7/10 khi đồng USD tăng giá và nhà đầu tư chờ đợi những tín hiệu rõ hơn về định hướng lãi suất của Fed.
Giá vàng giao ngay giảm sâu xuống 4.070 USD/thùng vào cuối phiên 7/10 rồi hồi nhẹ, chốt phiên ở 4.119,01 USD/ounce, giảm 1,1% so với phiên trước. Giá vàng tương lai giao tháng 12 của Mỹ giảm 1% xuống 4.145,50 USD. Sang phiên 8/10, giá giảm nhẹ rồi đi ngang.
Chỉ số USD tăng 0,5%, khiến vàng trở nên đắt hơn đối với những người nắm giữ các đồng tiền khác. Bên cạnh đó, triển vọng lãi suất cao hơn cũng gây sức ép lên kim loại quý vốn không tạo ra thu nhập cố định.
Sau khi dữ liệu việc làm Mỹ suy yếu, thị trường phần lớn kỳ vọng Fed sẽ giữ nguyên lãi suất trong tháng 10. Tuy nhiên, công cụ FedWatch của CME vẫn cho thấy 86% khả năng Fed tăng lãi suất vào tháng 12.
Biên bản cuộc họp tháng 9 của Fed cho thấy các nhà hoạch định chính sách có sự chia rẽ về lý do cần tăng lãi suất. Một số thành viên cho rằng chính sách cần được thắt chặt để hạn chế tác động của biến động giá năng lượng và hàng hóa, trong khi nhóm khác lo ngại lạm phát do nhu cầu tăng.
Dù chịu sức ép trong ngắn hạn, vàng vẫn nhận được sự hỗ trợ từ những bất ổn địa chính trị, lo ngại về nợ công và nhu cầu mua của các ngân hàng trung ương. Tại hội nghị thường niên của Hiệp hội Thị trường Kim loại quý London ở Italy, các đại biểu dự báo giá vàng có thể đạt 5.013 USD/ounce trong vòng 12 tháng tới.
Ngân hàng trung ương Trung Quốc cũng tiếp tục mua vàng trong tháng 9, kéo dài chuỗi mua liên tiếp lên 23 tháng, cho thấy nhu cầu của các ngân hàng trung ương vẫn là một yếu tố quan trọng đối với thị trường.
Các kim loại quý khác cũng đồng loạt giảm. Giá bạc giao ngay giảm 2,6% xuống 60,10 USD/ounce, bạch kim giảm 3,9% xuống 1.635,41 USD và palladium giảm 2,9% xuống 1.138,00 USD.
Đồng duy trì vùng giá cao, kẽm tăng nhờ câu chuyện nguồn cung
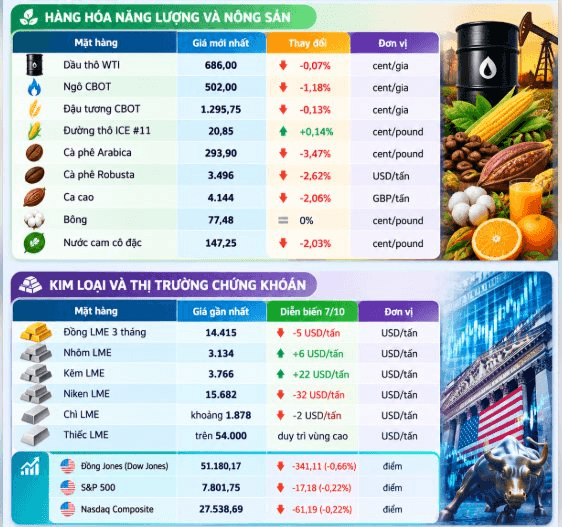
Trên thị trường kim loại cơ bản, đồng LME 3 tháng kết thúc phiên 7/10 quanh 14.415 USD/tấn, giảm khoảng 5 USD. Trước đó, đồng LME được ghi nhận ở 14.405,50 USD/tấn trong phiên.
Mặc dù điều chỉnh nhẹ, đồng vẫn tăng khoảng 16% từ đầu năm, một phần nhờ lượng kim loại được chuyển mạnh sang Mỹ trước khả năng áp dụng các biện pháp thuế đối với đồng tinh luyện. Việc này góp phần làm nguồn cung tại các khu vực khác trở nên thắt chặt hơn.
Đáng chú ý, Trung Quốc đã mở cửa trở lại các sàn giao dịch sau kỳ nghỉ Quốc khánh. Trước khi mở cửa, giá đồng SHFE được ghi nhận quanh 14.568 USD/tấn, tăng 0,3% trong phiên tham chiếu. Diễn biến trên các sàn Trung Quốc vì thế có thể tạo thêm biến động cho thị trường đồng và các kim loại cơ bản trong phiên châu Á ngày 8/10.
Trong khi đó, kẽm LME chốt quanh 3.766 USD/tấn, tăng khoảng 22 USD trong phiên 7/10. Thị trường kẽm đang đặc biệt chú ý tới tình trạng tồn kho tương đối căng trên sàn LME và sự thay đổi vị thế của Trung Quốc trên thị trường quốc tế.
Trung Quốc đã xuất khẩu 40.668 tấn kẽm trong tháng 8, mức cao thứ hai trong gần hai thập kỷ. Điều này diễn ra trong bối cảnh nguồn cung kẽm tại phương Tây suy yếu do chi phí năng lượng cao và thiếu nguyên liệu cho các nhà máy luyện kim.
Diễn biến này tạo ra một nghịch lý: nguồn cung từ Trung Quốc có thể giúp giảm bớt tình trạng thiếu kẽm trên sàn LME, nhưng đồng thời cho thấy mức độ phụ thuộc ngày càng lớn của thị trường phương Tây vào nguồn cung kim loại tinh luyện từ Trung Quốc.
Thiếc nổi bật nhờ nhu cầu AI và trung tâm dữ liệu
Trong nhóm kim loại công nghiệp, thiếc đang nổi lên như một mặt hàng đáng chú ý trong dài hạn. Giá thiếc LME 3 tháng đã duy trì trên 50.000 USD/tấn từ tháng 6/2026, sau khi tăng hơn gấp đôi trong ba năm.
Không chỉ nguồn cung, nhu cầu từ trí tuệ nhân tạo, trung tâm dữ liệu, máy chủ và chất bán dẫn đang tạo thêm động lực cho thị trường thiếc.
Theo nghiên cứu của Shanghai Metals Market được Reuters dẫn lại, mỗi GW công suất trung tâm dữ liệu AI có thể cần khoảng 1.200-1.500 tấn thiếc, cao hơn đáng kể so với các trung tâm dữ liệu truyền thống.
Trong khi đó, lượng tồn kho thiếc kết hợp tại LME và SHFE đã giảm từ khoảng 22.600 tấn trong tháng 2 xuống 13.100 tấn, làm gia tăng nguy cơ thiếu hụt nếu nhu cầu liên quan đến AI tiếp tục tăng mạnh.
Dầu cọ giảm phiên thứ hai liên tiếp
Trên thị trường nông sản, dầu cọ Malaysia tiếp tục giảm trong phiên 7/10 do lo ngại tồn kho tăng cao, dù giá dầu thô tăng đã hạn chế phần nào mức giảm.
Hợp đồng dầu cọ chuẩn giao tháng 12 trên Bursa Malaysia giảm 36 ringgit, tương đương 0,79%, xuống 4.524 ringgit (1.107,20 USD)/tấn khi đóng cửa.
Theo khảo sát của Reuters, tồn kho dầu cọ Malaysia được dự báo đạt mức cao kỷ lục trong tháng 9, vượt đỉnh tháng 12/2018, do sản lượng tăng mạnh lên mức kỷ lục trong khi nhu cầu xuất khẩu trì trệ.
Giá dầu đậu nành trên Sở Giao dịch Hàng hóa Chicago cũng giảm 0,64%.
Đồng ringgit, đồng tiền được sử dụng để định giá dầu cọ, giảm 0,1% so với USD, qua đó phần nào giúp mặt hàng này rẻ hơn đối với người mua nắm giữ ngoại tệ.
Ngô, lúa mì và đậu tương chờ báo cáo WASDE
Đối với nhóm ngũ cốc, ngô là mặt hàng đáng chú ý khi áp lực bán xuất hiện vào cuối phiên.
Hợp đồng ngô kỳ hạn tháng 12 chốt ngày 7/10 ở 502 cent/giạ, giảm 6 cent, tương đương khoảng 1,18%. Lúa mì tháng 12 xuống 686 cent/giạ, trong khi đậu tương tháng 11 ở khoảng 1.295,75 cent/giạ.
Trong phiên, ngô từng tăng lên mức cao nhất một tuần và đậu tương tiếp tục được hỗ trợ bởi lo ngại điều kiện mùa vụ của Mỹ xấu đi. Tuy nhiên, áp lực bán về cuối phiên khiến cả ba nhóm ngũ cốc suy yếu.
Thị trường hiện tập trung vào báo cáo WASDE tháng 10 của Bộ Nông nghiệp Mỹ, dự kiến công bố ngày 9/10. Các nhà giao dịch đang chờ những điều chỉnh về năng suất, sản lượng ngô và đậu tương cũng như tồn kho cuối kỳ.
Đường duy trì vùng cao do thời tiết tại Brazil
Trái với diễn biến của nhiều mặt hàng nông sản khác, đường tiếp tục duy trì xu hướng tăng.
Đường thô ICE số 11 chốt phiên 7/10 ở 20,85 cent/pound, tăng 0,14%. Giá đã tăng khoảng 15% trong một tháng và gần 28% so với cùng kỳ năm trước.
Thời tiết tại Brazil tiếp tục là động lực chính. Mưa nhiều hơn tại vùng trồng mía Centre-South có thể làm chậm quá trình nghiền mía và khiến sản lượng đường niên vụ 2026/27 thấp hơn dự báo trước đó.
Trong phiên, giá đường từng lên 20,90 cent/pound, mức cao nhất trong khoảng 19 tháng. Diễn biến này khiến đường trở thành một trong những điểm sáng nổi bật nhất của thị trường nông sản hiện nay.
Giá đường tăng 6,1% trong tháng, trong khi nhóm ngũ cốc tăng 5,1%.
Chứng khoán Mỹ rời đỉnh kỷ lục khi lợi suất và giá dầu tăng
Diễn biến trên thị trường hàng hóa tiếp tục tác động trực tiếp tới tài sản tài chính. Phố Wall đóng cửa giảm trong phiên 7/10 sau khi lợi suất trái phiếu kho bạc Mỹ dài hạn tăng mạnh và giá dầu Brent vượt 100 USD/thùng.
S&P 500 và Dow Jones chấm dứt chuỗi 4 phiên tăng liên tiếp, trong khi Nasdaq ghi nhận phiên giảm đầu tiên sau 6 phiên tăng. Russell 2000, đại diện nhóm vốn hóa nhỏ nhạy cảm với lãi suất, giảm 1,3%.
Kết thúc phiên, Dow Jones Industrial Average giảm 341,11 điểm, tương đương 0,66%, xuống 51.180,17 điểm. S&P 500 giảm 17,18 điểm, tương đương 0,22%, xuống 7.801,75 điểm, trong khi Nasdaq Composite giảm 61,19 điểm, tương đương 0,22%, xuống 27.538,69 điểm.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm đã tăng lên 5,72%, mức cao nhất kể từ năm 2002. Lợi suất tăng khiến giới đầu tư thận trọng hơn khi chi phí vốn cao có thể gây sức ép lên định giá cổ phiếu.
USD tăng, euro giảm sâu
Trên thị trường ngoại hối, đồng USD tiếp tục được hưởng lợi từ giá năng lượng cao và triển vọng lãi suất Mỹ.
Đồng euro giảm 0,53% xuống 1,1198 USD, tiến gần mức thấp nhất trong 17 tháng ghi nhận hôm thứ Hai. Chỉ số USD tăng 0,32% lên 102,24.
Lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm tăng mạnh 11,9 điểm cơ bản lên 4,8696%, trong khi lợi suất trái phiếu Đức kỳ hạn 10 năm đứng ở 3,4805%. Diễn biến này phản ánh sức ép ngày càng lớn lên tài chính công của Pháp.
Đồng bảng Anh giảm 0,42% xuống 1,3216 USD, trong khi USD giảm nhẹ 0,09% xuống 157,95 yen.
Giá một số hàng hóa, ghi nhận sáng 8/10: